From Headlines to Holdings: Deep Learning for Smarter Portfolio Decisions
发表于 2025年7月1日上传于 2025年9月30日
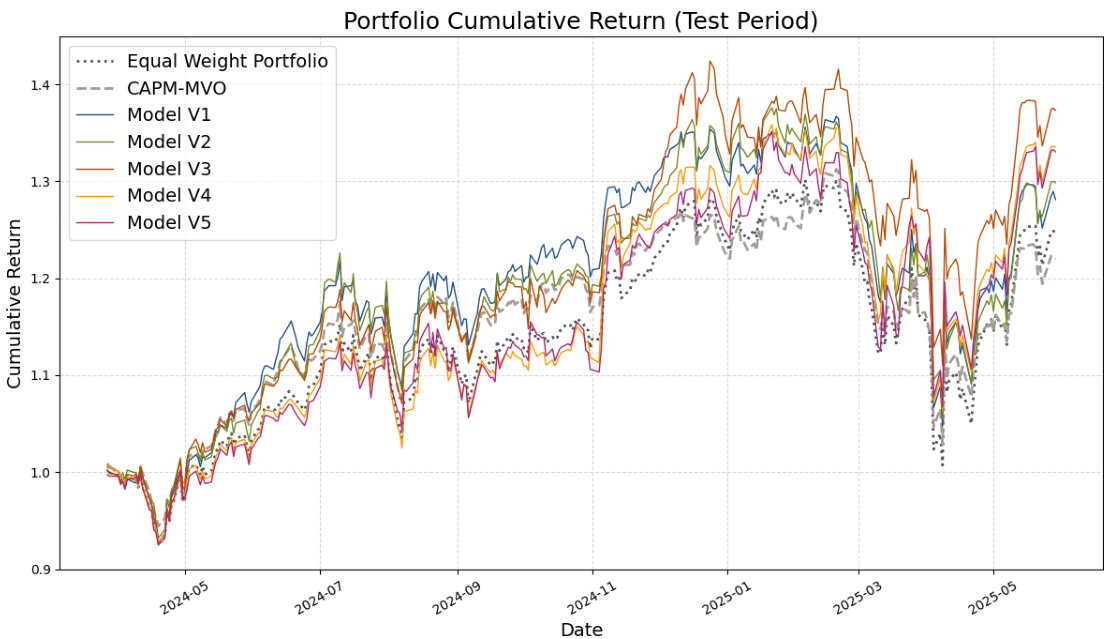
本论文基于融合LSTM时间序列模型、图注意力网络(GAT)以及金融新闻情感分析的端到端深度学习框架,直接生成股票组合权重,避免传统预测收益后再优化的误差叠加。以覆盖六大行业的9只美股为实验样本,模型在风险调整收益(如夏普比率)和累计收益上均优于等权重及CAPM-MVO基准,强调情感信号和资产间动态关系对提升投资组合表现和稳定性的作用,提出未来可扩展至更大规模资产池的研究方向。