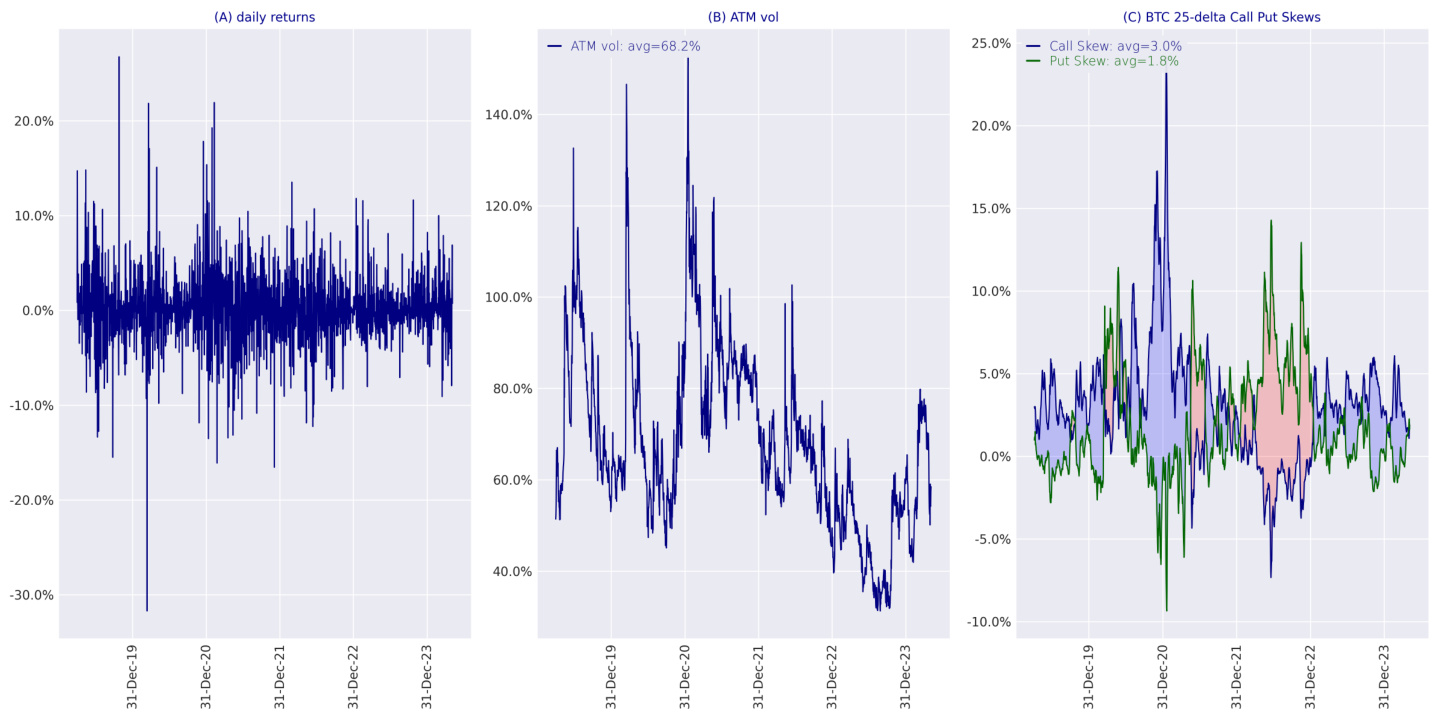
Jump risk premia in the presence of clustered jumpsBerlin发表于 2025年10月27日上传于 2025年10月27日本论文利用二元Hawkes过程建立了一种结合正负跳跃集群的期权定价模型,能够描述加密货币等资产的时间变异和非对称偏度的跳跃风险溢价。模型引入了投入正负跳跃风险溢价参数,结合比特币期权数据,实证展示了跳跃风险溢价对期货价差和delta对冲策略收益的预测能力。