Solving Models of Economic Dynamics with Ridgeless Kernel Regressions
发表于 2025年10月30日上传于 2025年10月30日
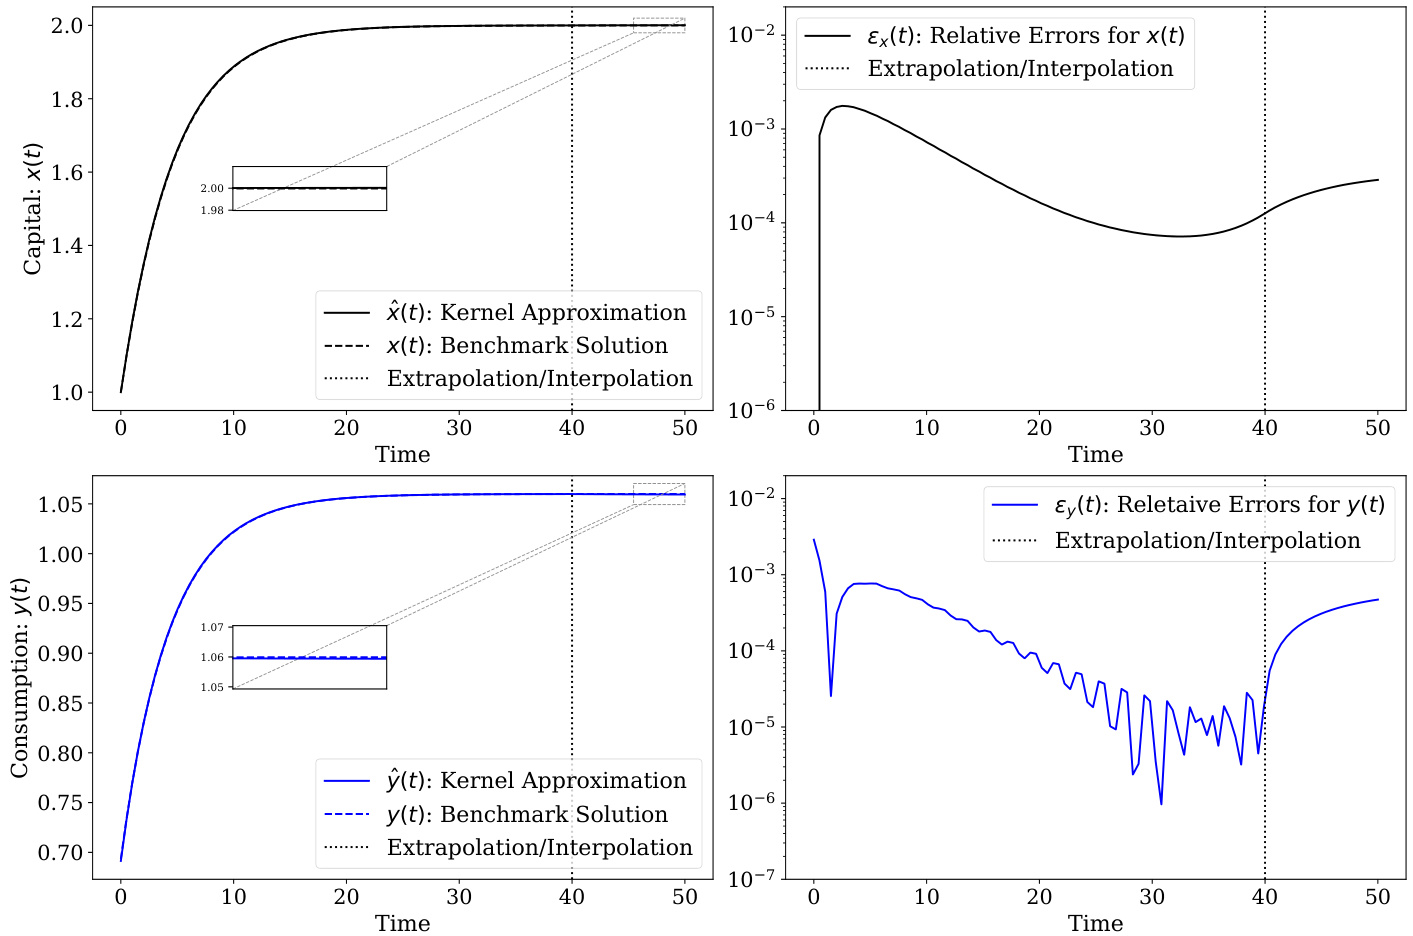
本文提出了一种基于无岭核回归(ridgeless kernel regression)的方法,用于求解无限时间的确定性、连续时间经济动态模型,这些模型以微分代数方程(DAEs)形式表达,含渐近边界条件(如遍历条件)。传统射击法依赖已知稳定态且数值不稳定且难调参,且无法处理多稳定态问题。本文方法通过对欠定问题施加核范数正则化,选择最小范数解唯一满足遍历条件的非爆炸解。理论保证核解满足遍历条件的充分性与一致性,且在多个经典模型及多稳态情形中表现出高效性和鲁棒性。该方法利用核范数的精确定义,确保数值稳定且可推广,且解决传统数值方法存在的根本缺陷。