基于分钟数据的价变共振因子——“青出于蓝”系列研究之九
发表于 2024年12月16日上传于 2025年7月22日
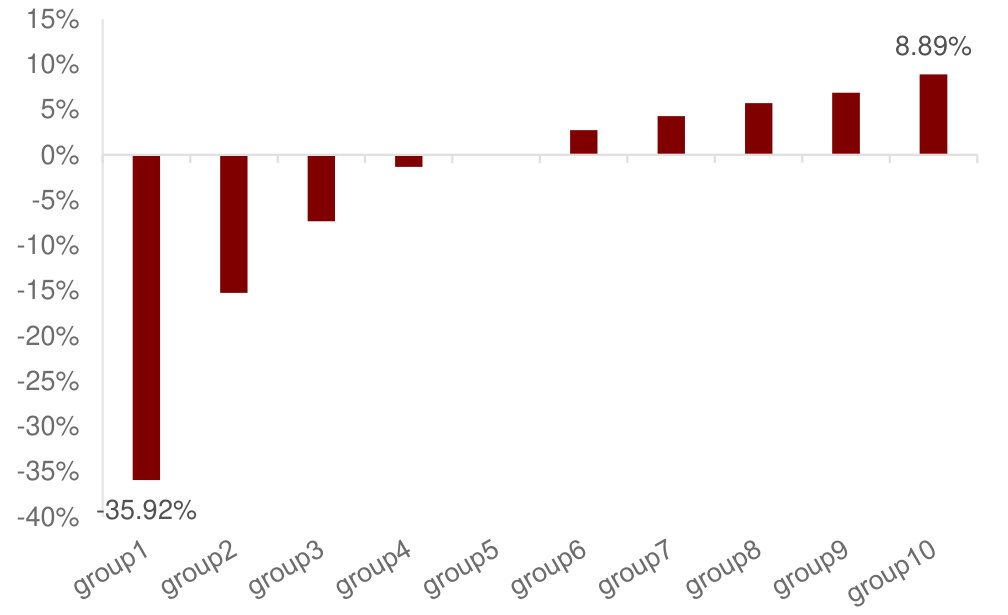
本报告基于分钟级数据构建了价变共振因子,通过考察个股与市场在价格趋势和成交量上的共振关系,构建了四个核心子因子并进行等权复合,验证了该因子的稳健选股能力,IC均值6.32%、年化ICIR4.64,能在沪深300、中证500、中证1000宽基指数中实现指数增强,表现出较强的超额收益和较低相关性,具备显著的市场增量信息价值
本报告基于分钟级数据构建了价变共振因子,通过考察个股与市场在价格趋势和成交量上的共振关系,构建了四个核心子因子并进行等权复合,验证了该因子的稳健选股能力,IC均值6.32%、年化ICIR4.64,能在沪深300、中证500、中证1000宽基指数中实现指数增强,表现出较强的超额收益和较低相关性,具备显著的市场增量信息价值
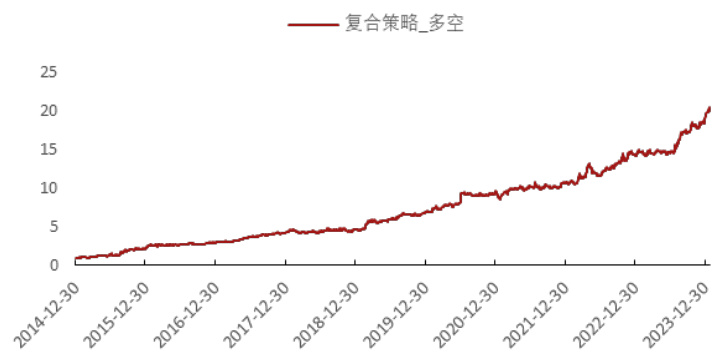
本报告系统梳理了除北向资金外的三种主要外资择时信号——富时中国A50股指期货、FXI期权及境外中国ETF的市场信号,并提出基于四类信号的外资复合择时策略。实证显示,这些择时策略在沪深300、上证50、中证500等宽基指数上均取得显著的超额收益及良好的风险控制效果,同时考虑交易费用后依旧保持稳健表现。复合策略年化收益率最高可达40%以上,表明多渠道外资信号叠加在市场择时中价值突出。报告还提出弹性杠杆策略以进一步优化仓位管理,提升策略的风险调整收益水平 .
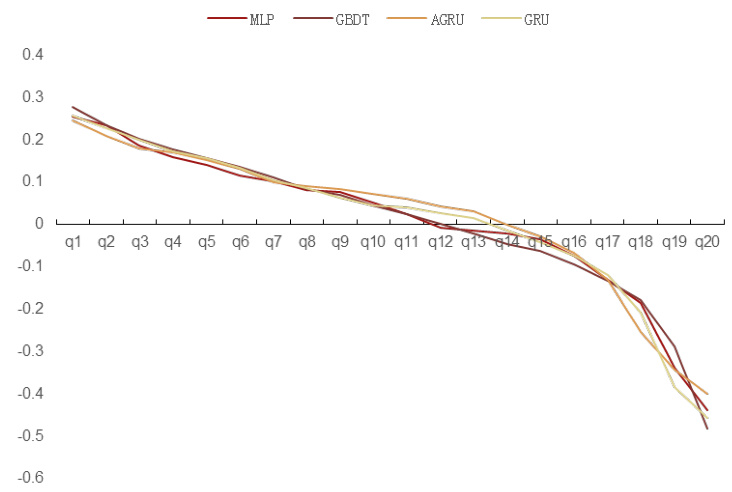
本报告基于日线量价数据,使用MLP、GBDT、GRU及AGRU四种机器学习模型构建Alpha因子,分析各模型及多模型集成因子的表现。结果显示集成因子在全A股的RankIC提升至11.9%,年化多头收益率达到33.11%。集成因子与主流风格因子相关性较低,流动性和残差波动率风格暴露较显著,风格中性化后选股效果依然明显。基于集成因子的指数增强策略在沪深300、中证500和中证1000均表现优异,最高超额收益率达20.13%,信息比率3.07。策略适度控制换手率以平衡收益和交易成本,展示了机器学习模型在量价Alpha挖掘和指数增强中的潜力与应用价值 .

本报告基于2010年至2022年A股多主要宽基指数跳空缺口的历史数据,统计了跳空缺口在短期内(20个交易日以内)被回补的概率,得出低开次数明显多于高开的结论,并发现大部分跳空缺口将在不久的将来被修正,为投资者提供实证分析依据和风险提示 。
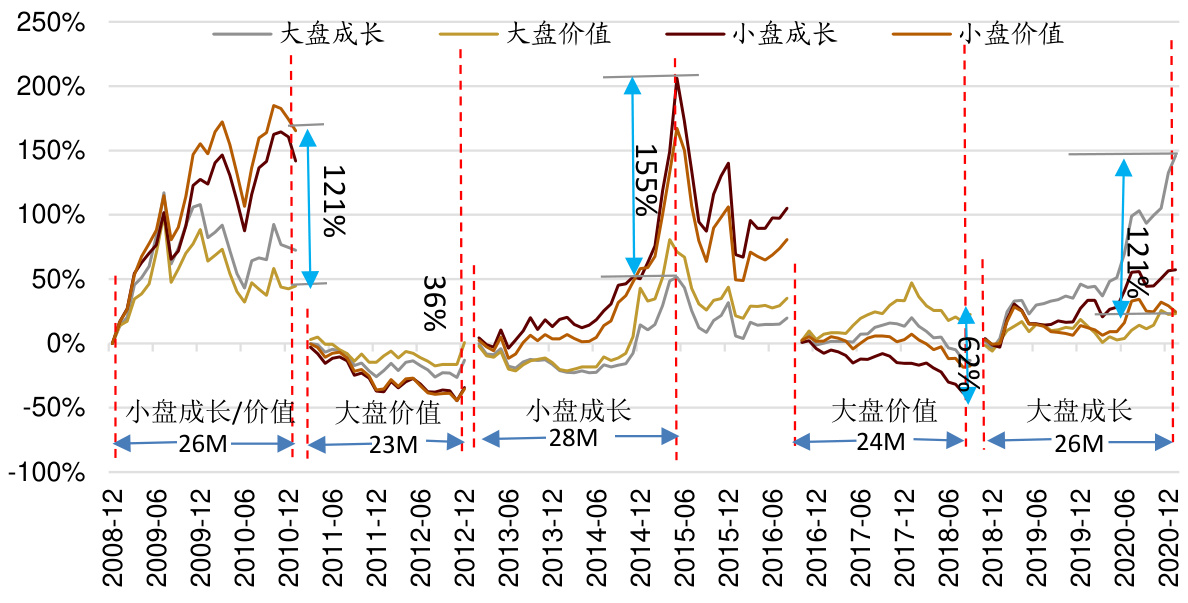
报告系统回顾了2009年以来A股的五轮明显风格轮动,结合经济周期、利率变化、盈利增速和政策因素,阐述大小盘与成长价值四大风格的形成机制及定价模型,指出利率3.5%为关键分界线,并分析目前处于风格切换重要观察窗口,中小价值转大盘价值或将成为年内重点
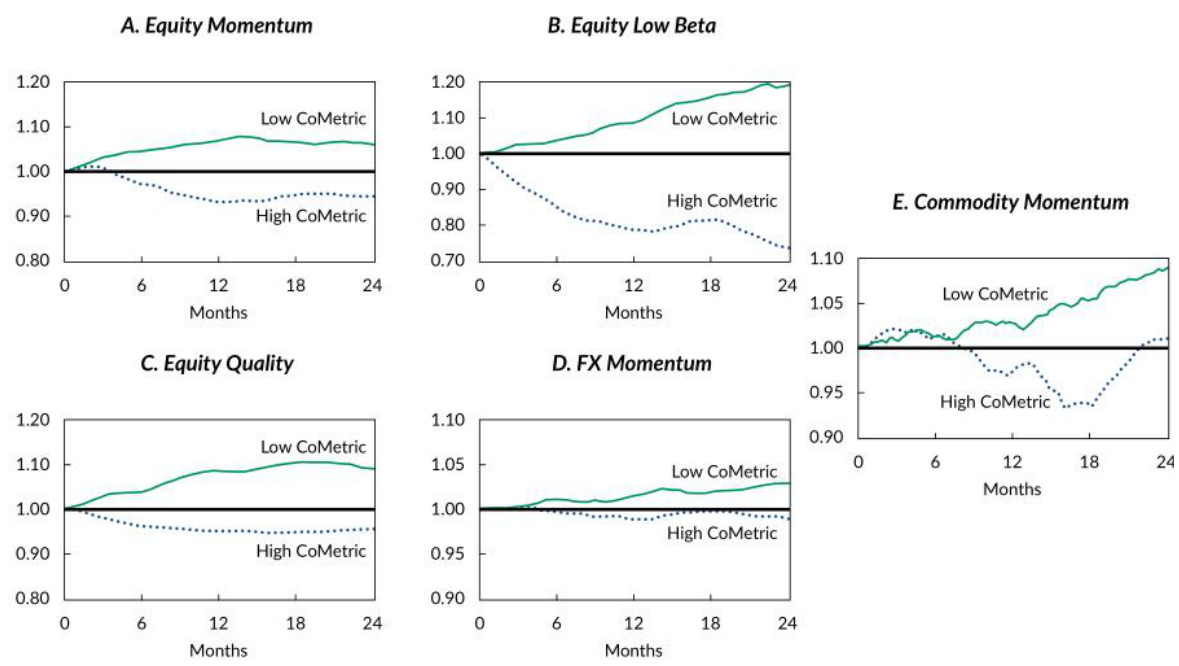
本文基于全球发达市场股票、商品和货币市场样本,实证分析了拥挤度对另类风险溢价的不同影响。结果显示,发散性风险溢价(如动量策略)在高拥挤度条件下未来表现较差,而收敛性风险溢价(如价值策略)则随着拥挤度提高表现有所改善。研究同时探讨了相关风险溢价策略的盈亏机制与资本流动的反馈效应,为投资者理解拥挤度风险和构建多元化风险溢价组合提供理论依据和实证支持 。
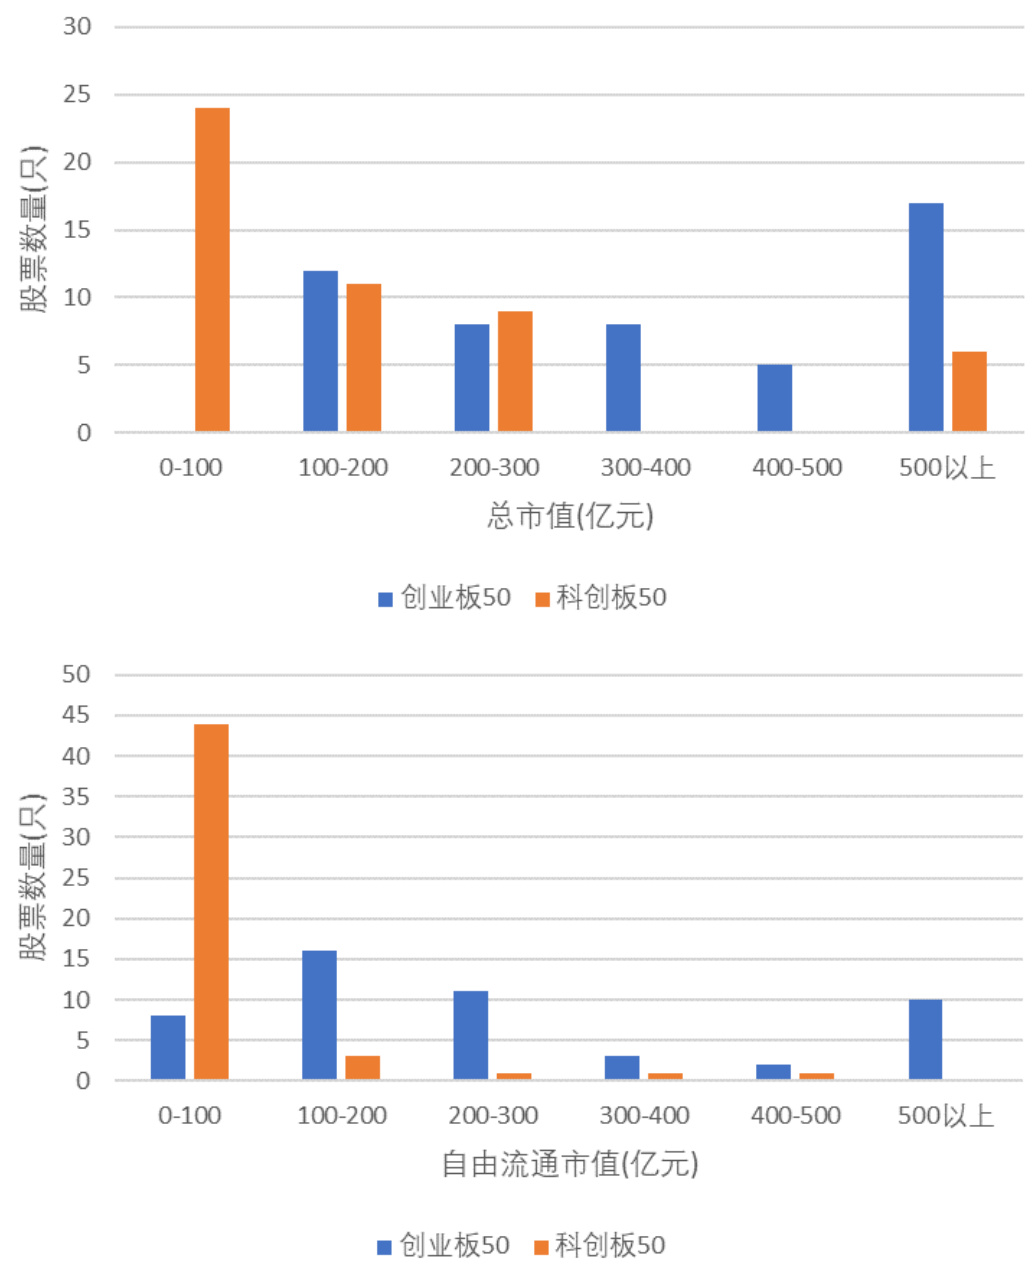
本报告系统比较了科创板50指数与创业板50指数在编制方案、代表性、行业与市值分布、基本面及风险收益特征等方面的差异。科创板50指数在成分股上市时间及权重控制等方面更为严格,呈现小市值和更强研发投入的科技属性风格。创业板50指数在市值、收入及现金流等代表性指标上占优,近阶段盈利及成长能力表现优异。估值方面,科创板指数历史估值较低,预期估值则相反。整体收益风险比较显示,创业板50指数收益率、夏普比率明显优于科创板50指数,风险有所控制。报告为投资者理解两指数特性及差异提供重要参考

本报告系统介绍了杠杆ETF和反向ETF的收益与风险特征,重点分析了其隐形成本、再平衡频率对收益的影响及波动率行为,结合多个典型ETF样本数据和实证研究,揭示了杠杆ETF的波动率与杠杆倍数的非线性关系及持有期对回报率的显著影响,最后提出杠杆ETF作为稳定杠杆工具对国内市场引入的建议,为投资者风险管理与产品选择提供参考 。
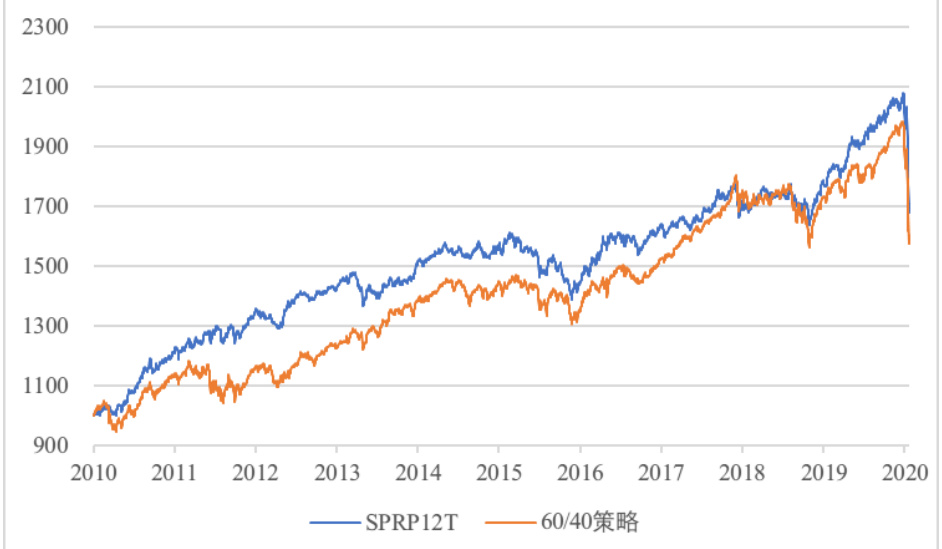
本报告系统阐述了风险平价投资理念与策略,包括全天候策略与等风险贡献模型,分析了风险平价产品近期业绩表现及杠杆水平,揭示其面临的潜在风险如负风险溢价资产加杠杆和策略误解,并对当前市场波动中的风险点和策略同质化现象提出警示,结合多张图表展示风险平价指数与传统配置组合的收益对比及杠杆波动情况,为投资者理解风险平价策略提供理论与实证支撑 。
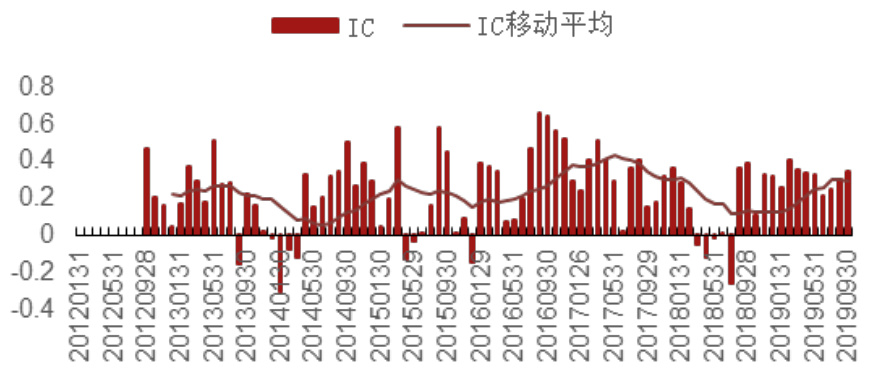
本报告基于公司债市场,构建低风险、成长性、动量、规模、票息和价值六类因子体系,利用信息系数和L-S组合回测验证了因子的择券能力。结果显示,低风险、成长性、动量和规模因子表现稳定有效,票息和价值因子近期表现受违约风险冲击较大。筛选信用评级在AAA-及以上债券后,价值因子表现显著改善,构建多因子框架指导公司债量化投资策略
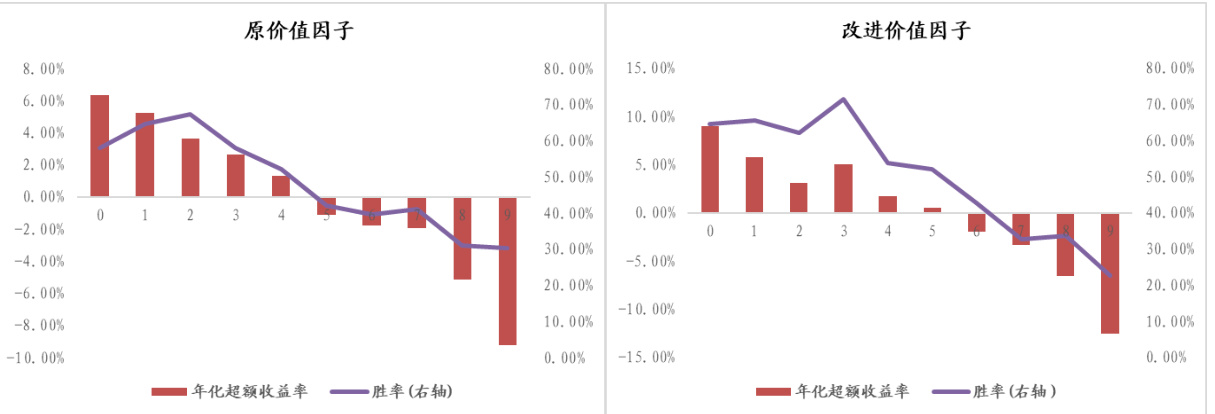
本报告针对2019年以来A股价值因子表现下滑的困境,通过HP滤波方法对传统价值因子的估值指标进行趋势与周期项分解,提出改进后的价值因子。实证测试显示,改进价值因子在全A及中证500市场中的IC表现、年化收益率和夏普比率均有显著提升,且最大回撤大幅下降,表现更为稳健。同时与基于简单移动平均法改进的价值因子对比,HP滤波法表现更优且波动性更低。改进价值因子与其他风格因子的相关性低,特别是与反转因子相关性仅为0.22。报告结论有效解决了传统价值因子在当前市场环境下的表现瓶颈,为价值投资提供了新的量化工具与思路
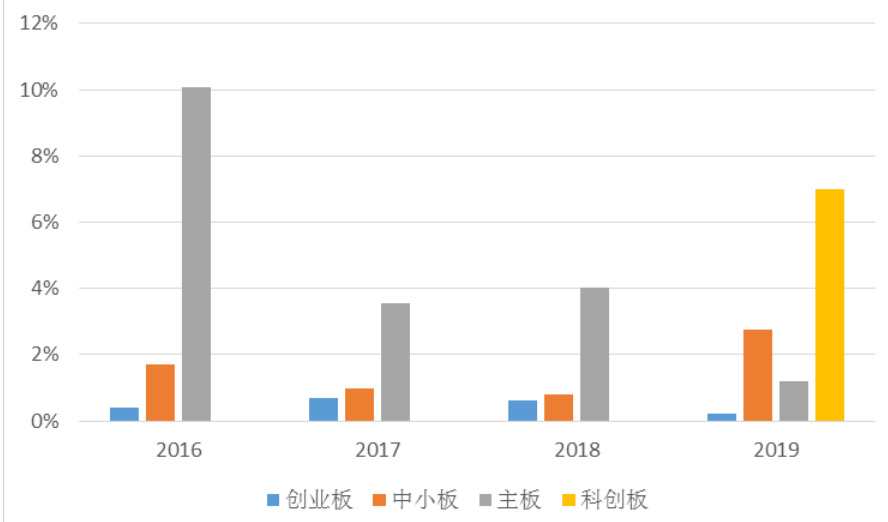
本报告系统研究了科创板新股的有效报价区间、中签率、新股首日涨幅及其影响因素,搭建了科创板打新收益测算模型,并基于经典秘书问题设计最优首日退出策略;筛选约30只科创板打新基金,测算两类打新专户产品在不同交易费用情况下的持有期收益,揭示科创板打新具备稳定的正收益预期,为投资者提供实操参考