Optimal Control with Expectation Constraint in a Smooth Boundary Case

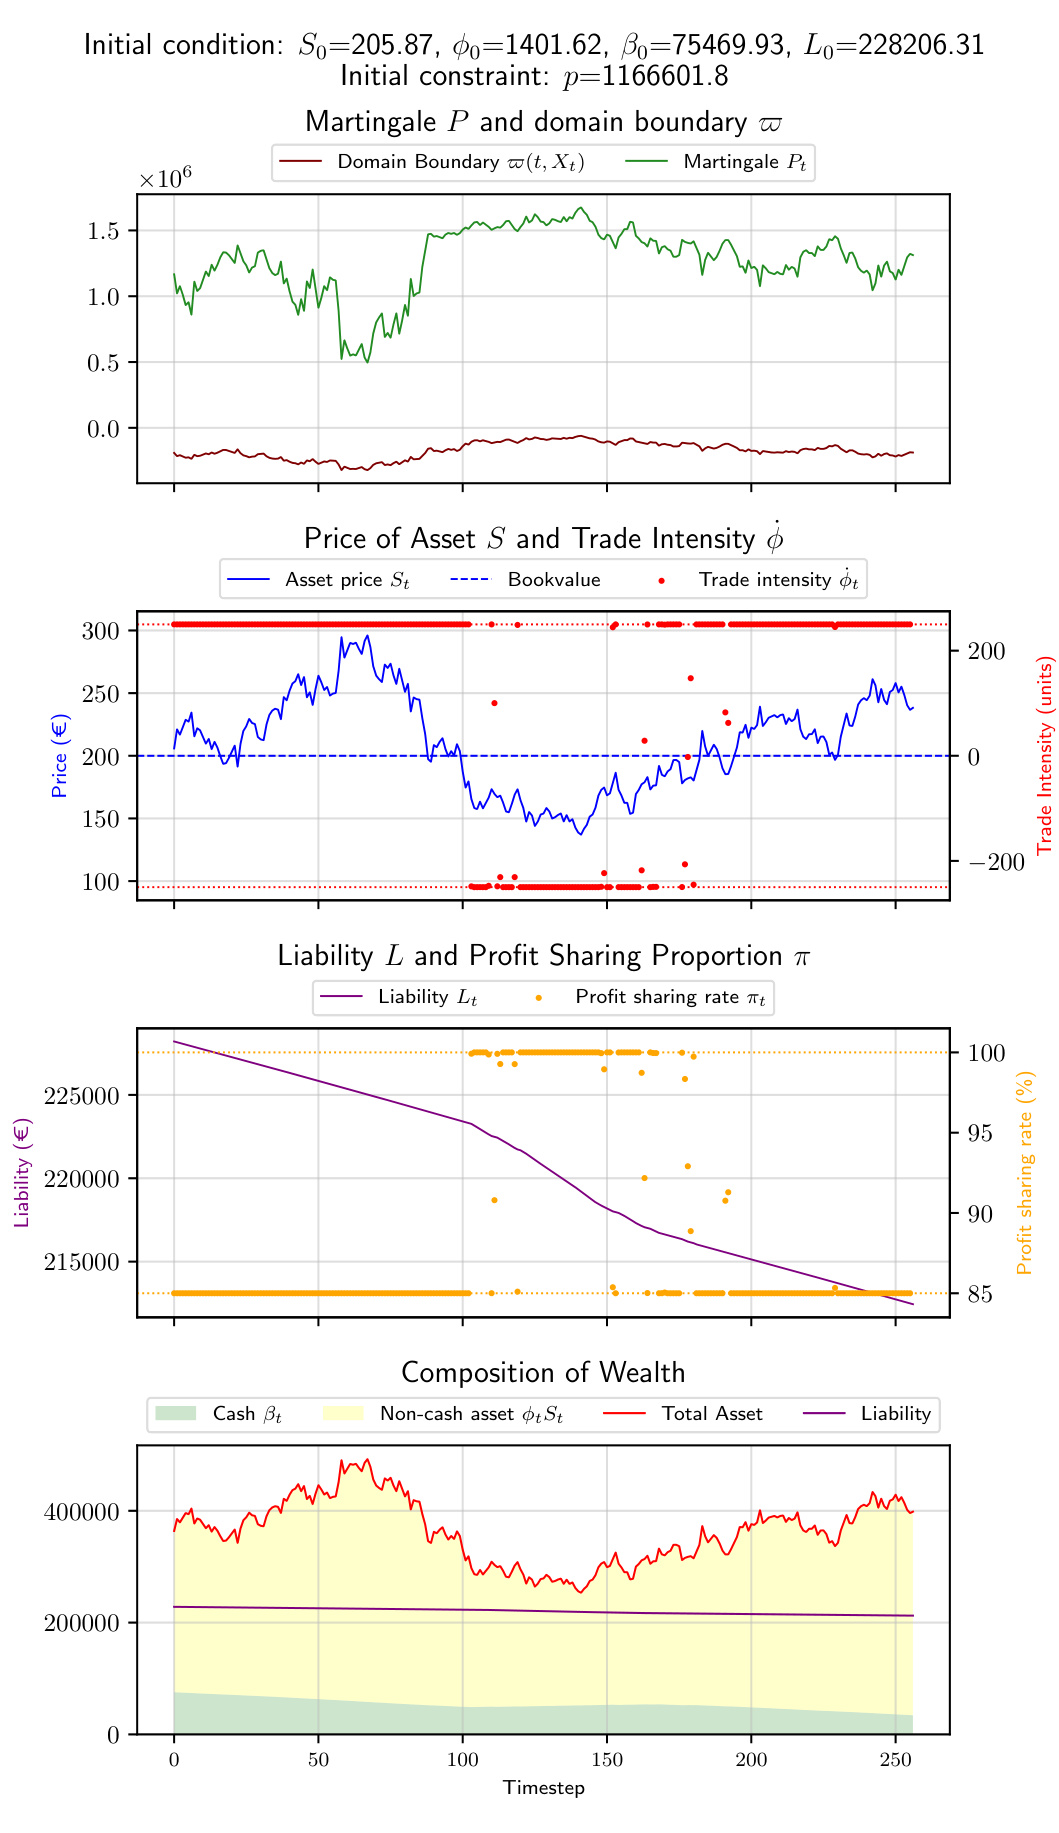
本报告研究在光滑边界条件下、带期望约束的随机最优控制问题,给出边界吸收性与Dirichlet边界条件的PDE刻画,提出有界控制近似及截断的 martingale 表示以实现比较,并通过 PINN 实现数值解,最后在资产-负债管理的 toy 模型中给出初步数值结果与误差估计,证明收敛性并展示了数值可行性与潜在应用。
本报告研究在光滑边界条件下、带期望约束的随机最优控制问题,给出边界吸收性与Dirichlet边界条件的PDE刻画,提出有界控制近似及截断的 martingale 表示以实现比较,并通过 PINN 实现数值解,最后在资产-负债管理的 toy 模型中给出初步数值结果与误差估计,证明收敛性并展示了数值可行性与潜在应用。
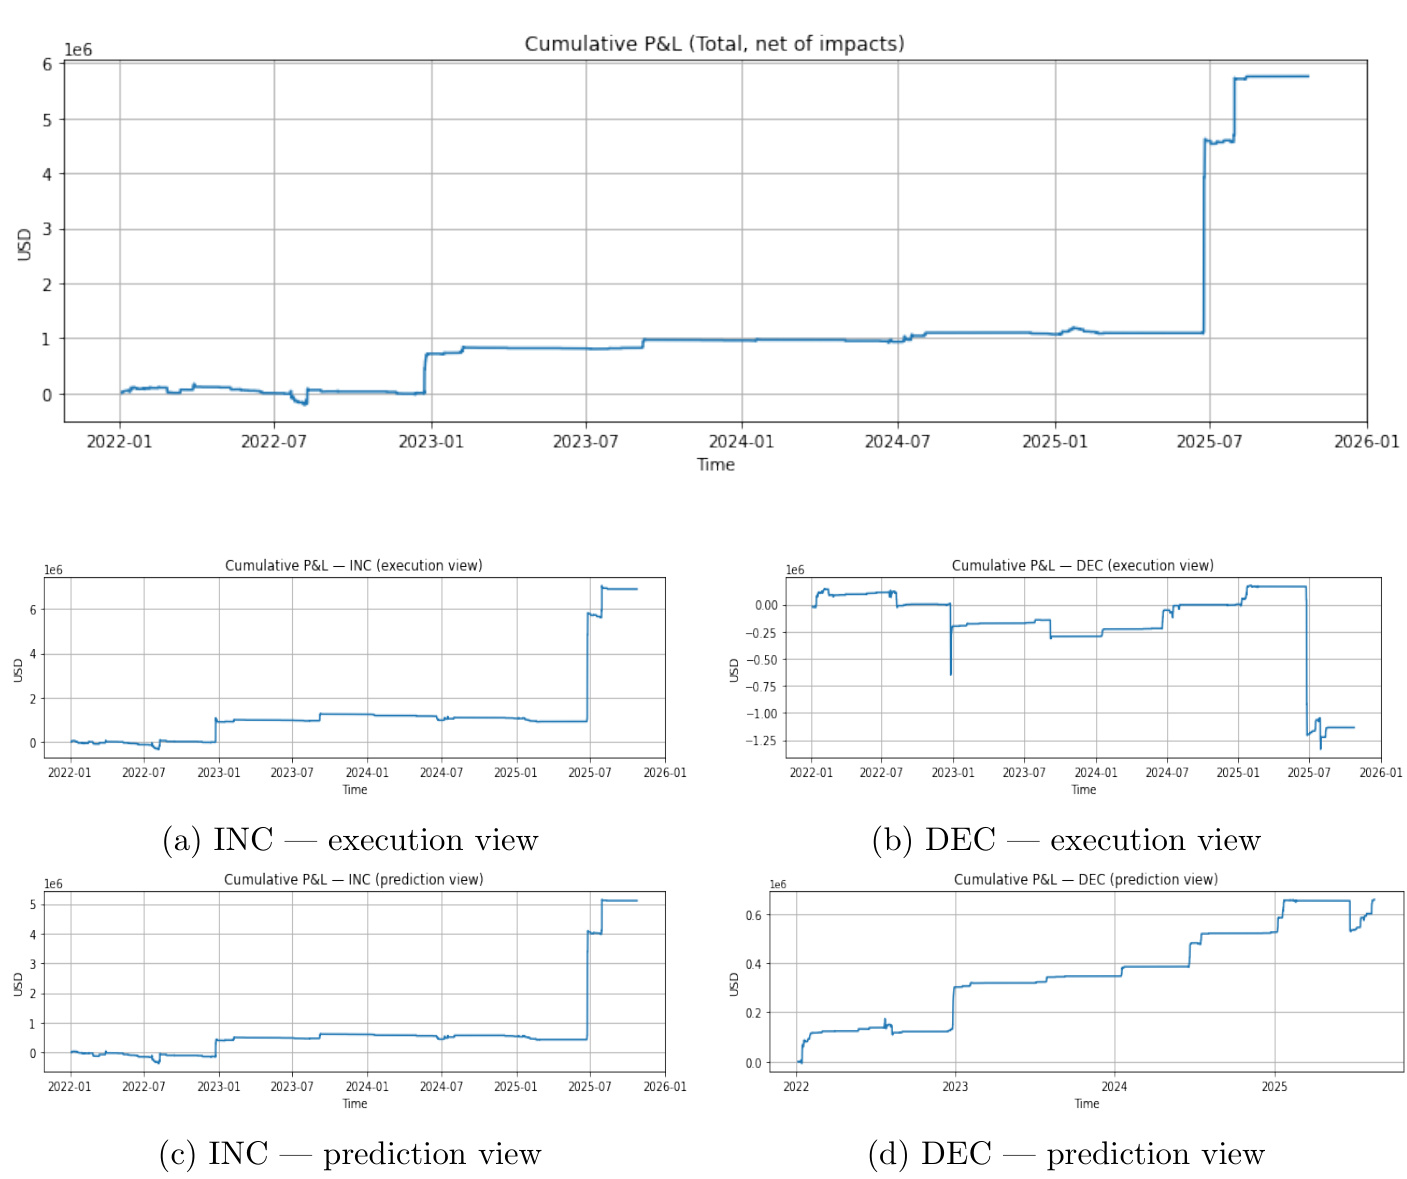
本研究提出对点过程的精确条件模拟框架,通过在同一潜在随机源下对观测轨迹执行条件化,重构对照路径以实现逐路径的市场冲击估计。核心在于给出在具有历史依赖强、可预测的强 thinning 下的条件分布(定理3.3),将潜在的 Poisson 流分解为已接受跳跃与未接受部分,从而在观测历史下实现无偏/无网格的对照路径再现。进一步给出事件驱动的重构算法(命题4.1),在被动、主动与混合执行策略下进行冲击和成本分析,并在 affine 队列漂移与多指数 Hawkes 内核下给出被动冲击的解析表示(定理4.5)。论文还构建了后验条件模拟用于事后估值和成本分析,并通过真实数据示例验证方法的可操作性与鲁棒性。代码实现可复现实验。

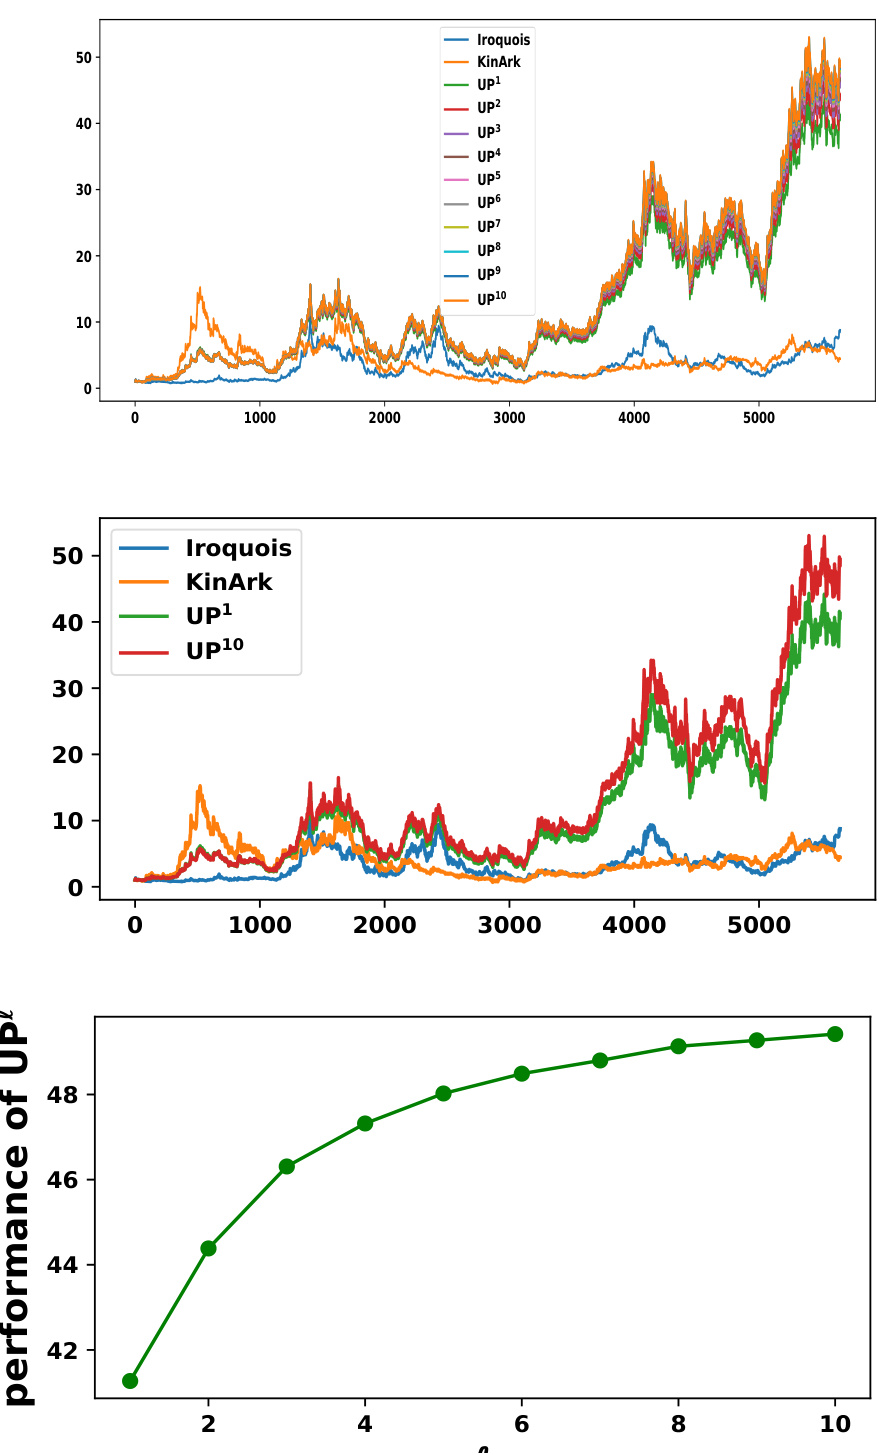
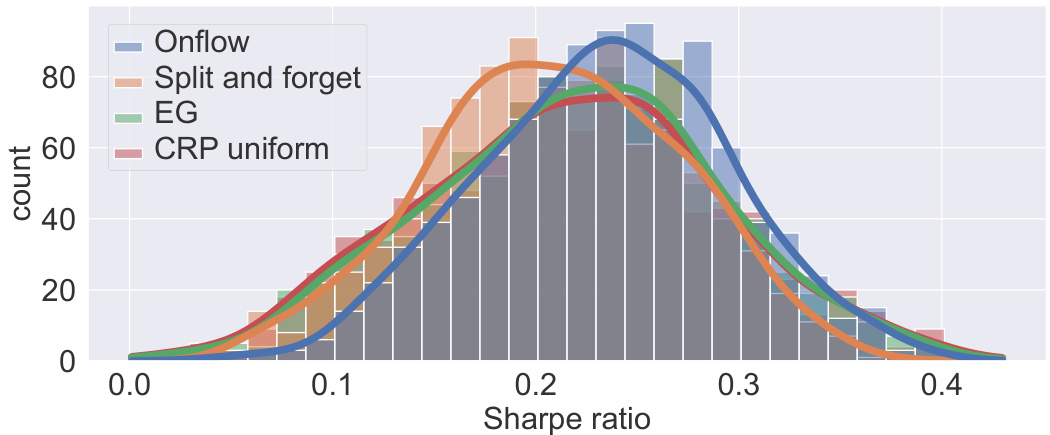
本论文提出 Onflow——一种基于 softmax 参数化与连续梯度流(用 ODE 实现)的无模型在线组合配置算法,显式将交易成本项(按比例费用并用 pseudo-Huber 正则化)纳入目标函数,从而在高交易费用情形下显著降低换手并保持超越或可比于经典在线策略的表现;在对 Old NYSE 和若干高波动资产(包括 NVDA/TSLA、BTC/ETH)离线回测中,当交易费为 0 时 Onflow 与 Cover 的 Universal Portfolio、Helmbold 等 EG 策略可比,当费率升至 2% 时 Onflow 明显优于多数基准且换手率显著更低;在对随机抽样(10 资产样本)的大规模实验中,Onflow 的 Sharpe 中位数优于对照组并在统计上显著(Wilcoxon p<10^-3)

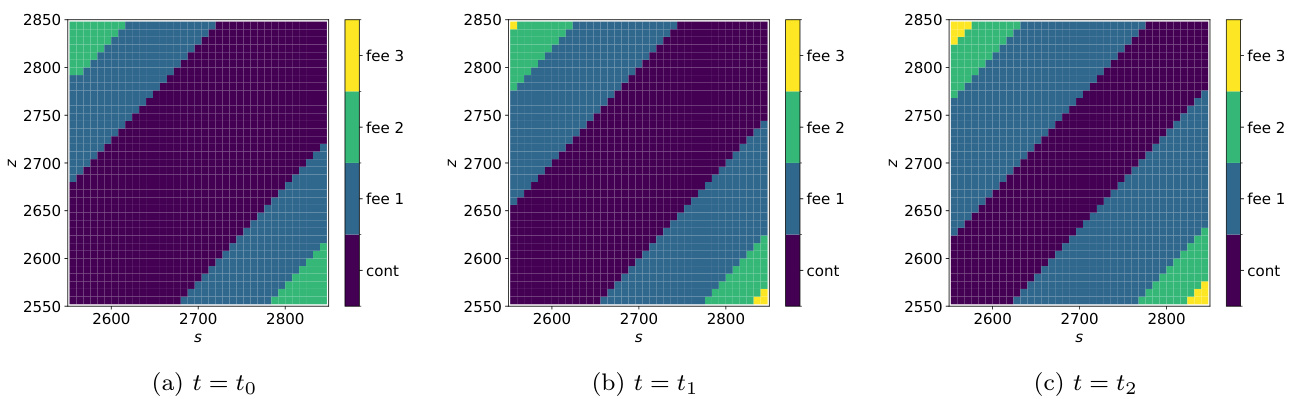
本文提出一种混合控制框架:将连续(CEX 交易速率)与随机延迟下的脉冲(DEX 下单及优先费选择)相结合,允许控制执行延迟的均值并容纳多个待执行订单,刻画对应的动态规划、HJB–QVI 的粘性解与数值最优策略;数值结果显示:最佳优先费选择显著优于随机/非策略化选择,并且增加优先费层级的边际收益很快趋于平稳

本文提出一个用于预测与交易日内/日前(DART)价差极值的端到端框架:在多区域上用区级逻辑回归预测正负价差“尖峰”,基于日-前出价栈估计系统与分区的线性价格冲击系数,并导出包含非对称买/卖影响与跨区拥堵效应的闭式最优仓位配比公式;在NYISO/ISO–NE/ERCOT的2022–2025检验期中,影响感知的多区最优策略显著改善风险回报,并显示Long Island为主要盈余来源

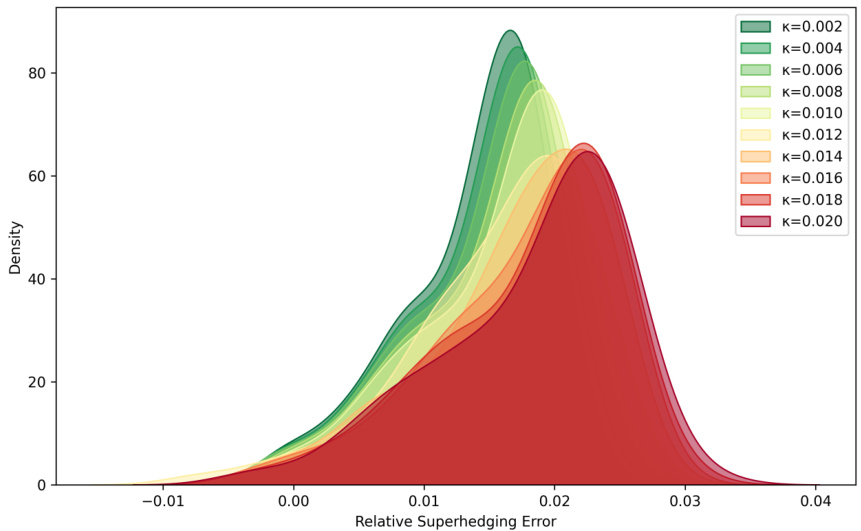
本论文提出了一种基于凸对偶与畸变Legendre-Fenchel变换的显式递归算法,用于计算离散时间下欧洲期权在比例交易成本存在时的超额对冲价格及最优对冲策略。该方法摆脱了传统鞅测度框架的依赖,适用于任意交易成本率,具备数值实现能力。基于标准美股ETF期权实证,展示了该方法的有效性与实际意义,验证了AIP无套利条件的关键作用,并阐述了交易成本对超额对冲误差及初始价格的影响。

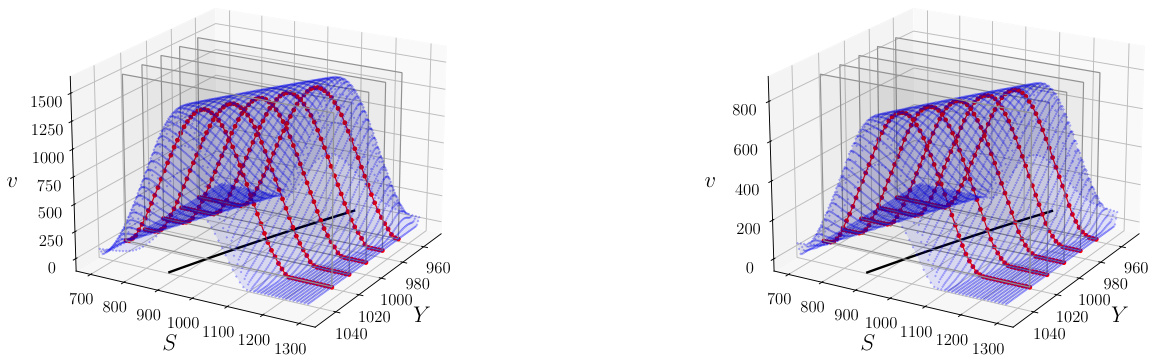
本论文研究自动做市商(AMM)中流动性提供者(LP)的最优退出时间问题,将LP退出决策建模为带内生停止时间的随机控制问题,证明其价值函数为哈密顿-雅可比-贝尔曼拟变分不等式的唯一粘性解。通过Euler隐式差分和Longstaff–Schwartz回归两种数值方法求解,实证展示了最优退出策略如何受预言机价格波动率、费用水平以及套利者与噪声交易者行为的影响,揭示了LP在潜在手续费收益与非永久损失之间的权衡机制 。