Random processes for long-term market simulations
发表于 2025年11月22日上传于 2025年11月25日
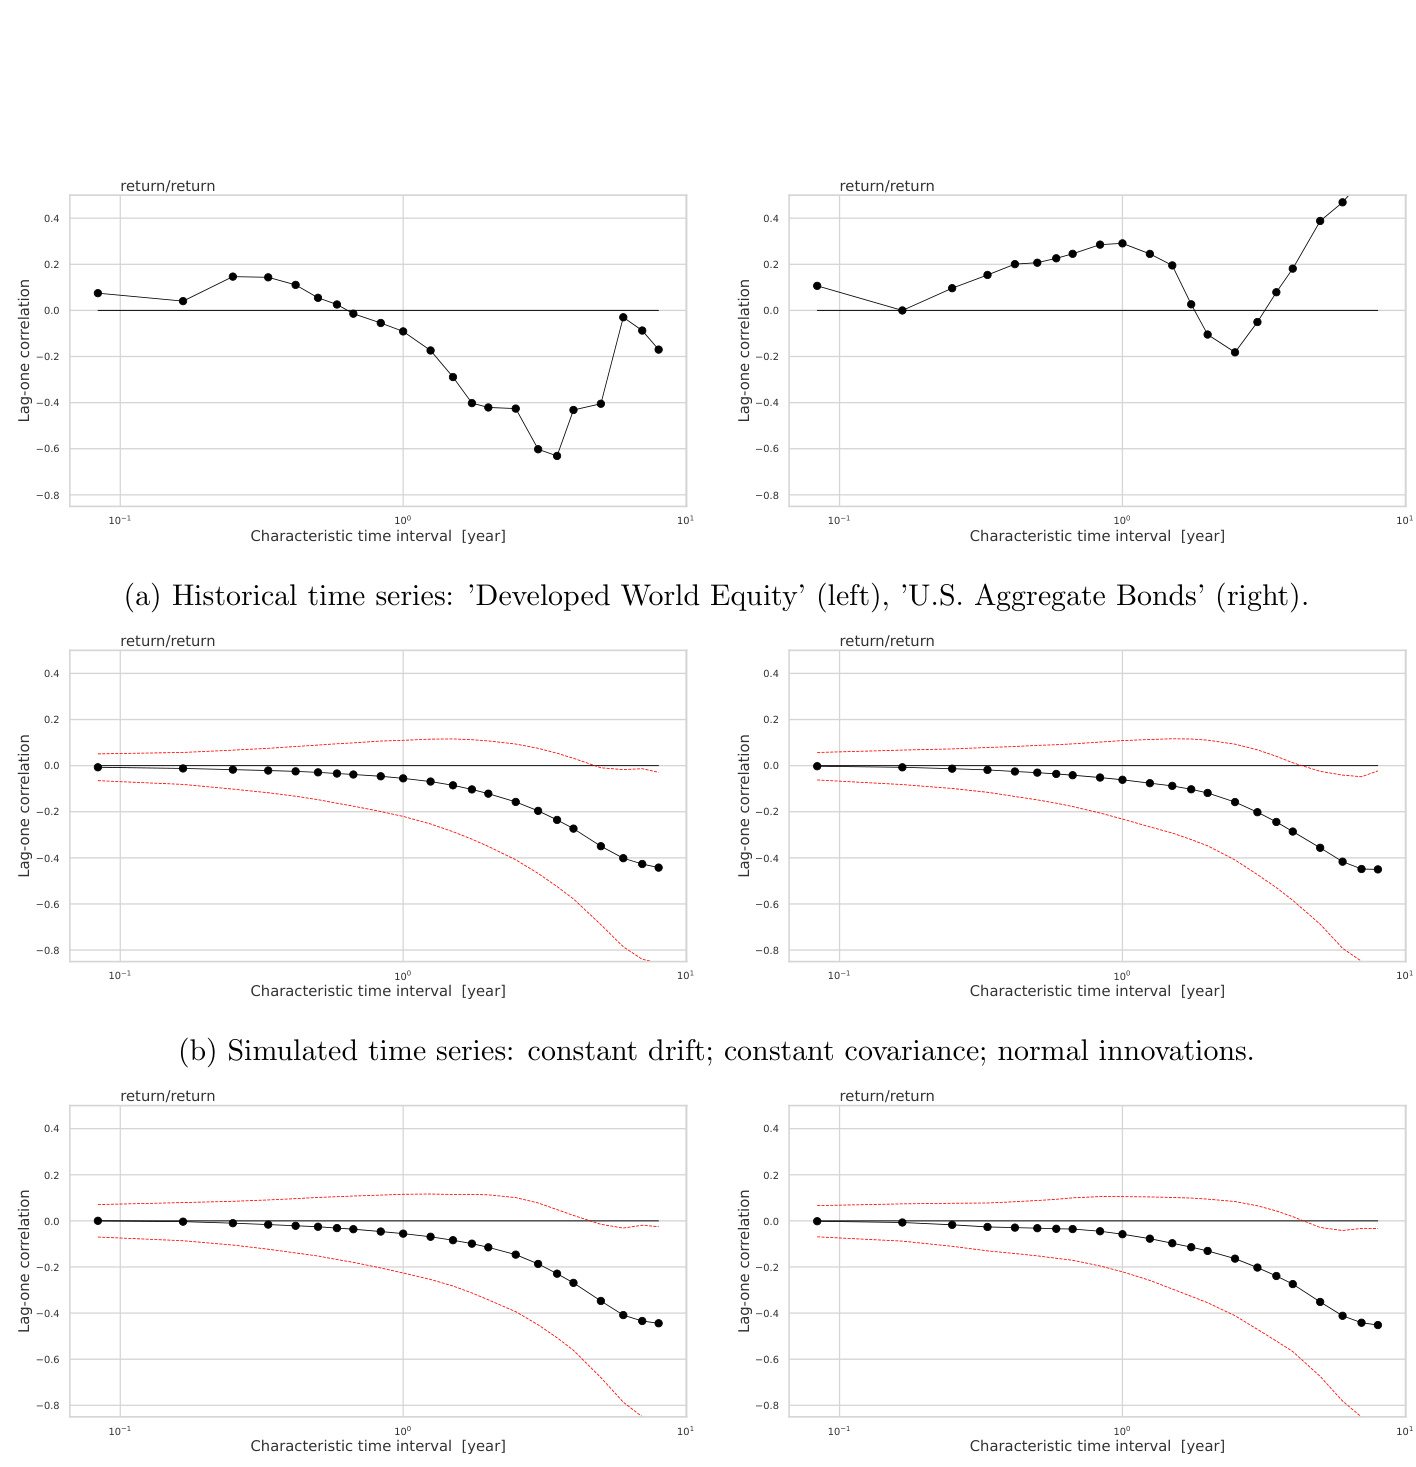
This paper builds a multivariate discrete-time process for long-horizon Strategic Asset Allocation (SAA) simulations that extends the classical normal random walk by (i) modeling drift uncertainty (DU), (ii) embedding negative return correlations (NRC) that induce medium-term mean reversion, (iii) using a parsimonious multivariate LMARCH for volatility dynamics, and (iv) generating asymmetric fat tails via a multivariate non‑central Student distribution — all validated against index data and Monte Carlo experiments .