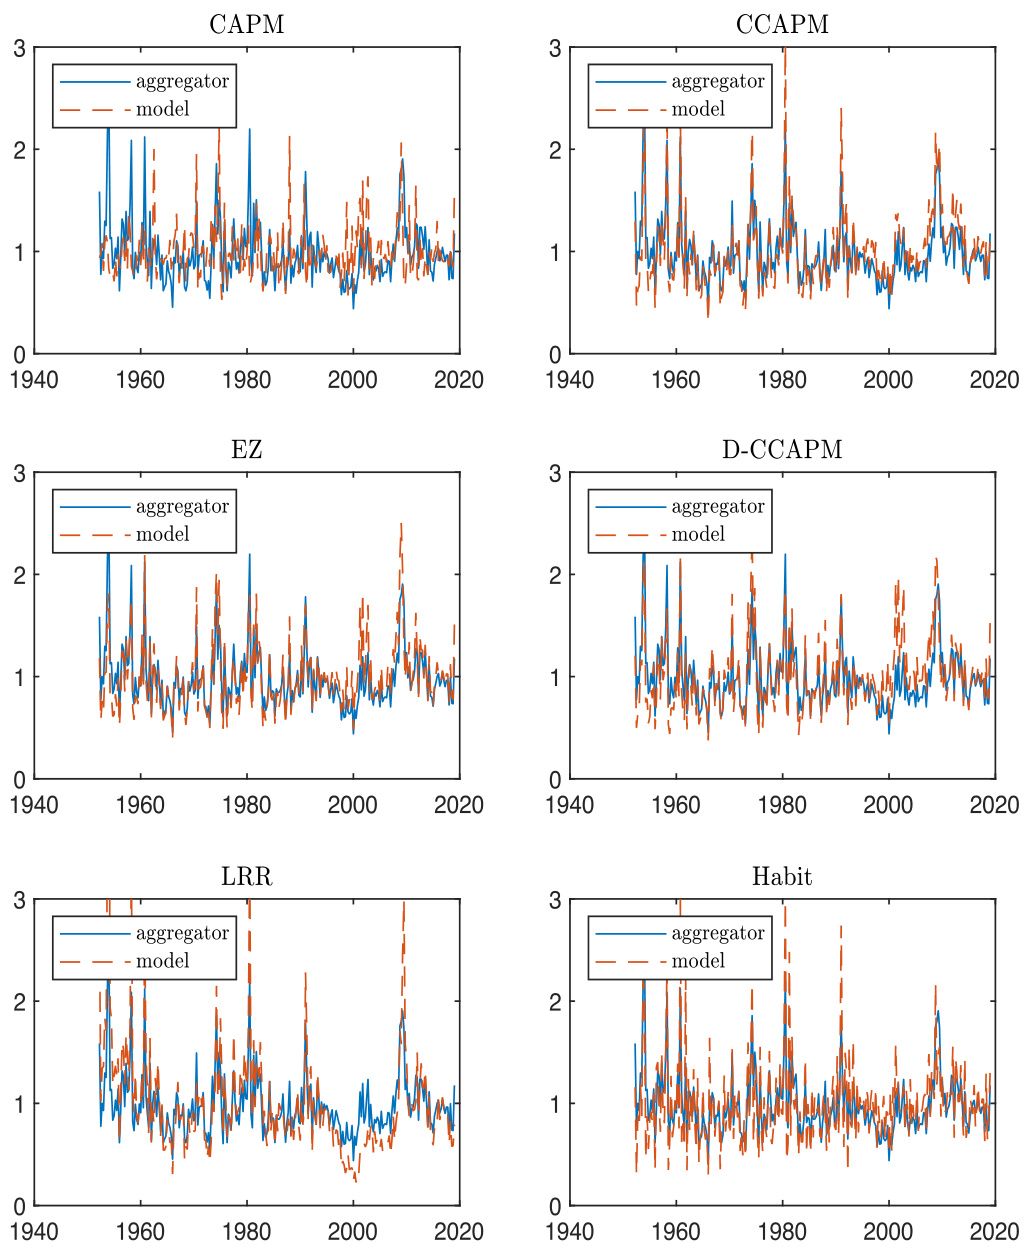
Generalized aggregation of misspecified models: With an application to asset pricingFed Atlanta发表于 2020年8月1日上传于 2025年11月6日本文提出了一种基于广义熵的模型聚合方法,有效应对多个错误指定的资产定价模型的不确定性。方法通过最小化Hellinger距离构建加权聚合随机贴现因子(SDF),在理论上保证了风险界限,并在实证中显著提升了资产定价模型的拟合表现,聚合结果对基准模型选择具有鲁棒性 。