ChatGPT in Systematic Investing Enhancing Risk-Adjusted Returns with LLMs
发表于 2025年10月30日上传于 2025年10月31日
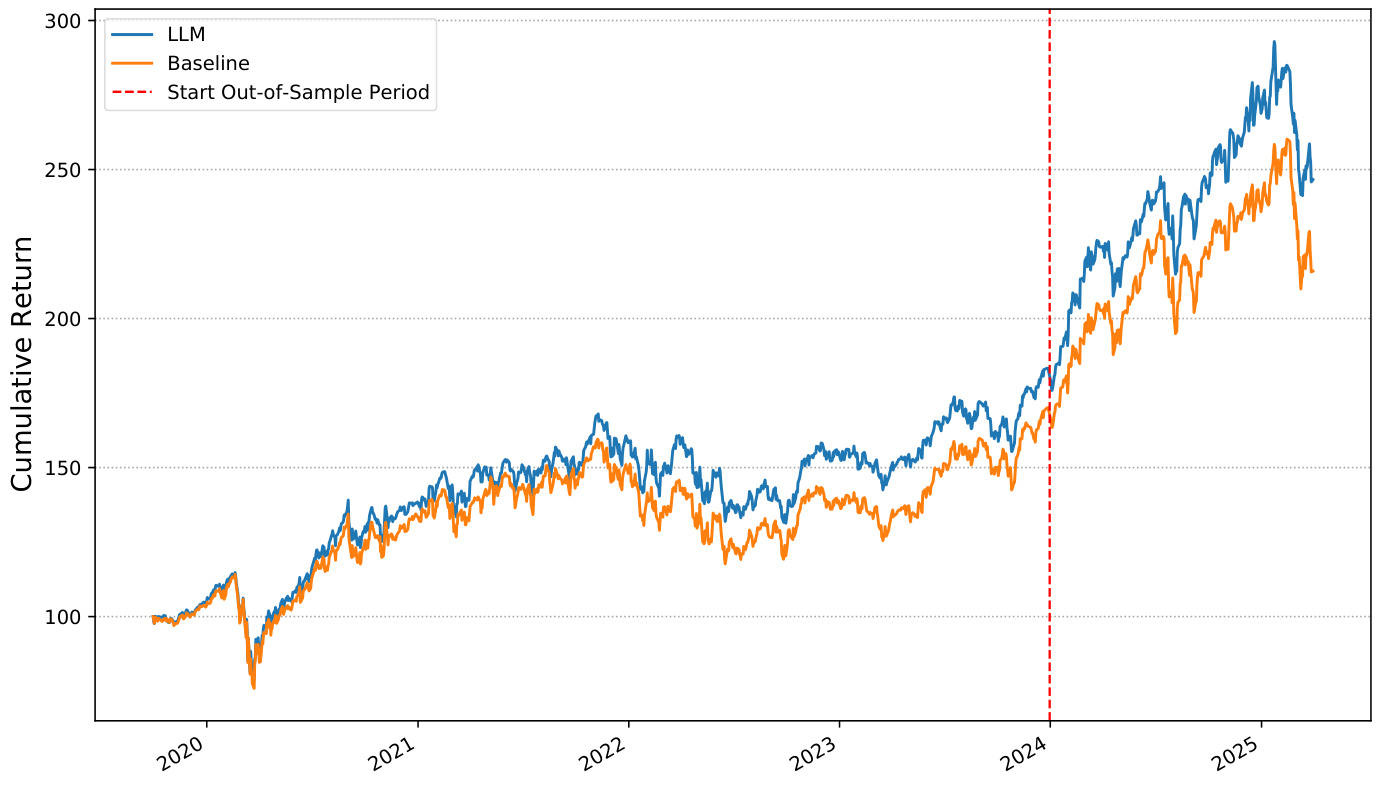
本报告研究大语言模型(LLM)如何通过解读个股新闻,增强跨期动量策略的风险调整收益。使用标普500成分股日频收益与高频新闻数据,利用ChatGPT生成新闻驱动信号,构建LLM增强动量组合。结果显示该策略在样本内外均超越传统动量基线,提升Sharpe和Sortino比率,且在考虑2个基点交易成本后仍具稳健性,表明LLM具备实时解析金融新闻的能力,显著提升因子投资表现 。