Signed network models for portfolio optimization
发表于 2025年10月6日上传于 2025年10月8日
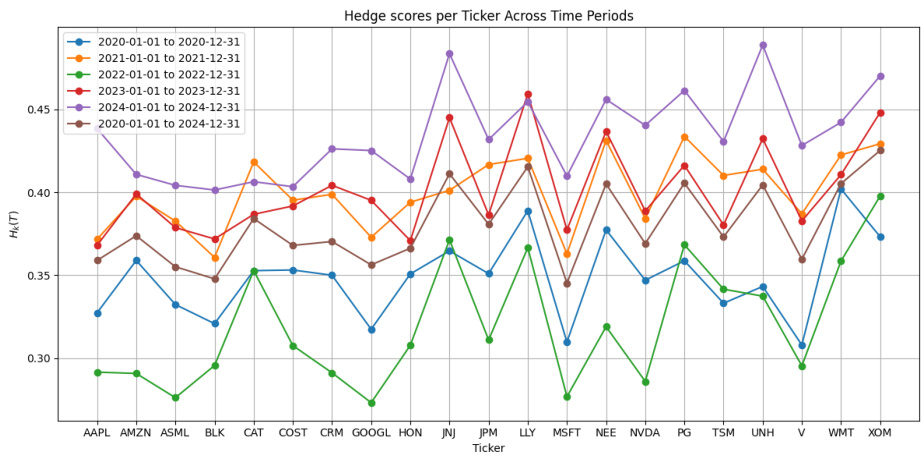
本论文提出基于带符号加权网络的资产间局部动态的降维方法,通过负相关边的“套期保值”特性选择资产子集以降低投资组合风险。方法构建时间序列签名图,定义资产的负边比例“套期保值分数”,并通过优化选择子集后再应用经典均值-方差配置。实证回测显示,所提方法在多数情况下与Markowitz模型及等权重基准表现持平甚至优越,验证了该网络模型在组合优化降维中的有效性和潜力