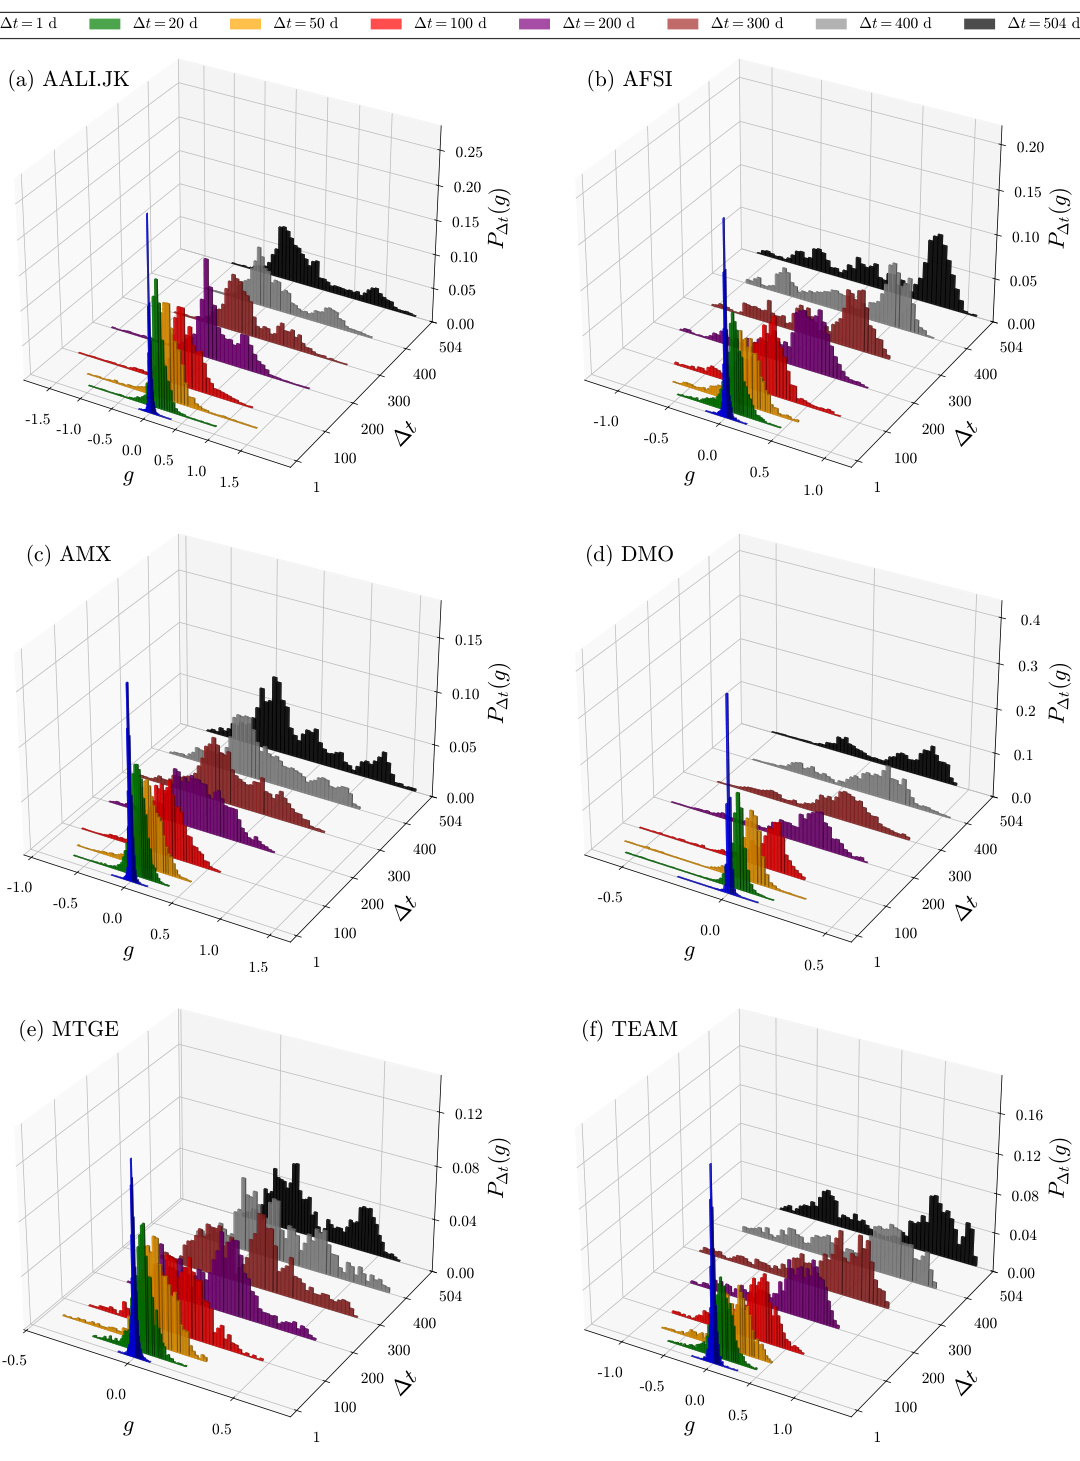
Characterizing asymmetric and bimodal long-term financial return distributions through quantum walksGhent Univ发表于 2026年4月15日上传于 2026年4月16日本文提出并验证了基于离散时间量子游走(quantum walk)的生成模型,用以刻画在长时间尺度(数月到两年)上观测到的收益分布的显著非高斯性、偏态与双峰特性,并展示该模型相较于单纯高斯假设在捕捉这些形态学特征上具有更强的表现力与解释性
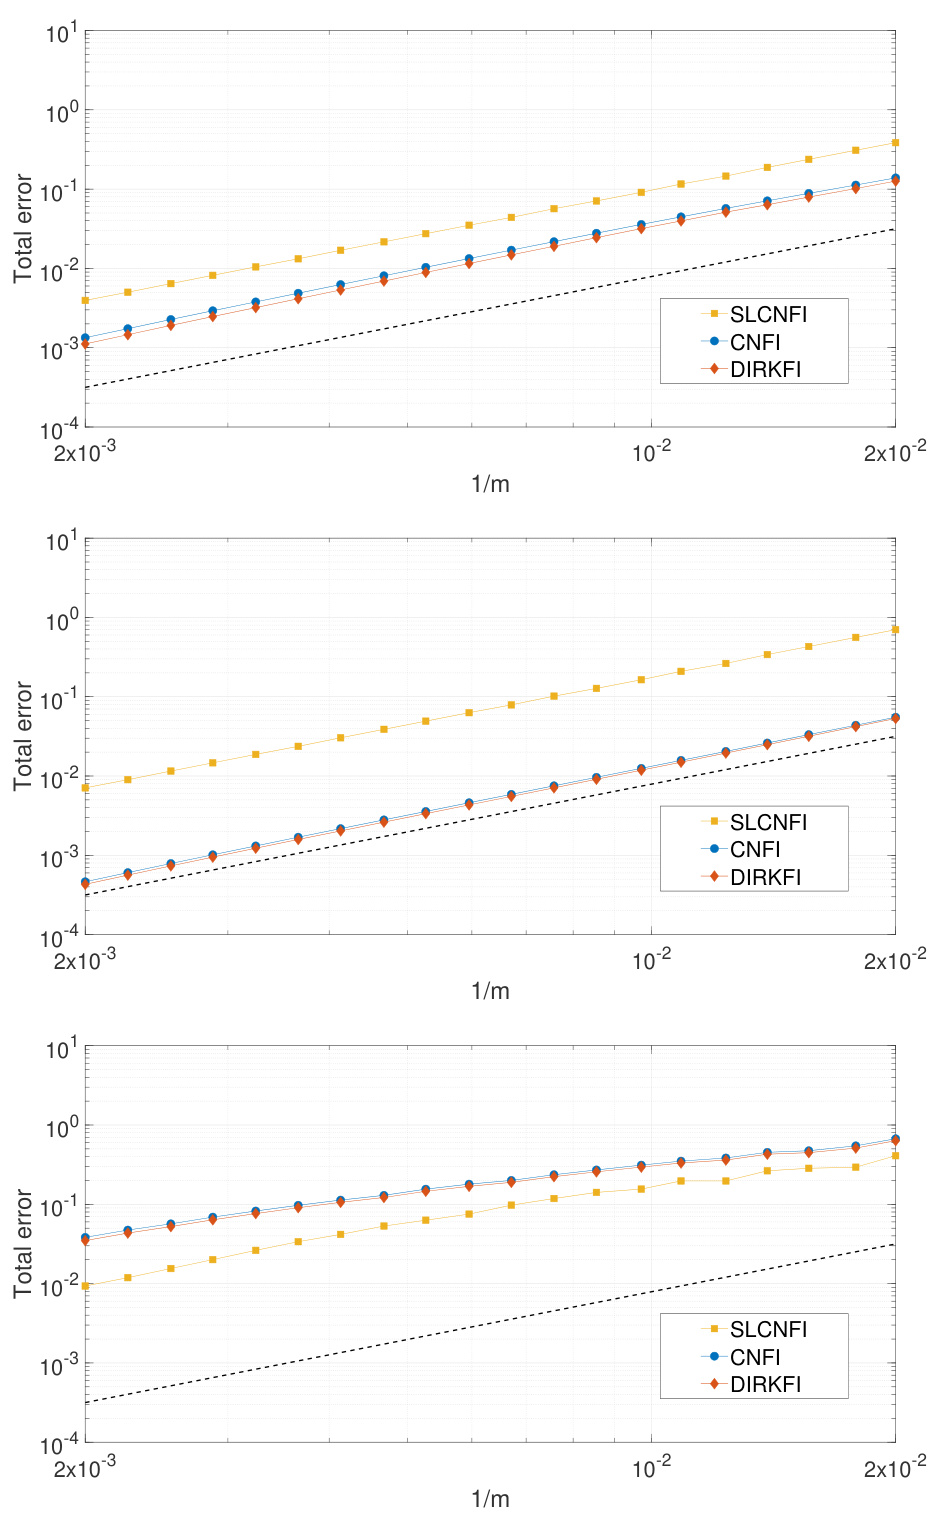
Numerical methods for solving PIDEs arising in swing option pricing under a two-factor mean-reverting model with jumpsGhent Univ发表于 2026年2月5日上传于 2026年2月5日本文提出并分析若干二阶数值方法(半拉格朗日 SLCNFI、半离散 CNFI、以及 L‑稳定 DIRKFI)用于求解在二因子均值回复带跳跃模型下得到的二维偏积分微分方程(PIDEs),理论与大量数值实验均验证了这些方法的二阶收敛性,并考察了 Delta Greeks 与最优行权策略的行为 .