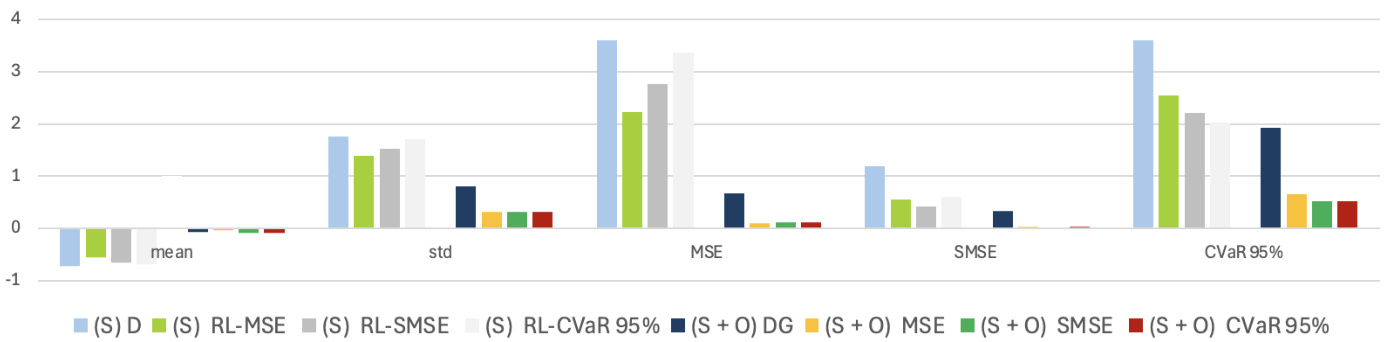
Deep Hedging with Options Using the Implied Volatility SurfaceHEC Montréal发表于 2025年8月14日上传于 2025年8月14日本论文提出了一种基于S&P 500指数期权及其完整隐含波动率曲面的深度对冲框架,结合强化学习与多种对冲工具,显著考虑交易成本和波动率风险溢价。实证表明,在2020-2023年期权数据的样本外测试中,该方法在风险管理和交易成本控制方面均优于传统的Delta-Gamma对冲策略,具备较强的现实应用价值。
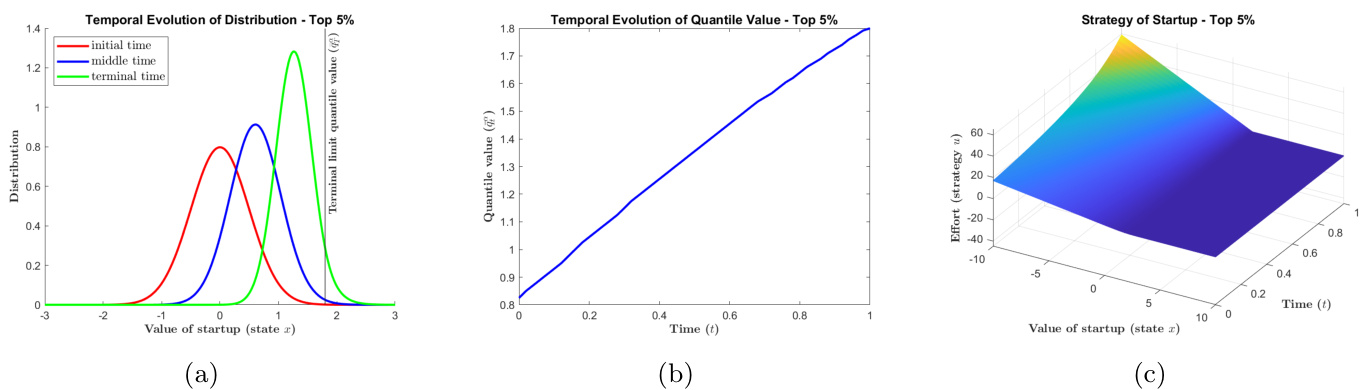
Ranking Quantilized Mean-Field Games with an Application to Early-Stage Venture InvestmentsHEC Montréal发表于 2025年7月1日上传于 2025年7月2日本文提出了一类基于$\alpha$-分位数的排名均场博弈模型,分别给出目标型和阈值型两种竞争形式,并应用于早期风投选拔问题。目标型形式得出解析解且满足ε-纳什均衡,阈值型形式通过数值方法求解,实证结果显示两种形式在创业公司市场价值分布和排名分位数上表现一致,目标型可有效近似阈值型,助力风投动态竞争分析。