Goal-based portfolio selection with fixed transaction costs
发表于 2025年10月27日上传于 2025年10月27日
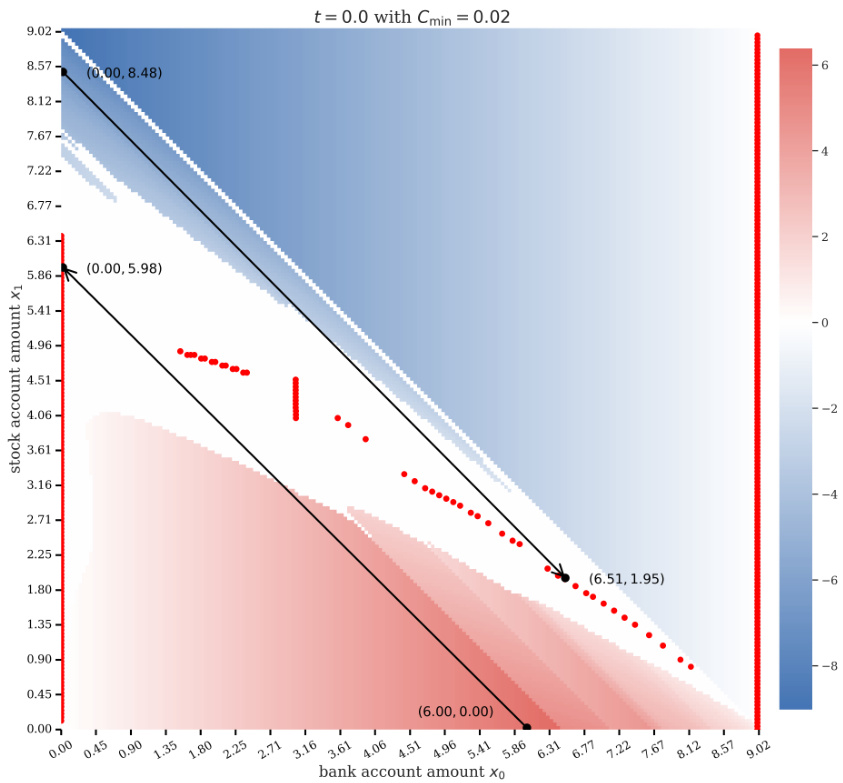
本论文研究了在存在固定交易成本情况下的多目标逐期资金需求投资组合选择问题。通过随机Perron方法,建立了对应的准变分不等式(QVI)系统的唯一粘性解性质,并证明了最优交易策略的存在。数值分析揭示了复杂的继续交易区域形态,且最优策略与无摩擦市场的V型策略显著不同,强调考虑资金账户与股票持仓的必要性,阐明固定成本对风险暴露和资金分配的非线性影响 。