Unwinding Toxic Flow with Partial Information
本文研究中央交易台在无法直接观测客户订单流毒性时,如何在内部化与外部化之间进行最优决策。作者将库存、毒性和外部化反馈纳入部分可观测随机控制框架,先利用滤波方法估计隐藏毒性与库存,再通过变分方法推导唯一最优交易策略。基于HSBC机构外汇数据和数值模拟,研究发现客户流方向性存在显著日间差异,外部化反馈会明显影响绩效,而部分信息策略相较完全信息策略的绩效损失在测试情景中低于0.1%。
We derive a mesoscopic model of optimal execution with passive limit orders, grounding it in microstructural observations of order-flow imbalance and limit-order fill probabilities . The model yields a reduced-form passive impact rate that decays exponentially with quote distance and links directly to fill intensity . An optimal liquidation problem is solved where the trader selects the distance of passive sell quotes, trading off higher fill probability against larger cumulative impact and potential non-execution risk . Empirical calibration using NASDAQ equities and public FX data supports the core microstructural assumptions and highlights extensions to heterogeneous decay rates, transient impact, and target execution schedules .
本研究提出一个两层的 OTC 做市模型,将 RFQ 的胜率和流媒体的成交率作为两条慢速声誉变量,通过门控函数将历史执行质量转化为未来报价需求的强度,形成即时利润与长期 franchise 价值的权衡。结果显示策略在不同声誉水平下会处于不同的流量状态,且跨 Tier 的回路会导致多稳态现象,可能出现从边缘做市到领先流动性的切换。该框架还揭示了 last-look、延迟与逆向选择在门控中的作用,以及通过对冲与门控参数的调整来管理 toxicity 的路径 。

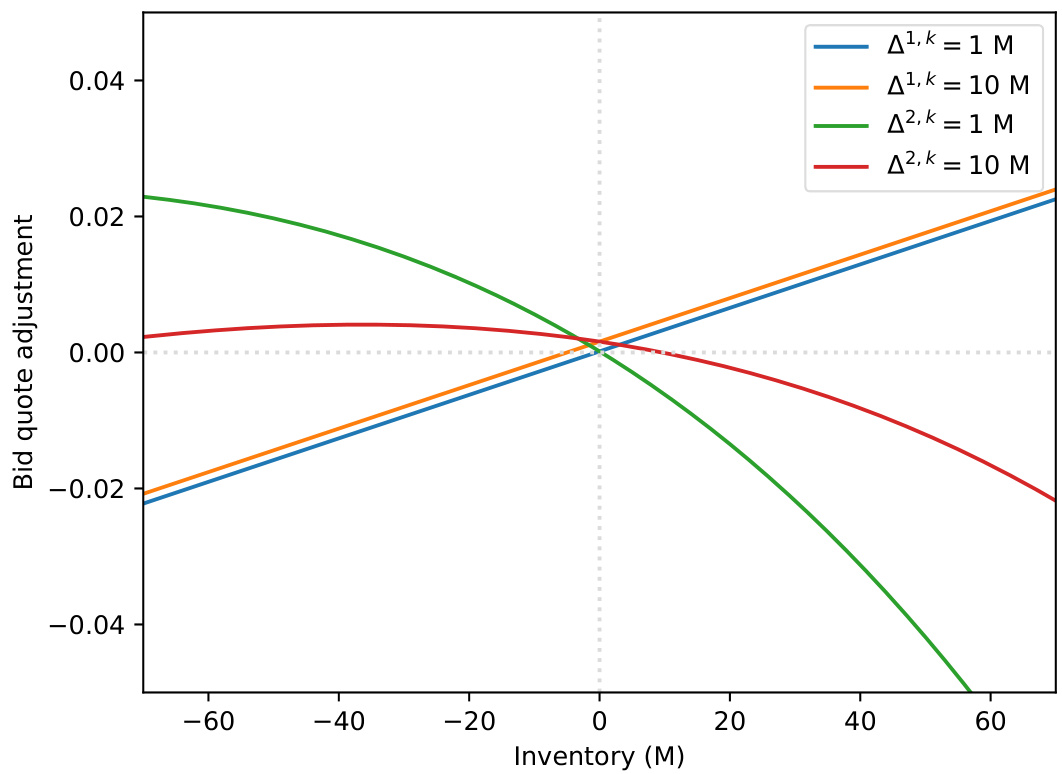
本论文将经纪商在RFQ(多经纪商询价)固定收益市场中的做市定价问题形式化为带有即时规模加权命中率目标的随机最优控制问题,并证明在对命中率罚项进行对偶化后,HJB方程保留可分离的哈密顿结构,从而得到精确的最优报价映射;在Bergault–Guéant式二次近似下,价值函数曲率满足Riccati方程,线性化后报价可分解为无风险利差、库存风险校正与命中率校正三部分,这些结论在数值实验中得到验证并展示了目标罚重对报价与期望命中率的显著影响

This paper develops a two-tier stochastic control model for RFQ market making where tier A (aggregator) flow is gated by a slowly evolving win-score while tier B provides ungated background flow; the dealer selects size-ladder offsets and optimal quotes are recovered via reduced Hamiltonians and an envelope theorem, producing an adiabatic separation between fast inventory control and slow score dynamics .

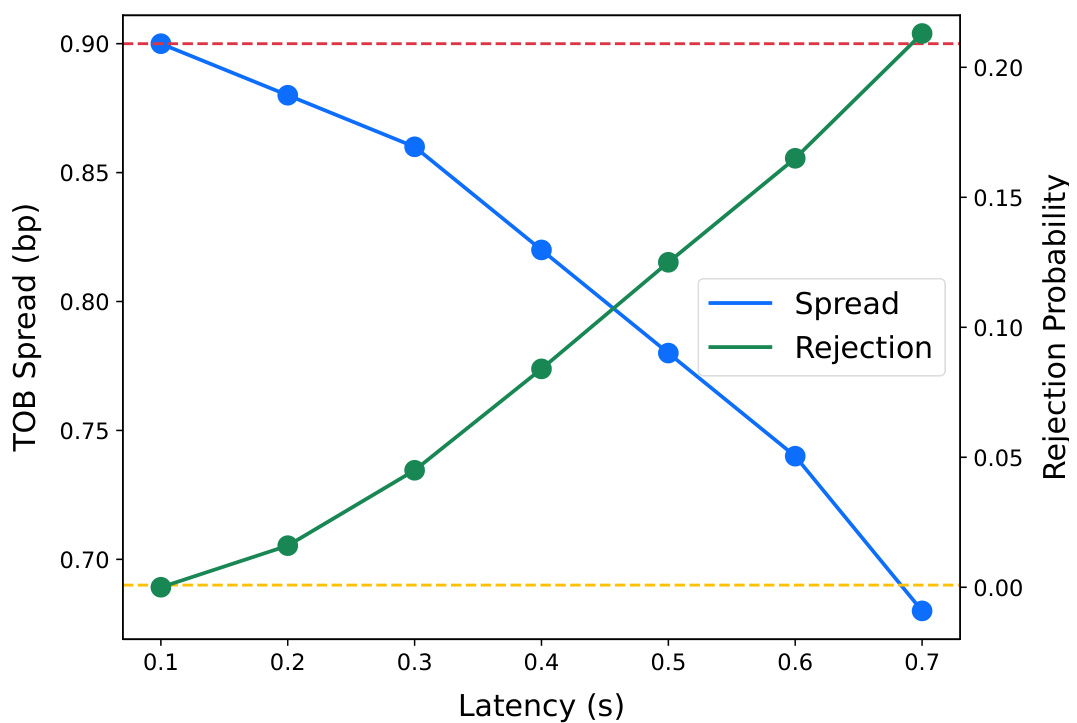
本文提出一个基于Avellaneda–Stoikov框架的OTC FX做市动态控制模型,将“接受/拒绝”规则(slippage tolerance)作为与报价共同优化的控制量,并引入基于EMA的拒绝评分作为声誉代理,使到达率内生地受过去拒绝的反馈影响;通过HJB得到带库存与声誉状态的最优控制问题,并提出adiabatic-二次近似得到闭式近似报价与阈值,且使用拒绝率自洽标定影子损失J以连接快慢时尺度

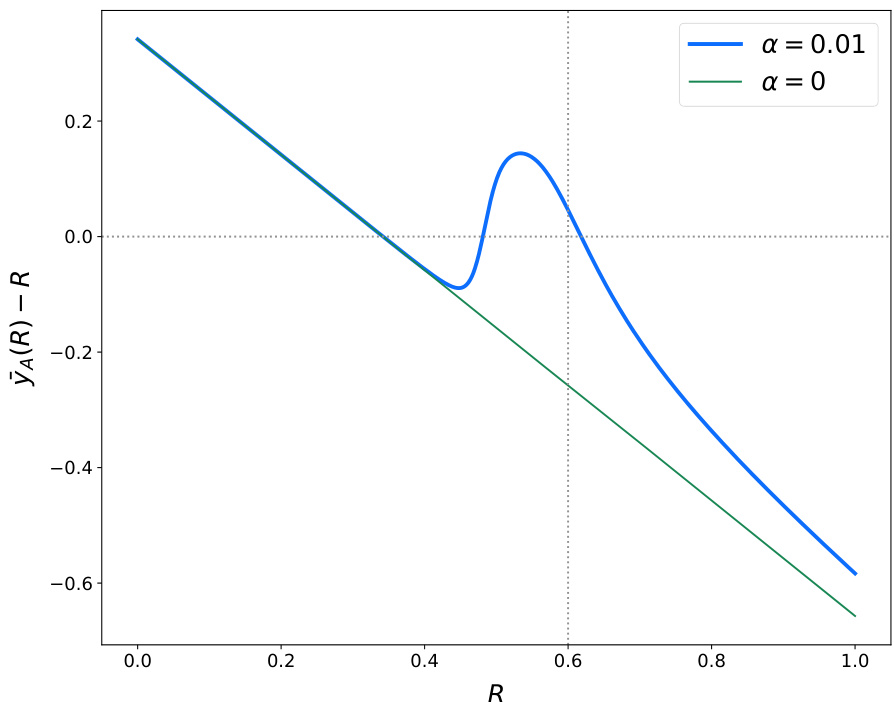
本文提出并分析了在具有指数衰减(resilient)价格冲击下的场外(OTC)外汇做市与对冲问题,建立包含冲击状态 x 的 HJB 优化框架并给出二次近似的闭式解与数值解,证明在考虑冲击恢复性的情况下对大仓位的风险管理和对冲决策能显著提升绩效(通过蒙特卡洛验证),同时讨论了与 Almgren–Chriss 永久冲击模型的近似关系与适用边界 .

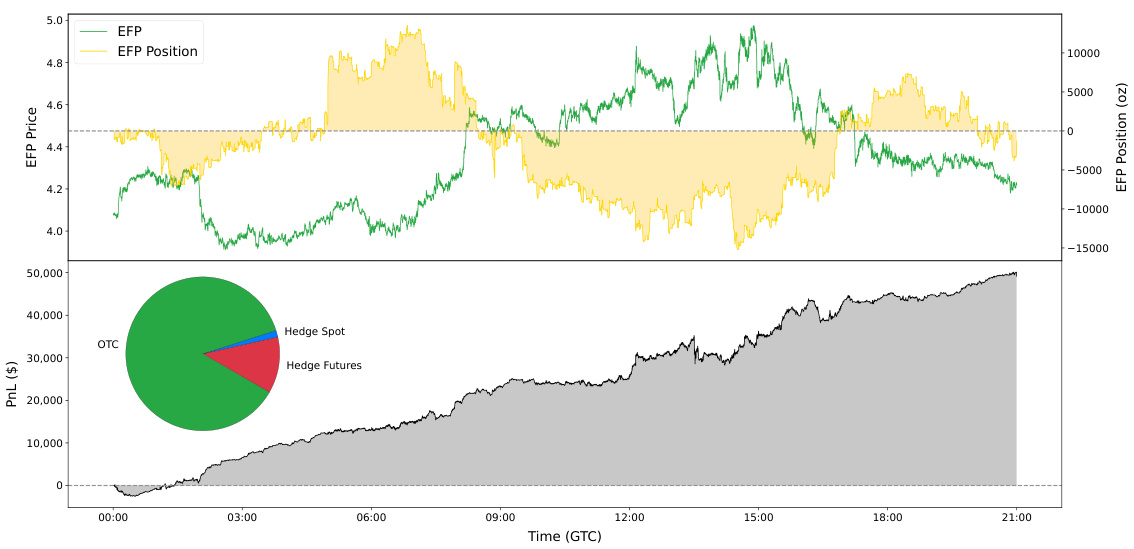
本文提出将交易所现货-期货价差(EFP)建模为嵌套 Ornstein–Uhlenbeck 过程,并在该价差模型下建立场外(OTC)现货做市策略与可在现货/期货上对冲的联合最优控制框架;采用二次近似与多维 Riccati/ODE 求解得到闭式近似策略,支持近实时策略优化;数值例子(以黄金为例)显示接入期货对冲可显著降低风险并提升收益风险比,同时嵌套 OU 用于对均值不确定性的鲁棒化(减弱过度自信的统计套利)

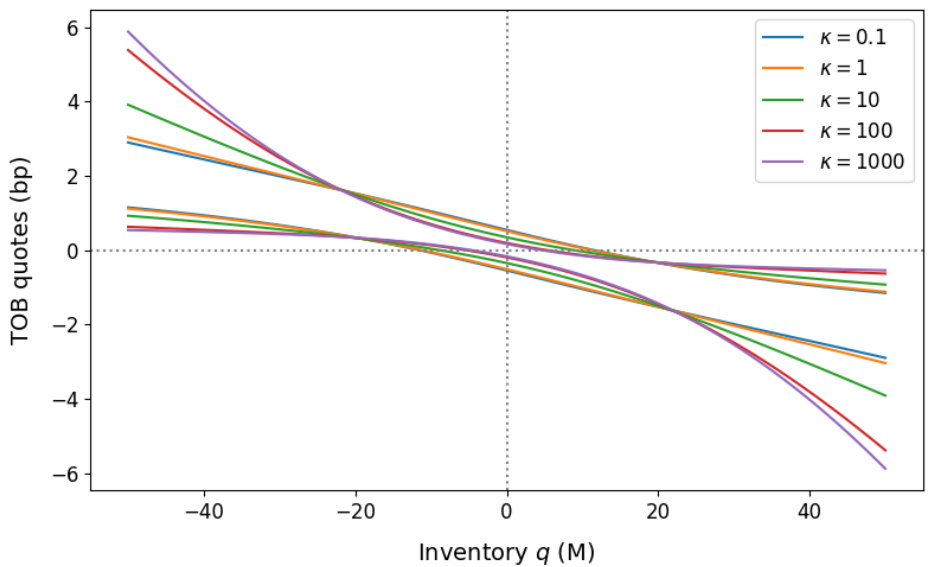
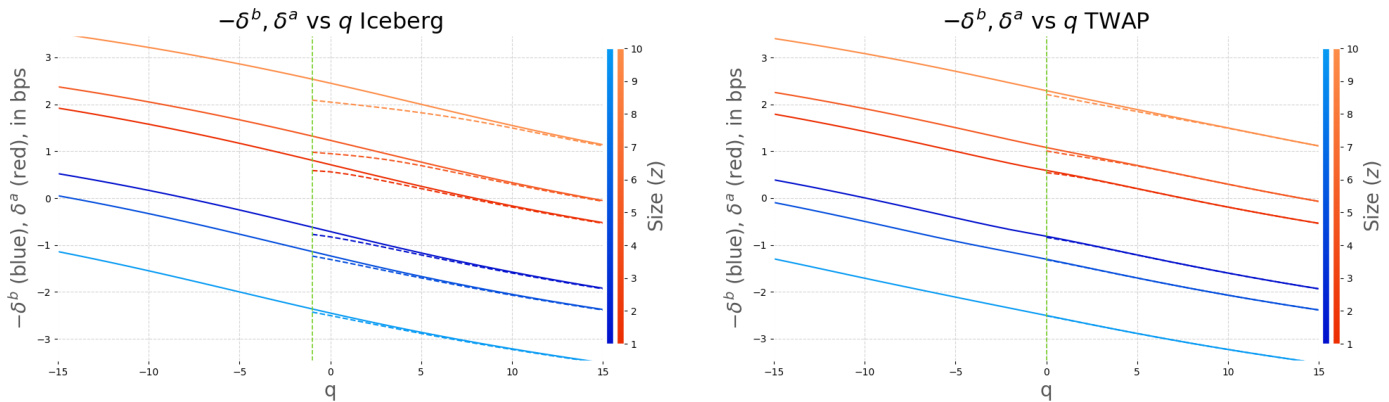
本文构建并求解了包含内部交易所被动流动性的市场做市最优控制模型(HJBQVI),揭示了存在基于库存的“执行阈值”与对外报价偏斜机制,表明最优策略在P&L和风险控制上显著优于将内部订单简单并入OTC挂价的朴素基准,并讨论了费用/边际对成交率与收益的影响

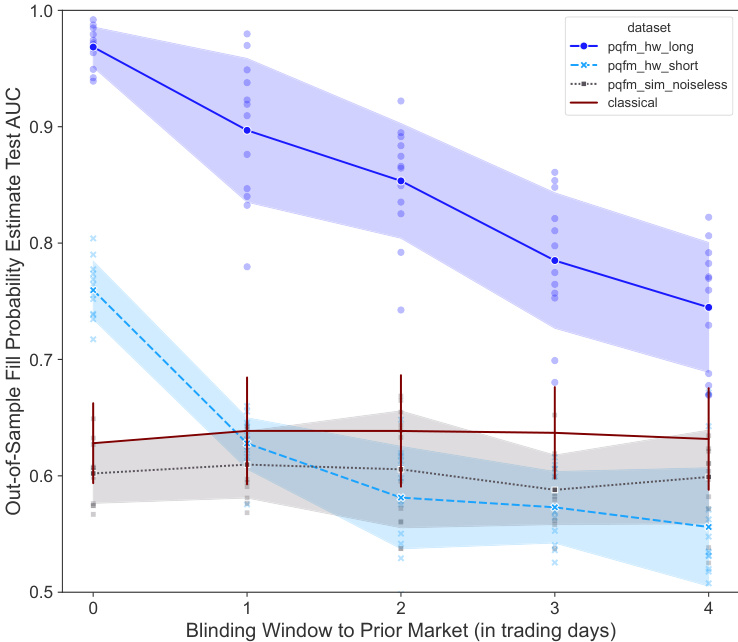
本文针对欧州公司债券市场算法交易中的订单成交概率估计问题,提出利用量子计算生成特征,配合统计学习模型进行填充概率预测。基于真实大规模交易数据,采用IBM量子硬件与无噪声模拟对比实验,结果显示量子硬件生成的特征能够显著提升机器学习模型预测效果,测试AUC较经典特征提升高达34%。该研究展示了量子计算在金融量化模型增强中的潜力及探索价值