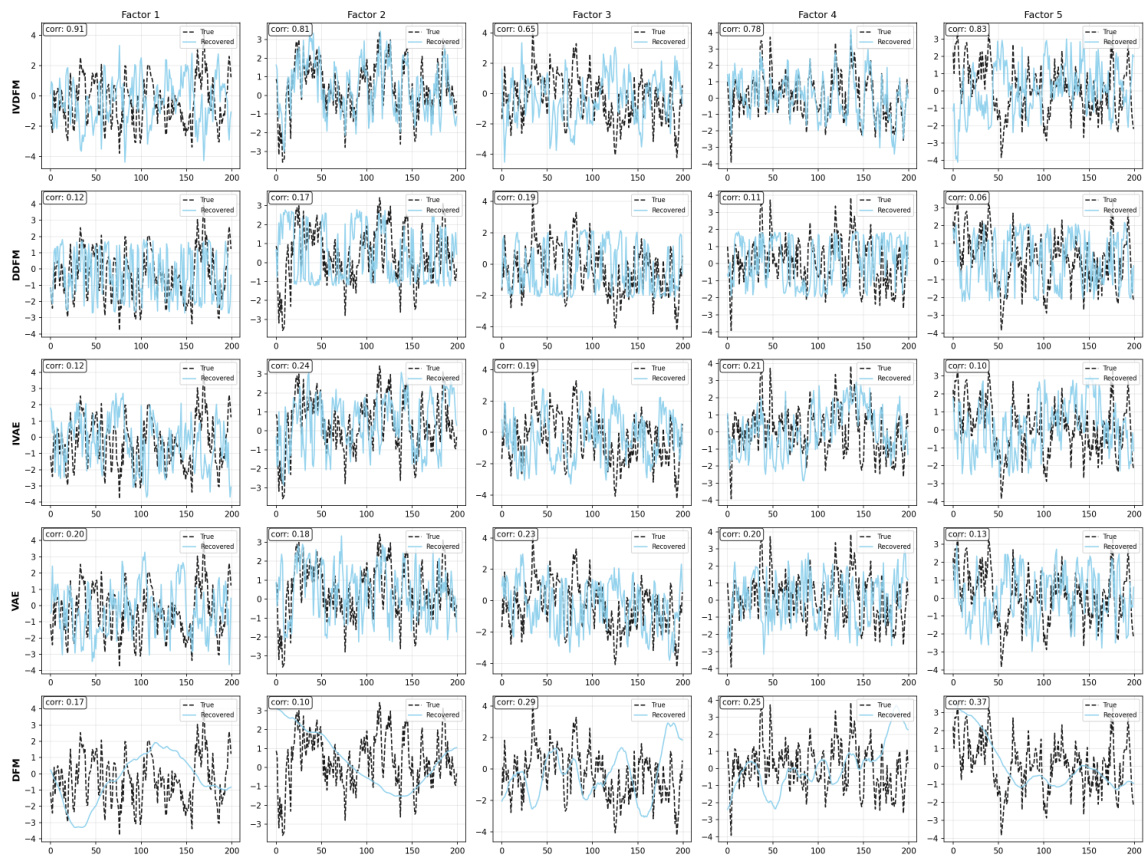
CONDITIONALLY IDENTIFIABLE LATENT REPRESENTATION FOR MULTIVARIATE TIME SERIES WITH STRUCTURAL DYNAMICSICLR发表于 2026年3月24日上传于 2026年3月25日提出 iVDFM:通过对驱动动态的创新过程施加条件化的可辨识性(iVAE 风格)并采用线性对角动力学,模型使潜在因子在置换与分量仿射/单调可逆变换下可辨识,并在合成数据恢复、干预可解释性与若干真实数据的概率预测上展现竞争力与稳定性
PORTFOLIO OPTIMIZATION UNDER RECURSIVE UTILITY VIA REINFORCEMENT LEARNINGICLR发表于 2026年3月24日上传于 2026年3月25日本文将资产定价中的递归效用(Epstein–Zin)嵌入到基于价值函数的强化学习(PPO、A2C)中,通过 K 抽样蒙特卡洛近似未来确定性等价(CE)并构造相应的值目标与近似优势估计(AAE),在 110 只韩国 ETF、10 个时间序列训练/测试切分的实证中,相较于折现(naive)目标显著提升了夏普率并降低了最大回撤,支持递归效用作为风险敏感目标的有效性 .