HYBRID VECTOR AUTO REGRESSION AND NEURAL NETWORK MODEL FOR ORDER FLOW IMBALANCE PREDICTION IN HIGH-FREQUENCY TRADING
发表于 2024年11月14日上传于 2025年5月12日
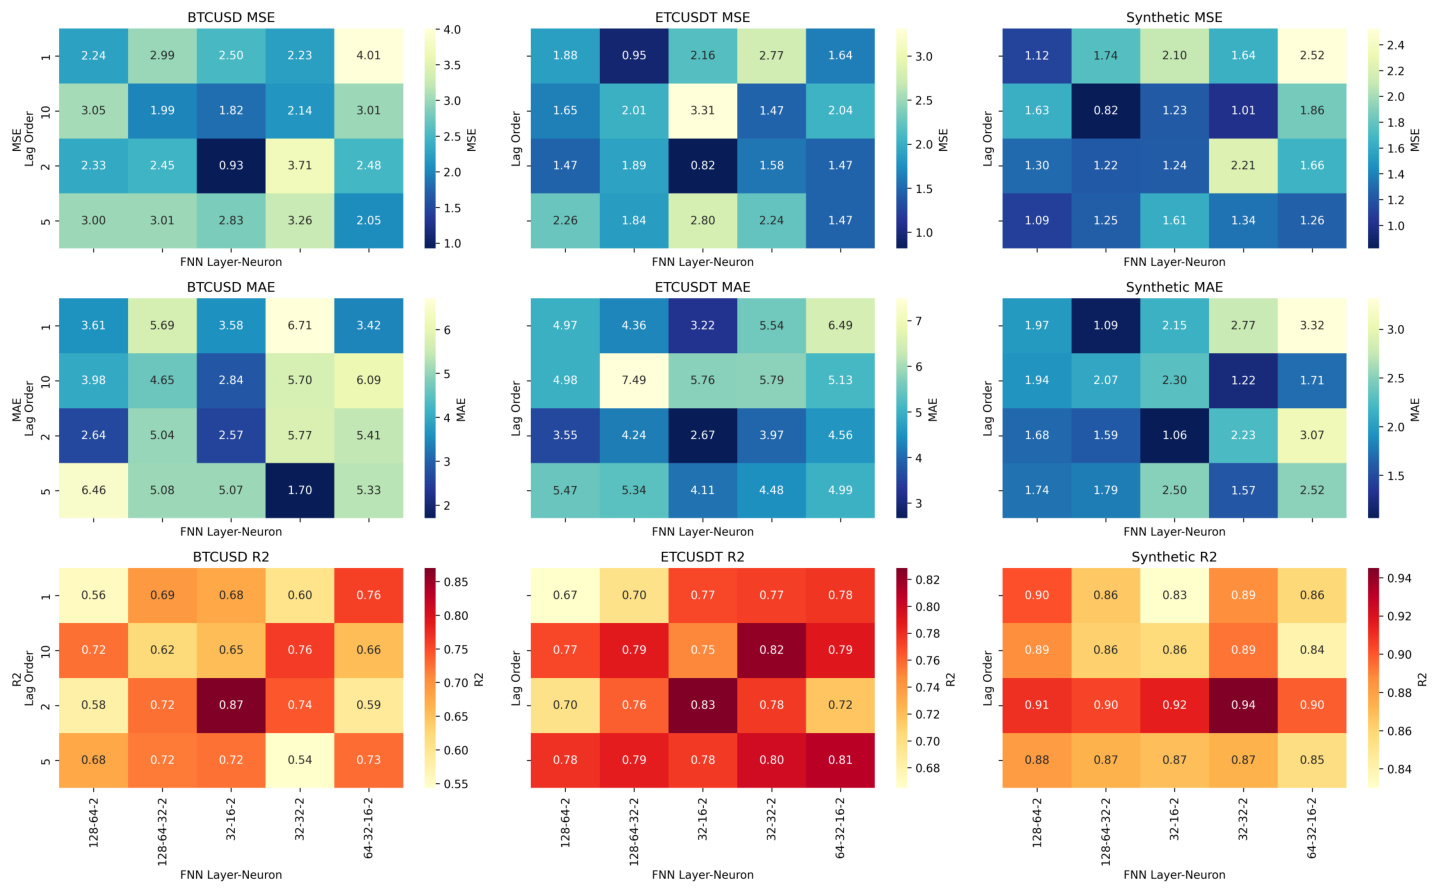
本论文提出了一种结合向量自回归(VAR)与前馈神经网络(FNN)的混合模型,用于高频交易中订单流失衡(OFI)的预测。VAR捕捉线性依赖,FNN对残差建模非线性模式,实现对买卖方交易压力的强度评估。通过Binance的合成及真实加密货币数据回测,混合模型在预测准确度及交易信号精度上均优于单独VAR和FNN模型,提升了高频交易中市场动态理解和策略制定能力。