Sharpening Shapley Allocation: from Basel 2.5 to FRTB
发表于 2025年11月16日上传于 2025年11月18日
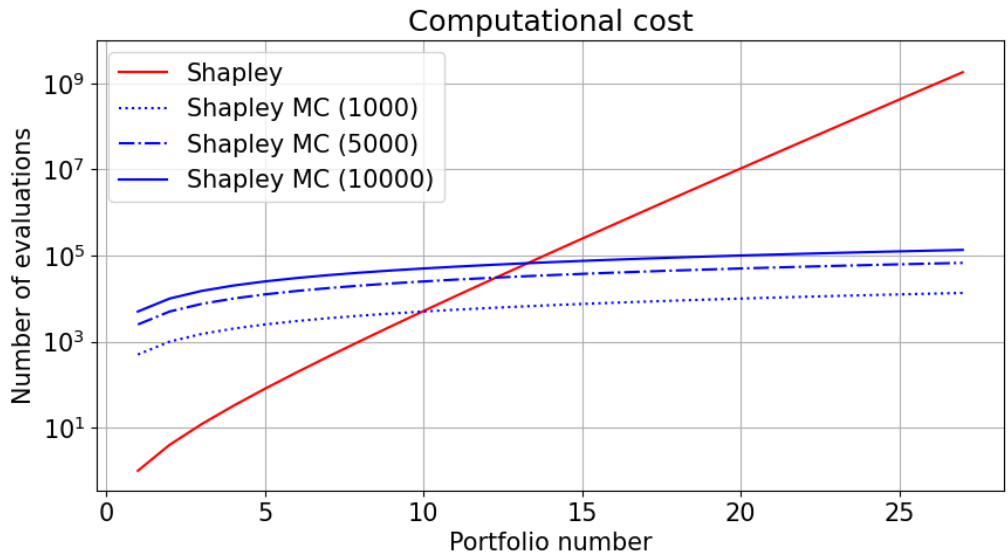
本文系统比较并实现多种风险分配策略,提出在业务单元数量较大时采用Shapley Monte Carlo以保证可扩展性并保留全量分配性质,同时给出两种保持全分配且消除负值的实用修正方案,并在Basel 2.5与FRTB场景下通过大量数值实验验证其可行性与性能优势
本文系统比较并实现多种风险分配策略,提出在业务单元数量较大时采用Shapley Monte Carlo以保证可扩展性并保留全量分配性质,同时给出两种保持全分配且消除负值的实用修正方案,并在Basel 2.5与FRTB场景下通过大量数值实验验证其可行性与性能优势
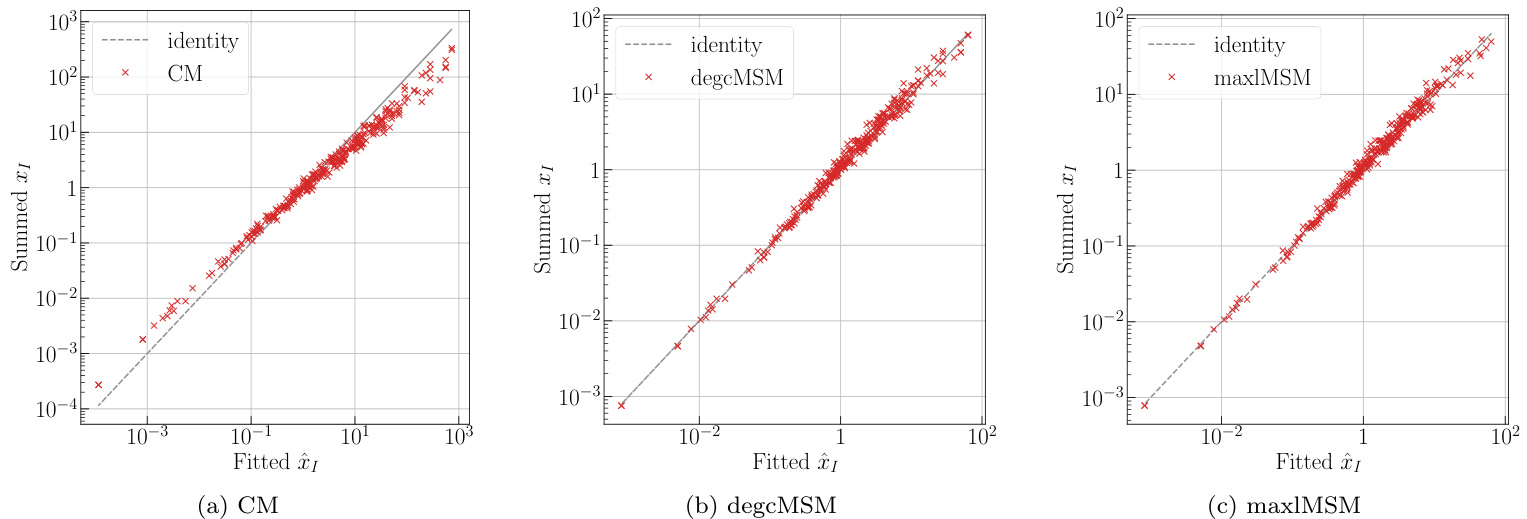
本文提出了适用于多尺度网络重构的可重整化图嵌入模型,重点解决在隐私限制下观测网络不完全的情形。通过引入基于尺度不变性的多尺度模型(MSM),实现节点参数的加和规则以保持模型功能形式跨尺度不变,克服传统单尺度最大熵模型(如配置模型CM)的重整化不足。研究基于荷兰ING银行输入产出网络(ION)和国际贸易网络(WTW)数据,实验表明多尺度模型在预测和网络重构准确率上优于单尺度对比模型,且具备较低计算复杂度,为金融经济网络中的隐私保护下网络推断提供理论与方法支持