Performance-Driven Causal Signal Engineering for Financial Markets under Non-Stationarity

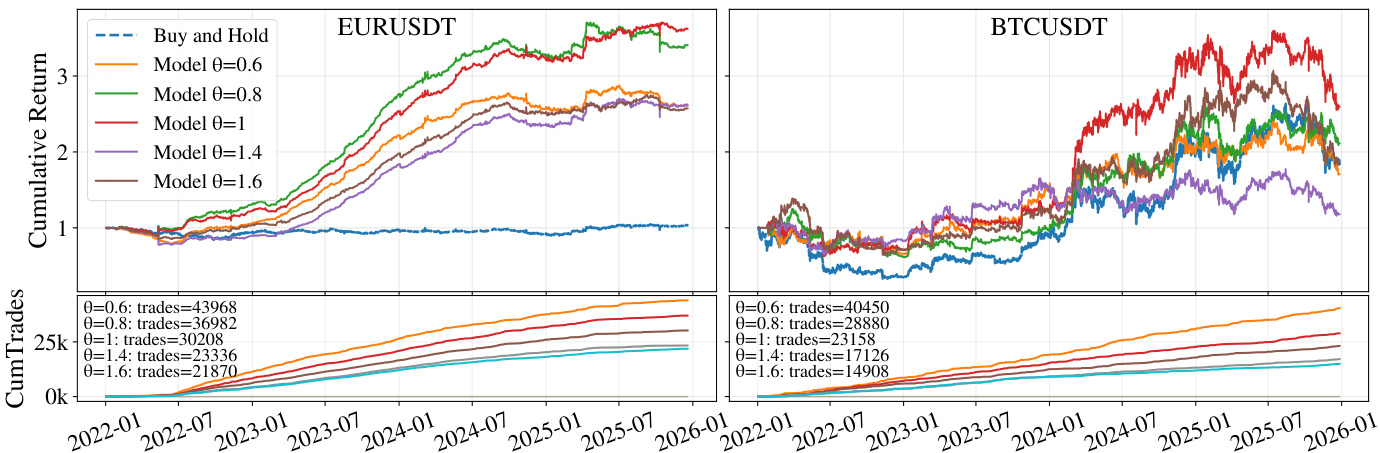
提出了一种严格因果的“前瞻性”信号工程框架:先对异构技术指标做因果的中位数+MAD归一化,构造共识Z-score并加入因果有限差分导数项与自适应门控,再通过滞后阈值决策并在滚动walk-forward中以PnL/√T为目标选择超参数,从而在强非平稳市场中实现风险重塑、降低回撤并提供有限的预期领先信息。

提出了一种严格因果的“前瞻性”信号工程框架:先对异构技术指标做因果的中位数+MAD归一化,构造共识Z-score并加入因果有限差分导数项与自适应门控,再通过滞后阈值决策并在滚动walk-forward中以PnL/√T为目标选择超参数,从而在强非平稳市场中实现风险重塑、降低回撤并提供有限的预期领先信息。
The paper derives analytic relations showing that market-based statistical moments of asset prices (VWAP mean, variance and third moment/ skewness) depend explicitly on the moments and covariances of trade values and trade volumes, demonstrates that frequency-based moments are the special case with constant volumes, proves price–volume covariance (with prices and volumes) is zero under market-based definitions and argues this limitation constrains VaR and macro/market model accuracy; practical formulas and normalized coefficients (ψ, χ, φ) for variance and higher moments are provided
本文构建在稀疏有向Erdős–Rényi网络上的同质资产负债表模型,提出“单击”(single‑hit)传染机制并引入发送者截断图G_sh,将级联问题化为前向可达性问题;在分支均值ρ_out<1时,任意对数级别初始冲击只会产生多项式对数规模的传播,随机冲击触发系统性事件的概率趋于0;在ρ_out>1时,G_sh进入强巨集/弓形结构,线性规模的输出集合存在,故对数规模随机冲击会以高概率触发系统性事件

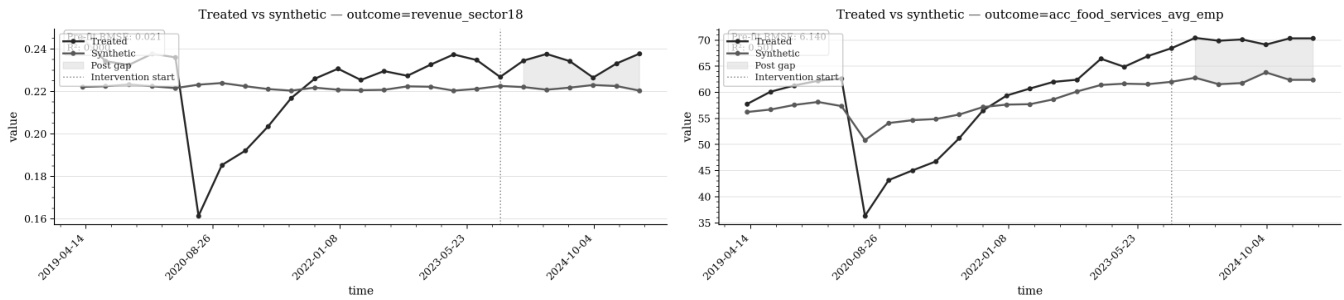
本文基于多结果合成控制方法评估波多黎各圣胡安市2023年晚间酒类销售限制政策的短期影响。研究证明,在共享低秩结构假设下,多结果合成控制的共同权重估计可提升政策效应判别的解释性和稳定性。实证发现政策对餐饮、加油便利店和住宿餐饮行业就业产生显著正向影响(住宿餐饮就业反应达到7.59σ),而对公共秩序相关犯罪无明显影响。统计检验受到样本量限制,未能在传统显著性水平拒绝无效假设,但效应量显示经济上有意义的结构性调整。数据异质性与酒店豁免机制共同解释了就业增长与营收无明显变动的分歧。该研究示范了多结果合成控制在复杂政策评估中提高因果解释力和多维效应整合的潜力 .
本文提出“黑盒吸收”概念,揭示大型语言模型(LLM)在创新过程中的系统性风险,即平台通过高度不透明的内部机制,内化并泛化用户交互中贡献的创新性想法,导致创新经济中的信息与结构性不对称。论文定义了“创意单元”作为分析基本对象,并提出“创意安全”框架,涵盖控制、可追溯性和公平性三原则,详细解析了创意单元在法律许可、数据接收、审核、训练等生命周期环节中的风险,呼吁建立可验证且公平的治理机制保障原创者权益,促进创新可持续发展。

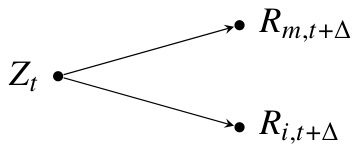
本文将CAPM视为结构因果模型,指出传统同期CAPM中市场收益与个股收益间的beta系数非因果传递,而是因共同驱动因素Z的代理变量,强调beta-中性组合无法完全消除对宏观及行业冲击的暴露,实证美国大盘股数据支持此结论,建议投资和归因应基于明确因果路径重新定义alpha和对冲。

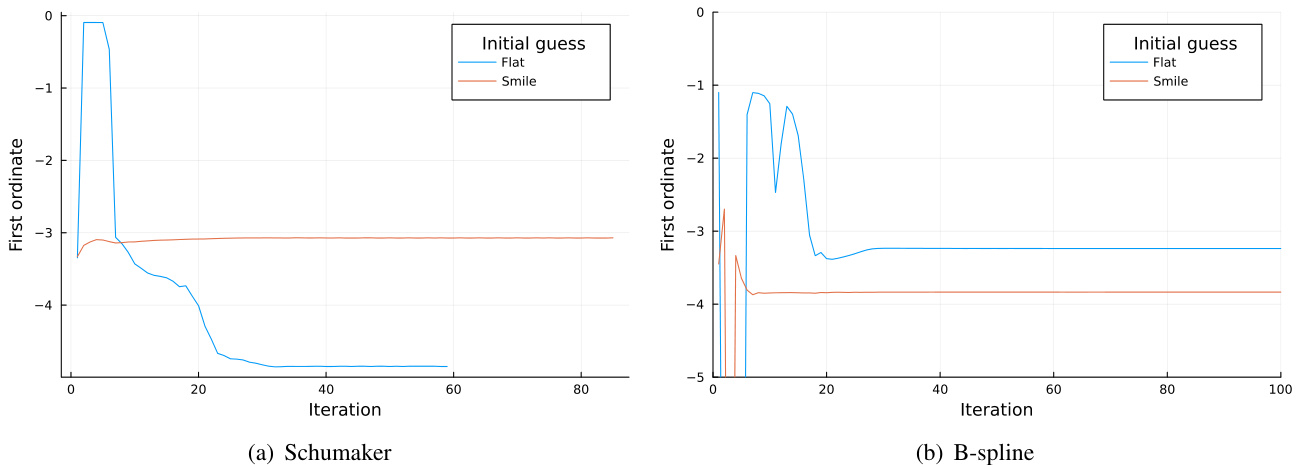
本文重新审视了基于二次指数样条的随机配点方法,用于期权价格的无套利插值。重点对比固定纵坐标优化横坐标与固定横坐标优化B样条参数两种方法,分析了其在保持无套利性及拟合市场数据的效率和稳定性上的表现。结合TSLA期权及合成市场数据实验,发现B样条方法在正则化处理后表现更稳定,且更易控制平滑度和概率密度特性。本研究为期权隐含波动率曲面的拟合提供了更完善的数学和计算框架,兼顾精度与无套利条件
本文提出一种针对股票不同波动率状态的混合专家模型框架,结合了递归神经网络和线性回归,利用波动敏感的门控机制实现动态加权。该模型在30只美国上市股票上进行验证,相比单一模型,分别在高波动和低波动资产上实现了最高33%和28%的均方误差改进。实验表明,模型能够根据波动率调整复杂度,显著提升预测准确性,适应市场结构性异质性,为金融时间序列预测提供了一种有效的自适应架构。
本文提出一种基于市场交易的投资组合方差描述,创新性地考虑了证券交易量的随机性,推导出组合方差为相对持仓比例的四次多项式,与传统Markowitz二次型不同。该理论揭示了现有马科维茨模型在假设交易量恒定时的局限,强调大规模资产管理及宏观模型中需纳入交易量波动以提升风险评估准确性,为投资组合优化提供更现实的量化基础。

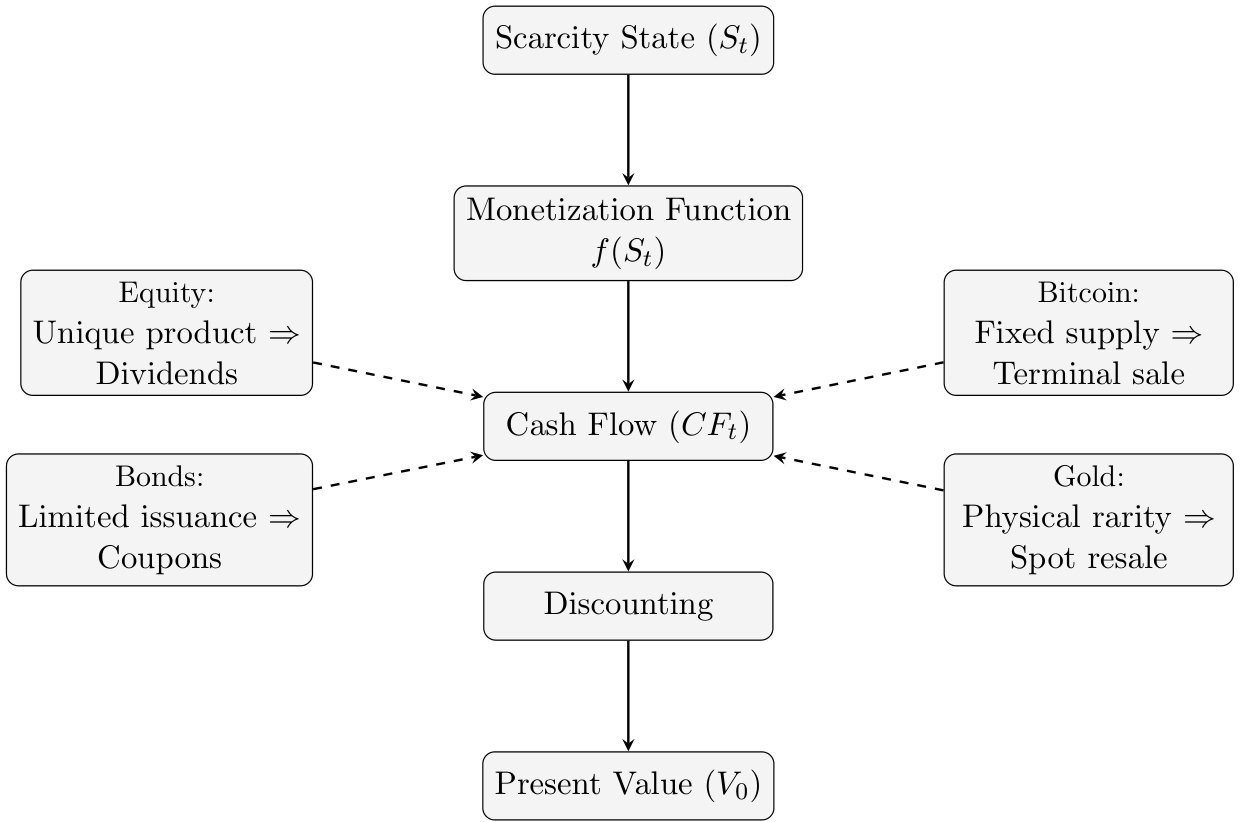
本文提出以稀缺性作为所有资产价值的统一根源,摒弃传统生产性与非生产性资产的分类。通过将稀缺性建模为受需求与供给动态影响的潜变量状态,定义了将稀缺状态映射为可观测现金流的货币化函数,统一阐释了股票、债券、黄金及比特币等资产的定价机制。该框架证明了终值资产与中间现金流资产的结构等价性,为跨资产类别的价值评估提供了理论基础 。

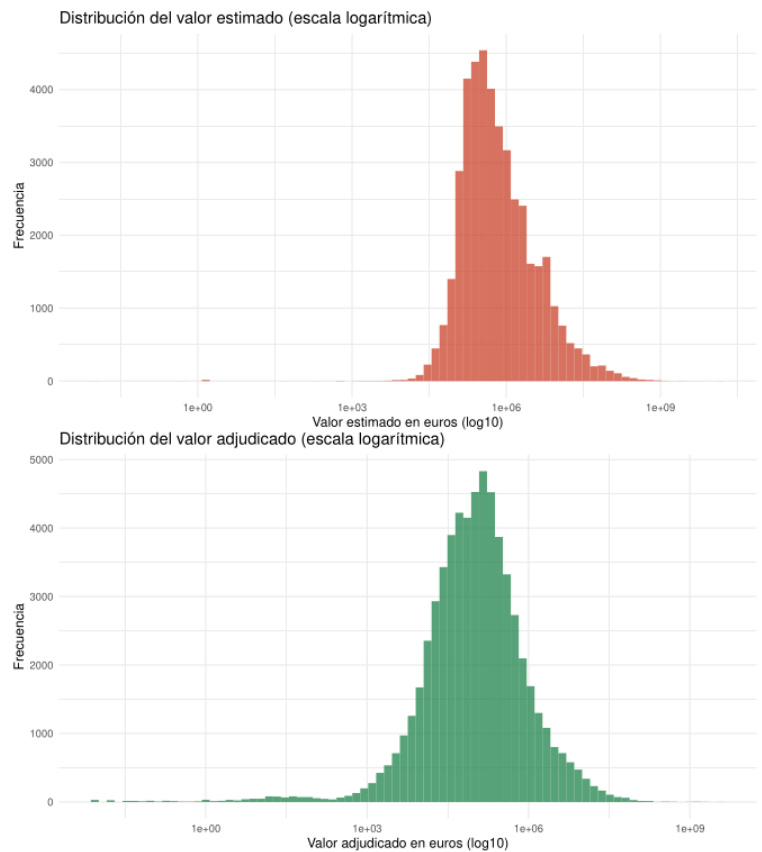
本文构建并公开了一个覆盖2014–2024年西班牙中央国家级BOE采购公告的纵向结构化数据集(约97,000条记录,按OCDS对齐)并提供完整可复现的ETL管线以将半结构化HTML公告转为15个分析变量 。探索性与统计分析发现中位数订单集中于10^5–10^6欧元区间、金额高度右偏且地理与部门集中(马德里显著),基于K-Means的承包商三层市场结构、回归表明地域与合同类型为主要决定因子、以及工程类与服务类合同在授标金额上存在显著差异(Wilcoxon检验)。
本论文提出统一的基于市场的资产收益和方差描述框架,将单一证券交易、整个市场交易及市场投资组合的交易视为等价,揭示传统马科维茨方差模型忽视了连续交易量随机波动的影响,提出市场基础方差可以显著不同于经典方差估计,并分析了 averaging interval 的时长及其对风险评估和预测准确性的影响。论文通过数学推导及简化模型,阐述了随机交易量对市场组合收益方差的加成效应,强调宏观经济复杂性限制了收益和风险预测的精度,为市场投资组合风险管理提供了理论基础 .
本论文指出Markowitz(1952)在推导投资组合随机收益和方差时,隐含地假设了所有连续交易量均为常数,这一近似在现实市场中并不成立。作者通过构建基于市场真实交易量波动的组合收益时间序列,提出了修正后的组合随机收益表达式和市场基础的组合方差估计,揭示Markowitz方差可能大幅高估或低估真实组合风险,强调了考虑交易量波动对于现代组合风险管理的重要性。

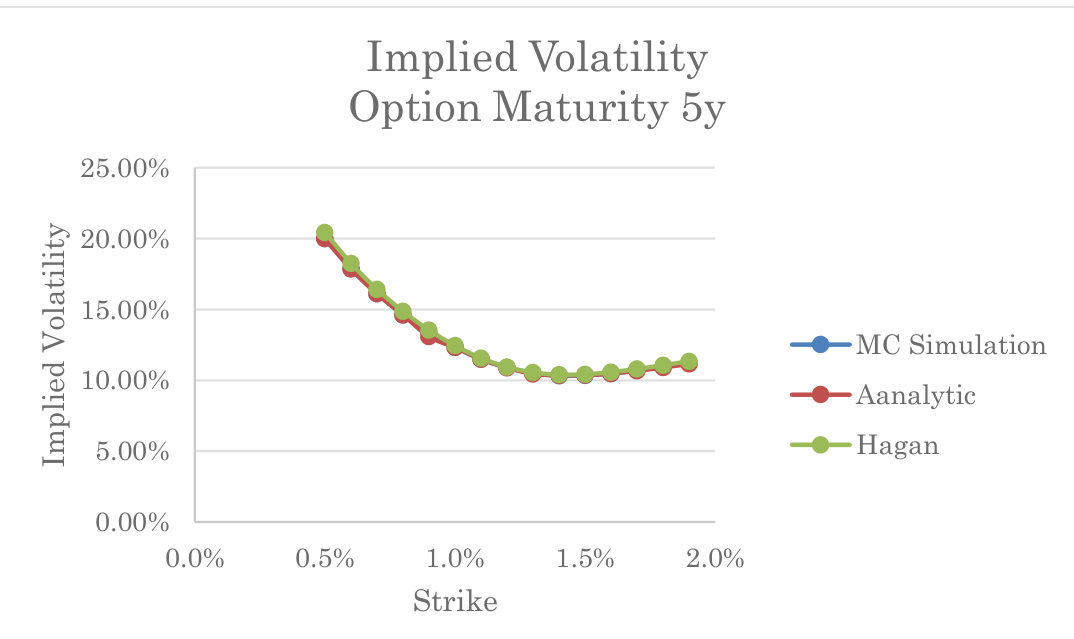
本文提出并实现了一套将多因子 SABR/LMM 映射到 swap-rate(uncorrelated)SABR 的近似解析方法,包含 ATM 路径下的 time-dependent skew 映射、skew averaging 得到 time-independent skew、以及基于方差匹配估计 alpha(0) 与 vol-of-vol,使得模型可用于对 swaption 与 CMS-spread ATM 定价与校准;数值比较显示解析近似与 Monte Carlo 拟合良好,Hagan 近似在多数情形下误差更大(短期少样本时例外).