Robust MCVaR Portfolio Optimization with Ellipsoidal Support and Reproducing Kernel Hilbert Space-based Uncertainty
发表于 2025年8月30日上传于 2025年9月3日
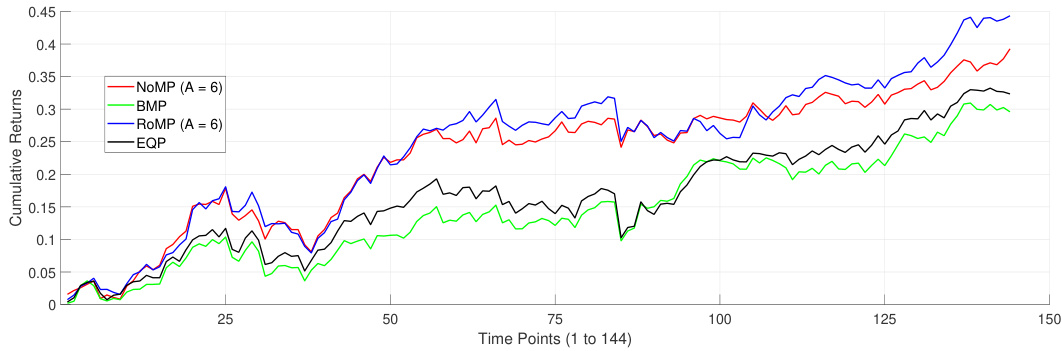
本报告提出了一种基于混合条件风险价值(MCVaR)优化的鲁棒投资组合模型,结合了资产数量限制及基于再生核希尔伯特空间(RKHS)的不确定性集,实现了简化的二阶锥规划(SOCP)形式。通过六个全球市场的滚动窗口实证,结果显示该鲁棒模型在多种市场环境下(尤其是熊市)优于传统名义模型和均等权重组合,具备更高预期收益、更低风险及更优风险调整绩效,证明其在波动与不确定市场环境中的有效性 。