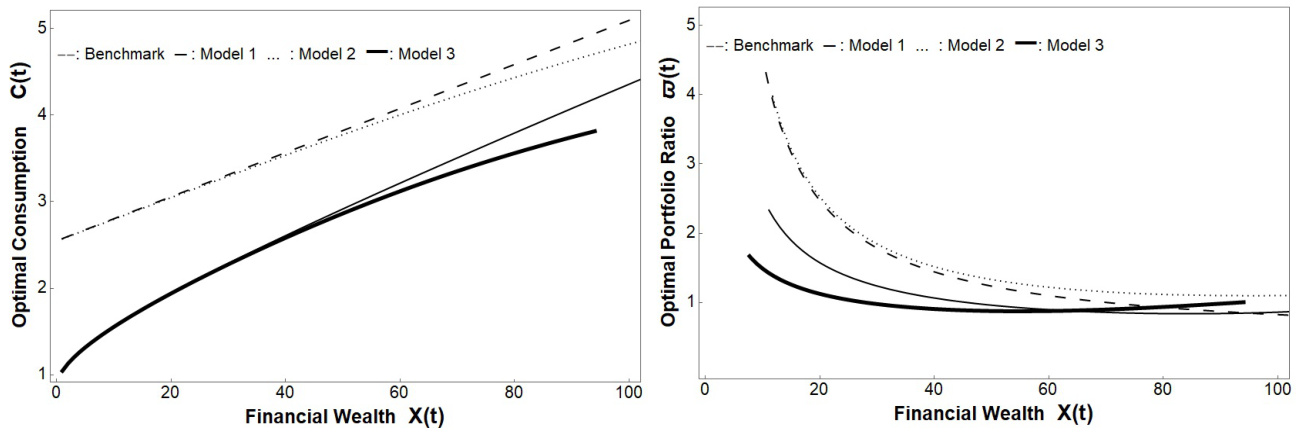
Income-Based Optimal Portfolio Choice: A New ApproachJindal School发表于 2025年6月2日上传于 2025年6月6日本文构建了一个基于收入的新型最优投资组合选择框架,引入了总财富(金融财富+人力资本)和总风险暴露作为关键状态与控制变量。通过四种生命周期模型,分析了借贷约束、内生退休和非交易性收入风险对投资策略的影响,并在一般均衡模型中揭示了市场波动率与风险溢价随财富和风险暴露的变化关系