Mapping Crisis-Driven Market Dynamics: A Transfer Entropy and Kramers–Moyal Approach to Financial Networks
发表于 2025年7月13日上传于 2025年7月15日
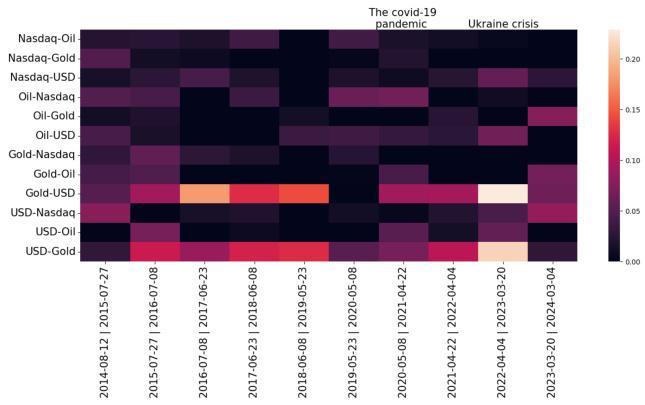
本论文提出了结合转移熵(Transfer Entropy)与N维Kramers–Moyal(KM)展开的方法,分析纳斯达克、原油、黄金及美元指数间的方向性非线性和随机交互。研究发现COVID-19和乌克兰危机期间信息流和耦合增强,金美元互动持续显著,且石油与股票的联系表现出制度依赖性脆弱,体现出复杂的市场动态演化,为风险管理与对冲策略提供新视角 。