DIFFVOLUME: DIFFUSION MODELS FOR VOLUME GENERATION IN LIMIT ORDER BOOKS
发表于 2025年8月12日上传于 2025年8月13日
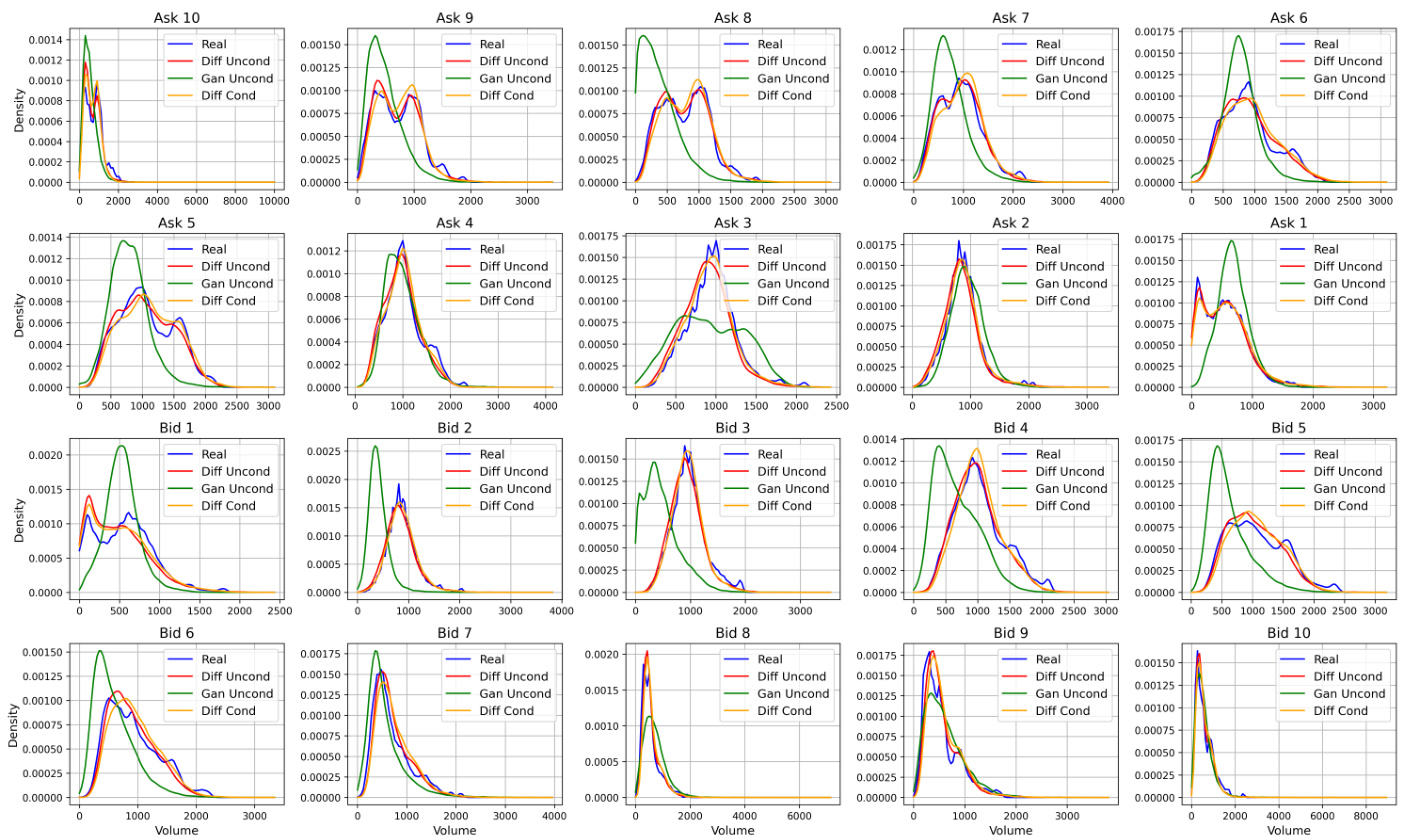
本论文提出DiffVolume模型,采用条件扩散模型生成未来限价单簿(LOB)成交量快照,精准捕捉空间和时间依赖性,支持基于未来流动性指标的反事实数据生成,并通过多个统计指标验证其高保真度和实际应用价值,增强了流动性预测任务的效果,展示出在高频金融建模中的强大潜力与灵活性 。
本论文提出DiffVolume模型,采用条件扩散模型生成未来限价单簿(LOB)成交量快照,精准捕捉空间和时间依赖性,支持基于未来流动性指标的反事实数据生成,并通过多个统计指标验证其高保真度和实际应用价值,增强了流动性预测任务的效果,展示出在高频金融建模中的强大潜力与灵活性 。
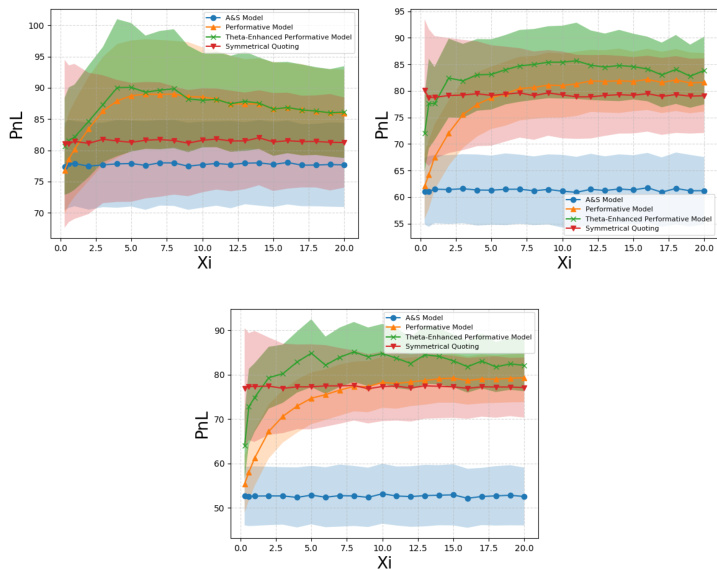
本文首次提出金融市场中“表演性(performativity)”的数学框架,结合有限差价报价做市(market making)问题,模型中价格动态会向市场中占主导地位的定价策略收敛。通过推导闭式解析解及机器学习方法,展示了表演性做市商如何利用反馈效应识别并套利市场中的主导策略,实现超过传统Avellaneda-Stoikov模型的收益和风险表现。综合仿真结果验证了表演性策略在收益率和风险控制方面的显著优势,提供了高频交易中表演性效应的量化证据与策略创新路径 .
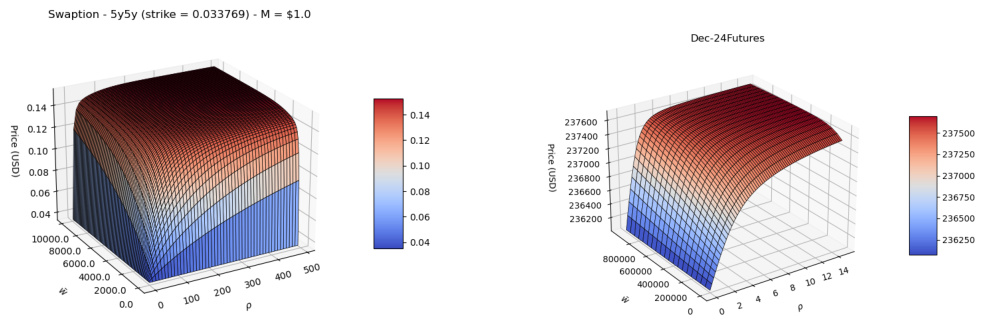
本论文构建了适用于不完全且流动性不足的SOFR衍生品市场的统计学利率期限结构模型,融合了驱动联邦基金政策利率的宏观经济因子及FOMC会议日的跳跃效应。模型易于历史数据和市场报价校准,适合大规模蒙特卡洛模拟,支持风险管理、投资组合优化及期权定价,并通过实际SOFR期货及期权的贴现价差计算示例验证了模型有效性。
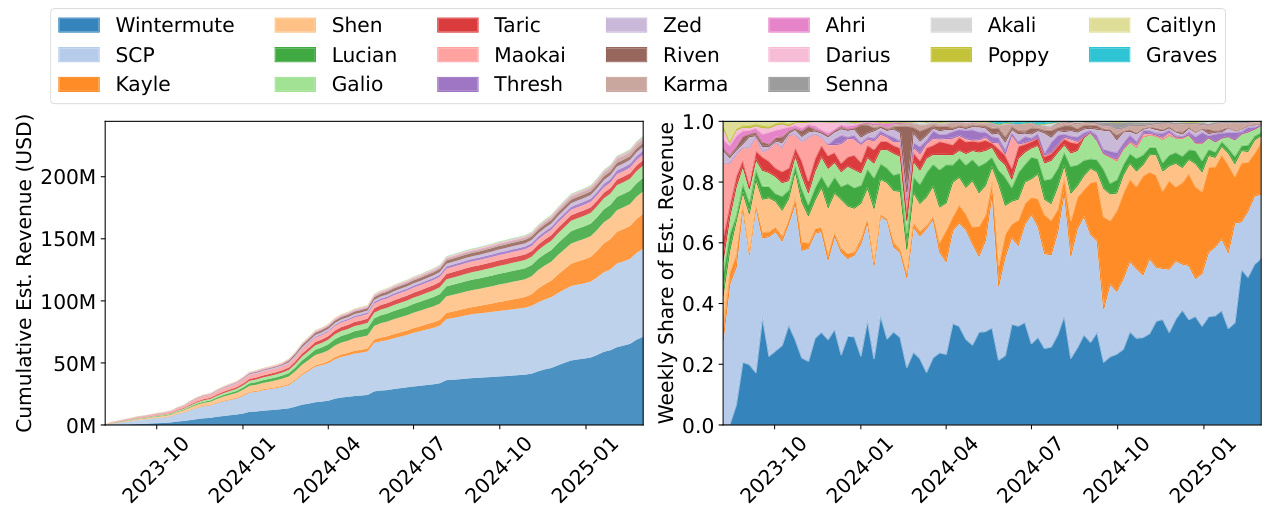
本文基于近19个月的以太坊链上外部数据,构建并改进选择中心化-去中心化交易所套利(CEX-DEX)交易的识别启发式规则,提出了无须观察中心化交易所成交即可估算套利收益的实证框架。研究发现19个主要套利者从720万笔套利中提取了2.338亿美元的价值,且市场呈现明显集中趋势,其中三家套利者占据了约75%的总套利额。套利者的盈利能力与其与区块构建者的集成程度高度相关,独家合作的套利者利润率明显较低,甚至存在负盈利,反映其与构建者共享大部分收益。该研究纠正了此前对垂直整合构建者盈利的低估,揭示了CEX-DEX套利对以太坊去中心化的深远影响及其市场结构 .