Regret-Driven Portfolios: LLM-Guided Smart Clustering for Optimal Allocation
发表于 2026年1月16日上传于 2026年1月27日
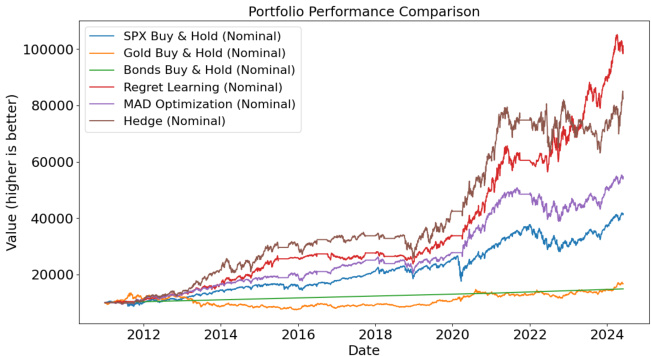
本文提出一种基于无遗憾(no-regret)在线学习的组合配置框架,结合市场情绪过滤与LLM驱动的伪对冲/动态聚类,在季度低频再平衡下能显著提升风险调整后收益:相较于SPY基准,实证中年化收益与Sharpe比率均大幅提升,同时显著降低最大回撤与波动率 .
本文提出一种基于无遗憾(no-regret)在线学习的组合配置框架,结合市场情绪过滤与LLM驱动的伪对冲/动态聚类,在季度低频再平衡下能显著提升风险调整后收益:相较于SPY基准,实证中年化收益与Sharpe比率均大幅提升,同时显著降低最大回撤与波动率 .
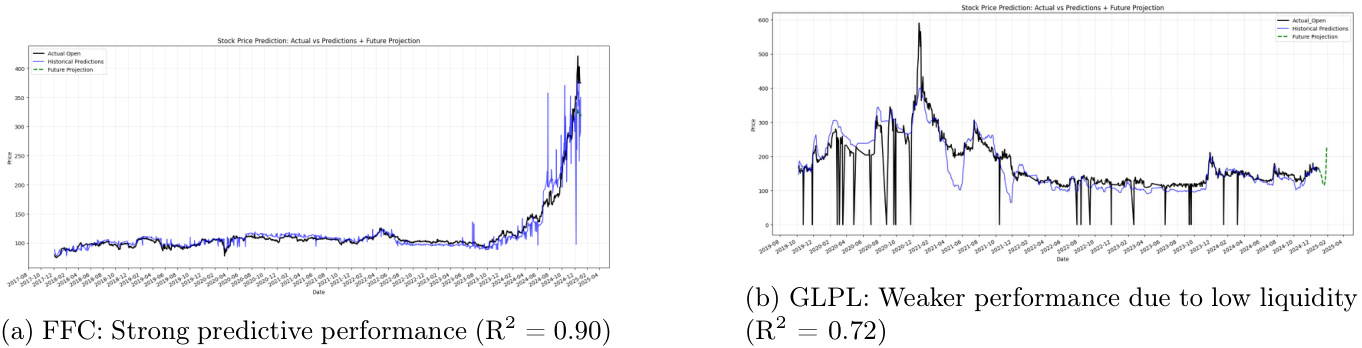
本研究针对巴基斯坦股票交易所十个主要行业的股票,应用LSTM深度学习模型进行收盘价预测,结合大量技术指标和财务数据,取得了稳定、高流动性行业(如发电、水泥、化肥)股票的高预测准确性(R²>0.87),但对高波动性及外部冲击敏感股票的表现较差。通过特征相关性、SHAP和集成梯度解释性分析,揭示模型重视中长期技术趋势和部分财务基本面,对短期波动及股息信息依赖较少,提出在新兴市场股票预测中深度学习模型的应用框架与局限,为投资提供参考。