Implicit Numerical Scheme for the Hamilton–Jacobi–Bellman Quasi-Variational Inequality in the Optimal Market-Making Problem with Alpha Signal
发表于 2025年12月24日上传于 2025年12月25日
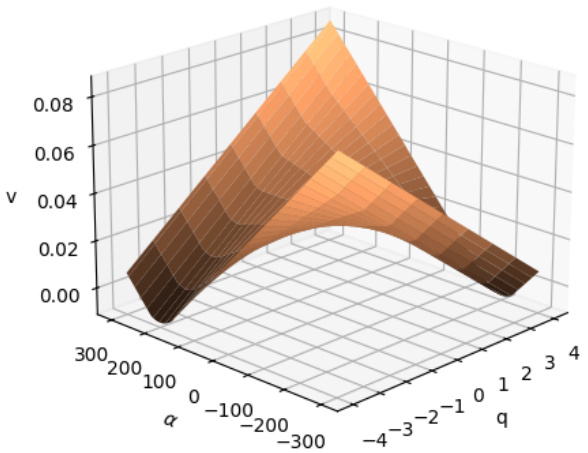
本文提出并证明了一种用于含alpha信号的最优做市(含随机与脉冲控制)问题的隐式时域离散数值方法,结合策略迭代算法实现无条件稳定的数值求解,并证明了离散解收敛到 HJBQVI 的唯一粘性解;数值实验展示了初始时刻价值函数表面与最优控 制区间结构,反映了alpha对做市报价策略的方向性影响