Causal Regime Detection in Energy Markets With Augmented Time Series Structural Causal Models
本文提出了一种针对能源市场的增强型时序结构因果模型(ATSCM),该模型通过学习时间变化的因果图,结合可解释的能源因素和复杂电网动态,实现对电价形成机制的因果推理和反事实查询。实验表明,该方法不仅能捕捉持续变化的因果关系,还能进行新能源发电、政策干预等场景的反事实分析,为能源市场定价和风险管理提供全新视角 。
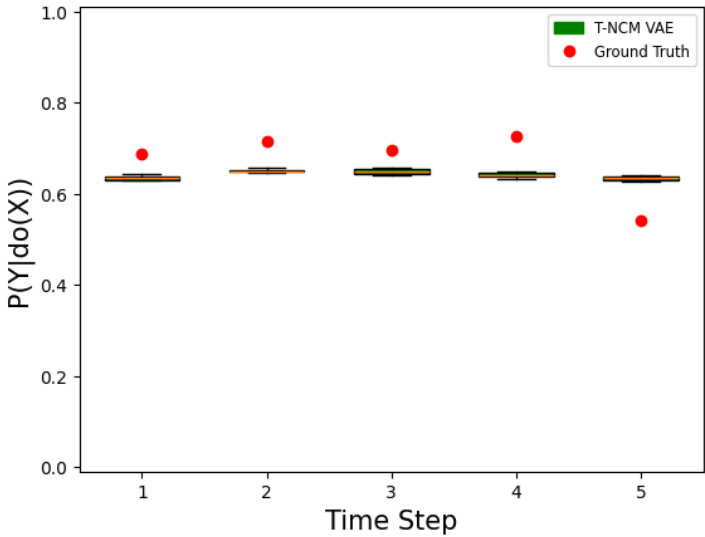

本论文提出了基于变分自编码器和结构因果模型相结合的时间序列神经因果模型(TNCM-VAE),实现了因果约束下的反事实金融时间序列生成。通过引入有向无环图结构和因果Wasserstein距离,模型在合成自回归数据上实现了高精度的反事实概率估计,L1距离最低达0.03,支持金融压力测试、情景分析和风险管理等应用。
本研究利用包含以太坊15,097个提议区块的独特数据集,揭示专属交易占赢块交易费用总额的77.2%至84%,但仅约7%的专属交易价值源自发送者与单一构建者的独占关系。交易状态动态变化,部分专属交易在后续周期转为私有或公开,存在延迟及攻击风险,说明专属交易是市场集中化关键驱动因素。

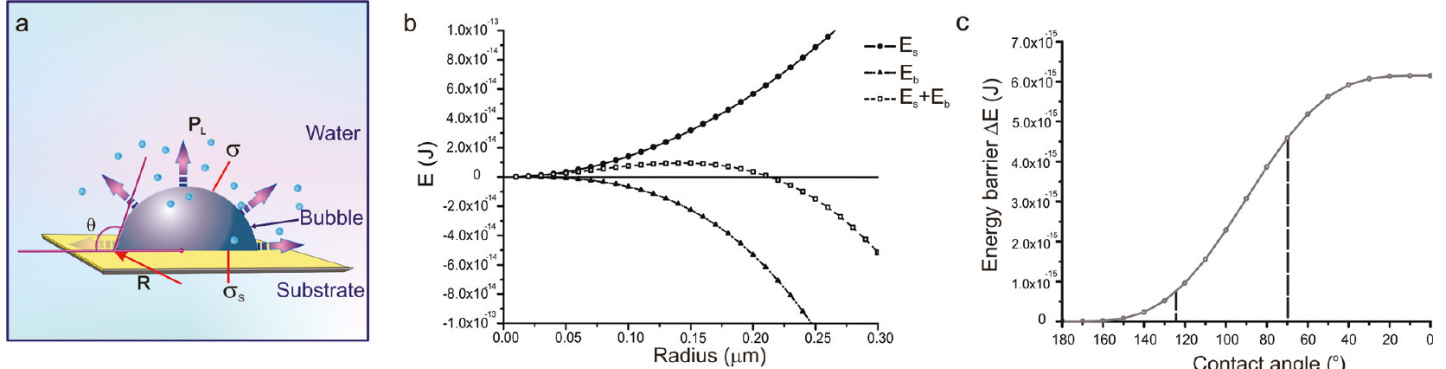
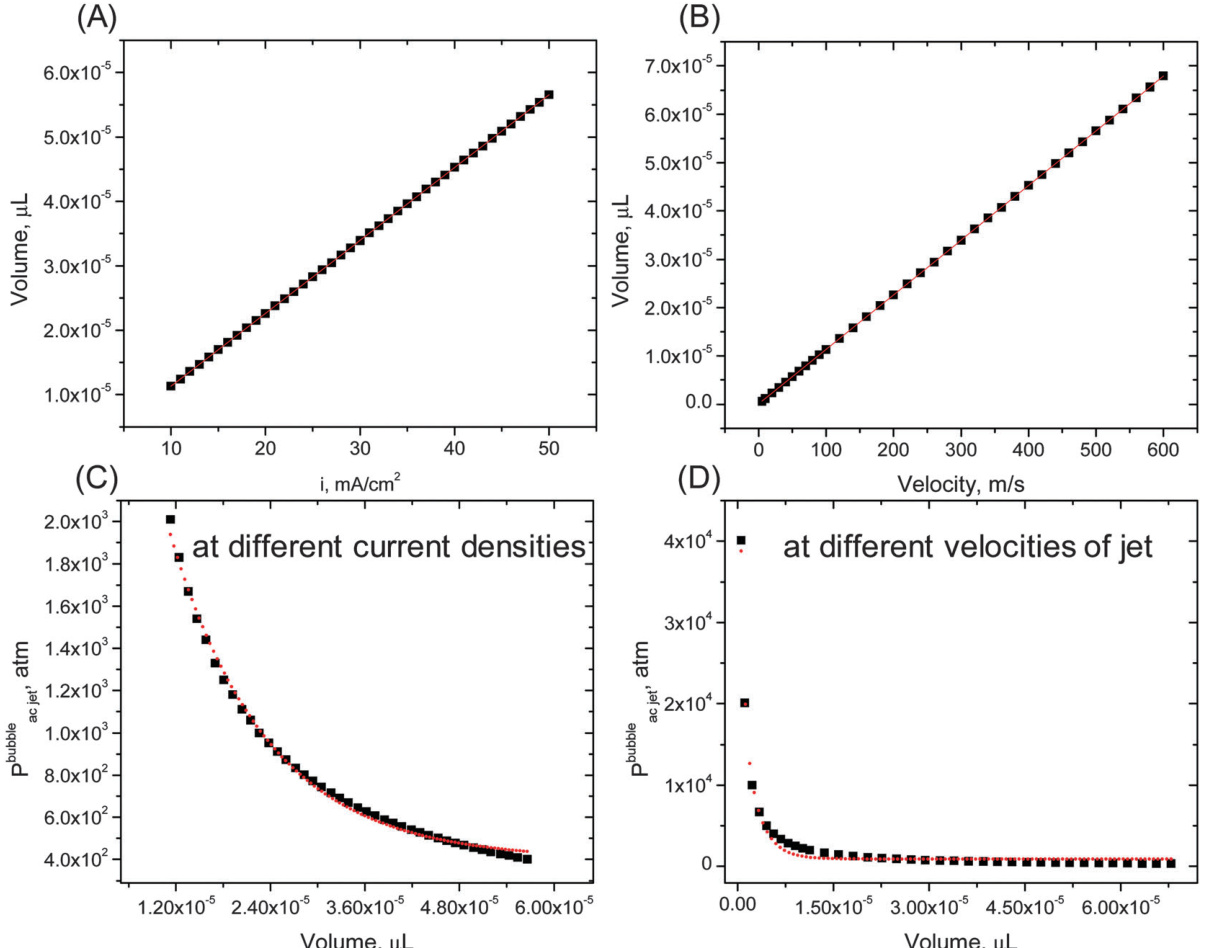
This perspective summarizes how ultrasound and acoustic cavitation enhance interfacial mixing, emulsification, mass transfer, phase‑transfer catalysis and ion exchange for cleaning and separation, and presents a physico‑chemical model plus an electrochemical method to quantify acoustic pressure dissipation inside droplets to predict ultrasonic outcomes .