Robust Pricing and Hedging of American Options in Continuous Time
发表于 2025年10月8日上传于 2025年10月8日
本文建立了在连续时间下考虑模型不确定性及波动率约束时,美式期权的鲁棒定价与对冲的对偶理论。通过将美式期权等价扩张空间中的欧式期权问题,克服了动态定价-对冲中的双重难题,结合随机停时、Azéma超鞅分解以及半鞅最优传输理论,证明了含静态交易欧式期权的市场环境下的定价对偶无缺口 。
本文建立了在连续时间下考虑模型不确定性及波动率约束时,美式期权的鲁棒定价与对冲的对偶理论。通过将美式期权等价扩张空间中的欧式期权问题,克服了动态定价-对冲中的双重难题,结合随机停时、Azéma超鞅分解以及半鞅最优传输理论,证明了含静态交易欧式期权的市场环境下的定价对偶无缺口 。
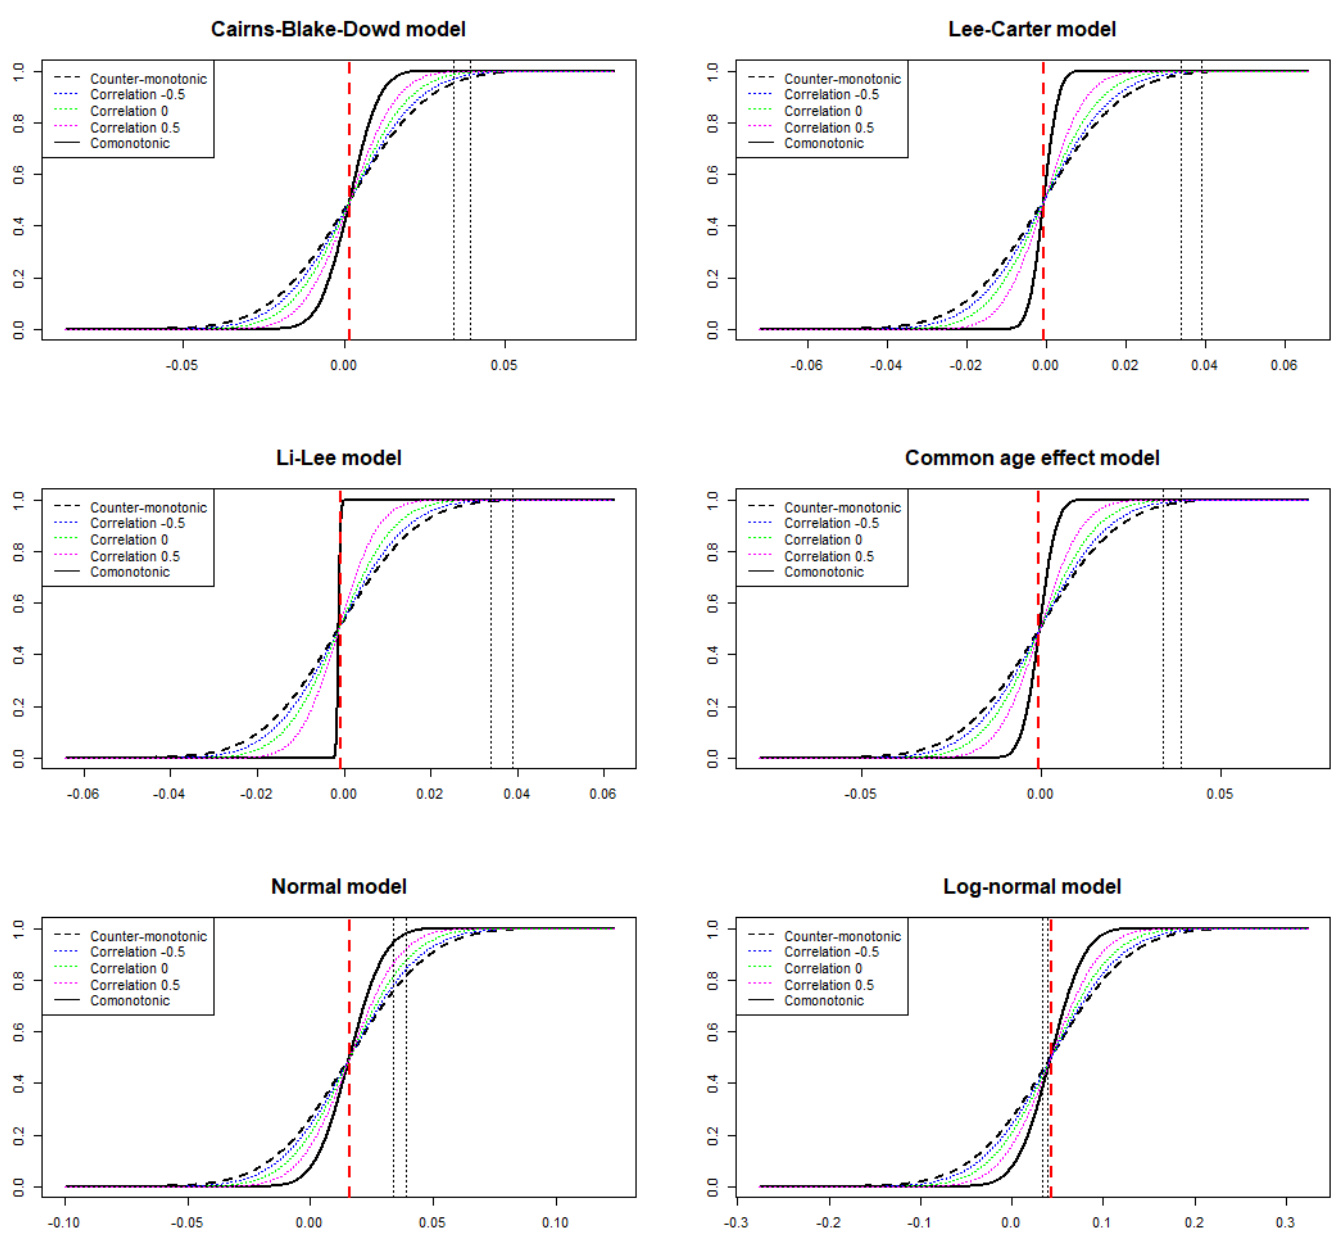
本文研究两随机变量差的止损收益差的期望上下界问题,探索极端相依结构(完全正相关与完全负相关)是否构成该收益的依赖界限。分析揭示,关键在于原始差的分布函数及其极端相依变换的分布函数的交点,进而影响预期顺序的保持或反转。通过对长寿趋势债券的实证数值研究发现,一般存在唯一的交点,且在对称copula下,交点可近似为边际中位数差。研究还指出,在设计保层以对冲尾部风险时,极端相依结构可作为有效界限,且适当保层可显著降低依赖模型风险的扩散。