Intraday Limit Order Price Change Transition Dynamics Across Market Capitalizations Through Markov Analysis
发表于 2026年1月8日上传于 2026年1月9日
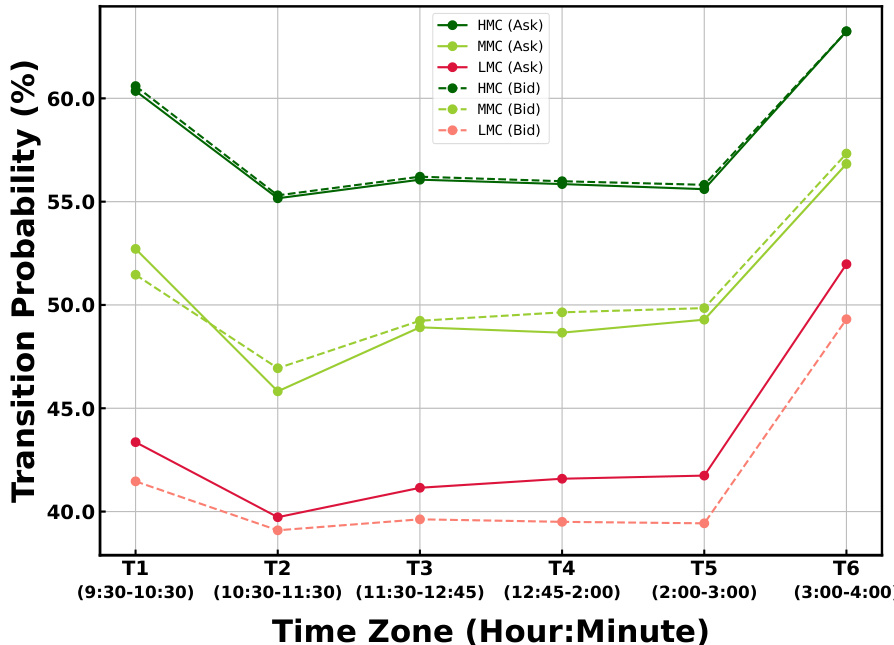
This paper develops a discrete‑time Markov chain framework to analyze intraday limit‑order price‑change transitions for ask and bid submissions across High/Medium/Low market‑capitalization NASDAQ100 stocks, finding U‑shaped intraday inertia (peak at open and close), a clear capitalization gradient (HMC most inert, LMC most dynamic), bid–ask asymmetries (ask pre-close shifts earlier), and quantifiable global metrics (spectral gap, entropy rate, mean recurrence times) that support capitalization‑aware, time‑adaptive execution strategies .
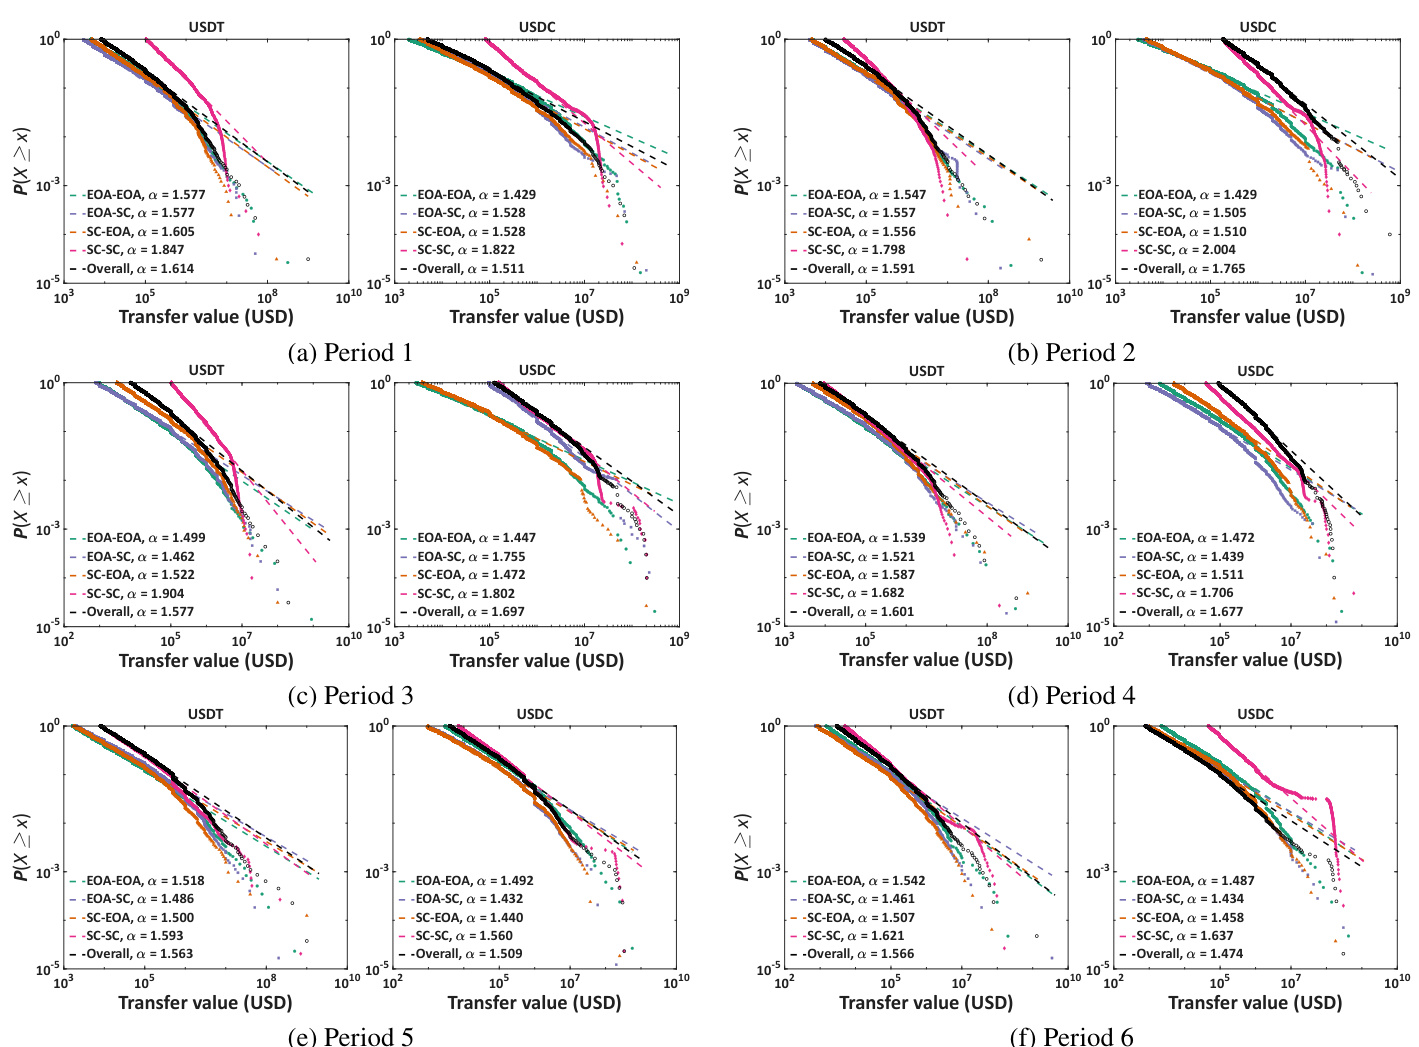
Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain