Demystifying the Bergomi–Guyon expansion
发表于 2026年9月17日上传于 2026年9月17日
本文研究随机波动率模型下Bergomi–Guyon隐含波动率微笑展开中的高次项神秘消去现象,将累积生成函数到隐含方差微笑的匹配条件改写为非线性热方程,并利用累积量生成函数构建递归算法。该方法无需生成再消去高阶对数执行价项,可直接计算各树及树乘积的通用前置系数;证明总阶数为ℓ的前置系数关于对数执行价的次数恰为ℓ,并给出最高四阶展开、最高六阶系数及代码实现。
本文研究随机波动率模型下Bergomi–Guyon隐含波动率微笑展开中的高次项神秘消去现象,将累积生成函数到隐含方差微笑的匹配条件改写为非线性热方程,并利用累积量生成函数构建递归算法。该方法无需生成再消去高阶对数执行价项,可直接计算各树及树乘积的通用前置系数;证明总阶数为ℓ的前置系数关于对数执行价的次数恰为ℓ,并给出最高四阶展开、最高六阶系数及代码实现。
The paper introduces the eROI framework to select AI investments by decomposing expected ROI into three independent components: Value if Successful, Likelihood of Success, and Investment Required. This separation avoids the common ROI trap and supports portfolio-level decision making rather than chasing a single top project. It emphasizes enumerating many ideas, rating them across the three pillars with coarse scales (Low–Very High), and constructing a diversified mix of bets. Compass case studies illustrate how projects with high eROI (e.g., Likely-to-Sell recommendations) outperform weaker ideas (e.g., Time-on-Market pricing) and how rigorous consideration of uncertainty guides governance and deployment. The framework also highlights responsible deployment considerations (privacy, fairness, disclosure) as part of the Integration and Productization effort that can influence a project’s eROI.
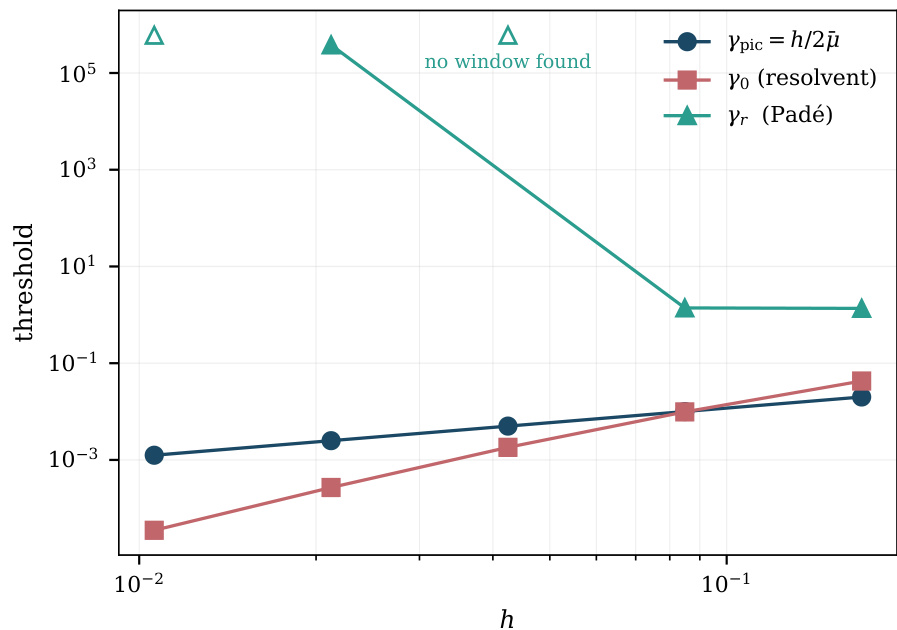
本论文提出 Flux-Corrected Diagonal Frog (FCDF) 框架,通过将第二阶方向算子分解为单调核心 A1 与 antidiffusive 修正 C,并在隐式带内对修正实施逐次 Picard 迭代与按界面应用 Zalesak 式限幅器,从而在任意时间步下实现非负性与质量守恒。文中给出两种方案 FCDF-A/FCDF-B 以及 defect-corrected FCDF-DC,证明其在所有步长上保持非负性与精确守恒,并在解析条件下达到二维保持二阶的时间-空间一致性;若 caps 处于松弛态,则可在局部区域达到二阶时间与空间精度,避免全局降阶,与 Chang–Cooper 方案形成对比。并给出覆盖所有步长的分步策略,结合线性窗口与主动集求解器实现对大步长的有效二阶时间推进,且在 OU 与对流占优基准上通过数值实验验证了收敛性、局部化限幅与边界层处理等性质 。
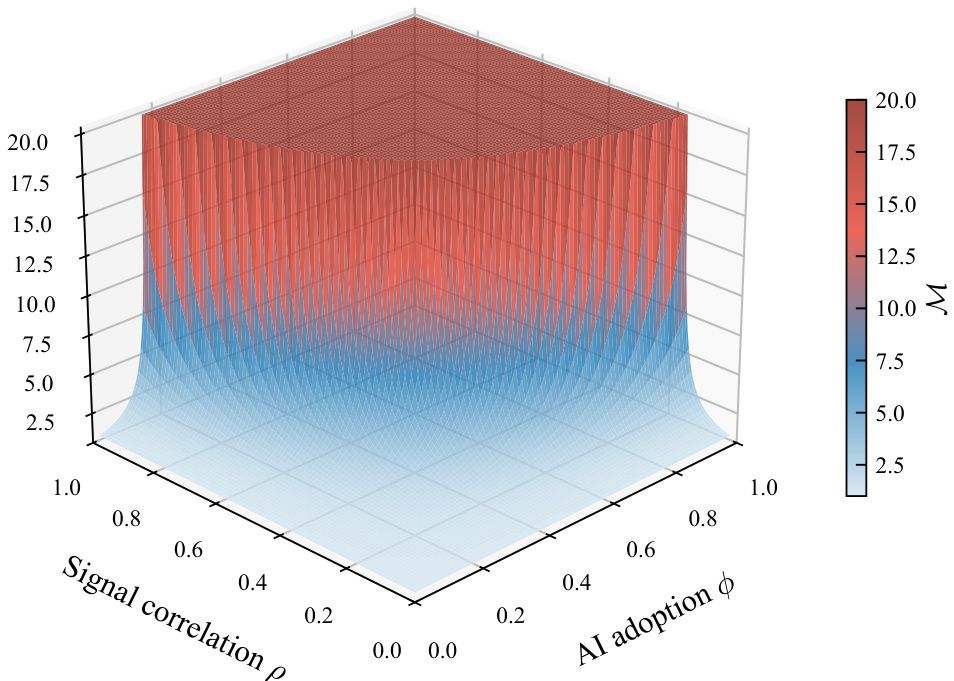
本文提出一个三层统一模型,表明AI采纳通过(1)performative prediction、(2)algorithmic herding(信号相关性)和(3)cognitive dependency(三个相互强化的通道)共同放大系统性风险,核心均衡量为耦合项 r(φ)=φρβ/λ′(φ) ,由此得到乘数 M=(1−r)^{-1},并随AI渗透率呈超线性上升;基于完整的13F持仓面板与Bartik工具变量估算,论文将尾部损失放大估计为约18%–54%,具有重要宏观审慎含义 .
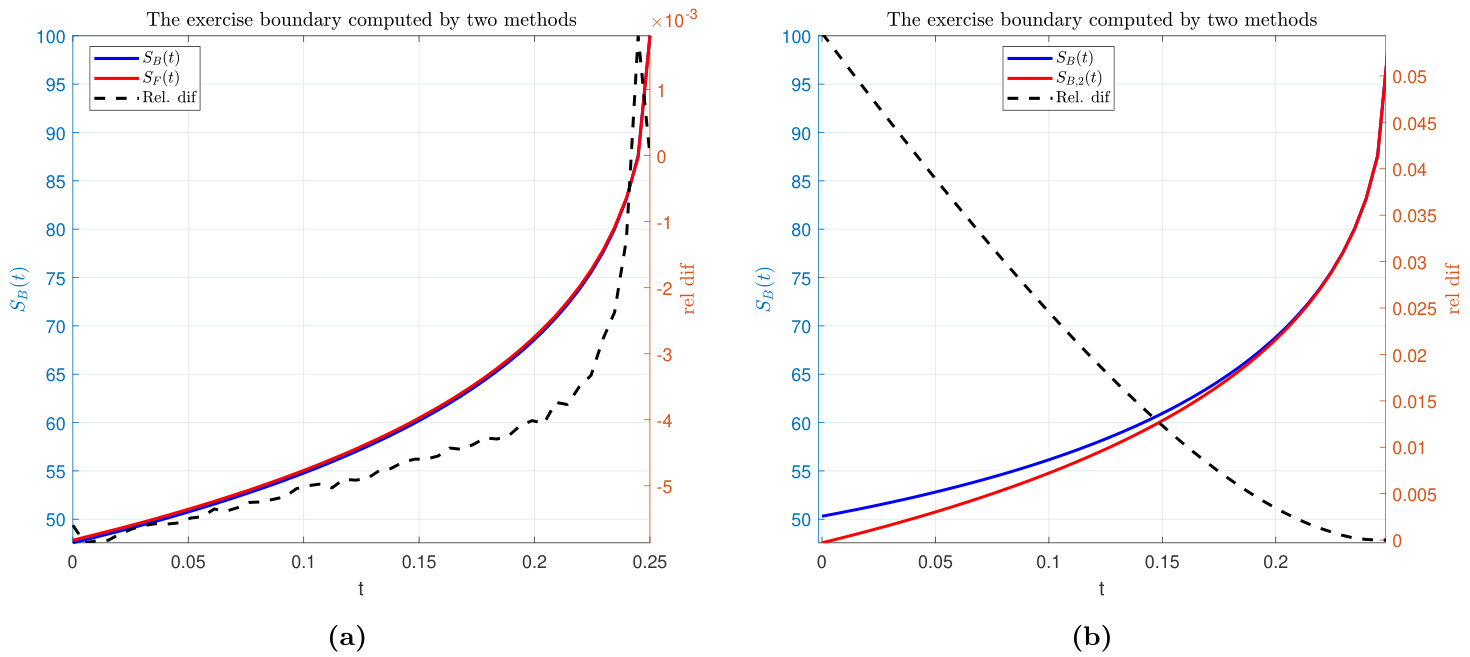
本文提出一种基于广义积分变换方法(GIT)的半解析框架,用于定价带有离散现金和比例股息以及连续股息的美式期权。通过将原问题转化为非线性沃尔特拉积分方程,实现金融资产跳跃点处最优行权边界和期权价格的高效求解。方法兼顾精度与计算性能优势,适应时间非齐次几何布朗运动模型,提供了比传统有限差分或树模型更强的数值稳定性和准确度。

本文基于Peskir局部时间变换公式,推广了美式期权在时变扩散及跳-扩散模型中的价差分解和定价公式,推导了早期执行边界满足的二类Volterra积分方程,并结合COS方法利用特征函数处理无显式转移密度的问题。数值实例涵盖了多维扩散及跳跃扩散场景,验证了该方法的高效性与广泛适用性,提升了美式期权定价的准确度和计算效率。
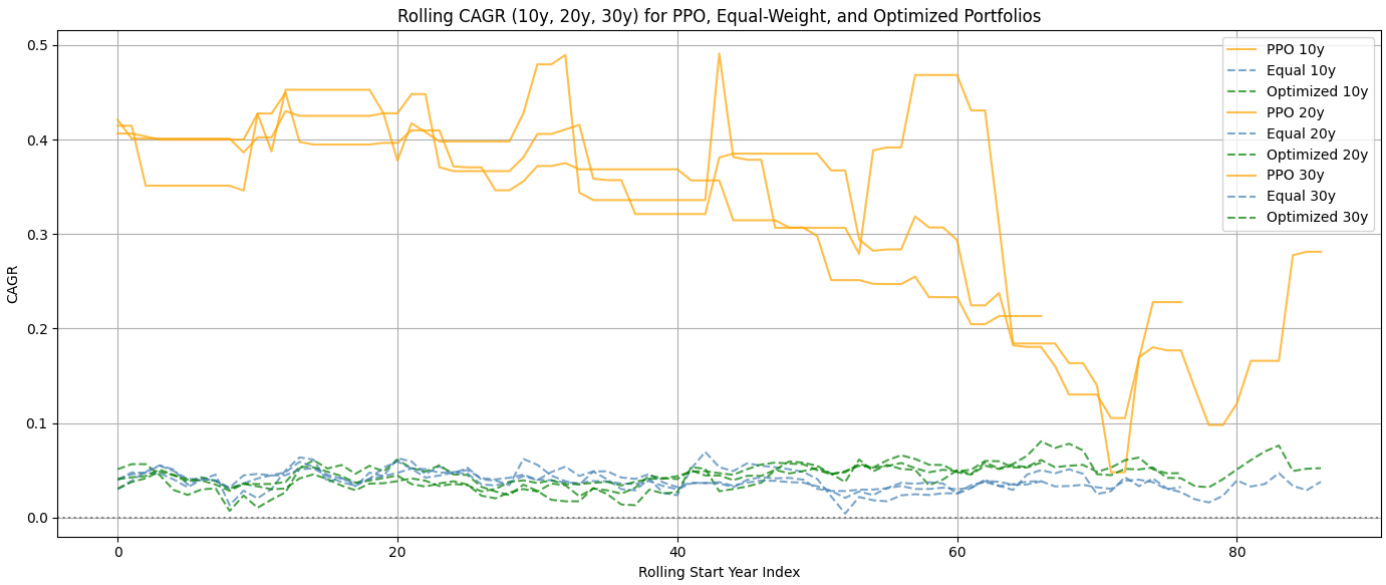
本论文提出了一种结合隐含宏观经济周期信号的自适应强化学习(RL)框架,用于长期投资组合优化。通过引入三种无监督的市场状态识别方法(KMeans、GMM和HMM),构建带有显著市场风险场景与周期转移的模拟环境。针对该环境设计多种RL架构(PPO、LSTM-PPO、Transformer PPO)并与传统基准策略对比,实证结果显示基于Transformer的PPO模型在风险调整收益、财富累积和回测稳定性上显著优于其他模型,LSTM版本在解释性与训练成本上权衡良好。利用SHAP解释性分析验证了策略合理捕捉宏观经济结构风险与周期动态。该框架为理解动态资产配置中的风险调控与周期适配带来新的理论与实证支持,强化了基于市场环境感知的智能投资策略设计。