EMPIRICAL ANALYSIS OF THE MODEL-FREE VALUATION APPROACH:HEDGING GAPS, CONSERVATISM, AND TRADING OPPORTUNITIES
发表于 2025年8月26日上传于 2025年8月26日
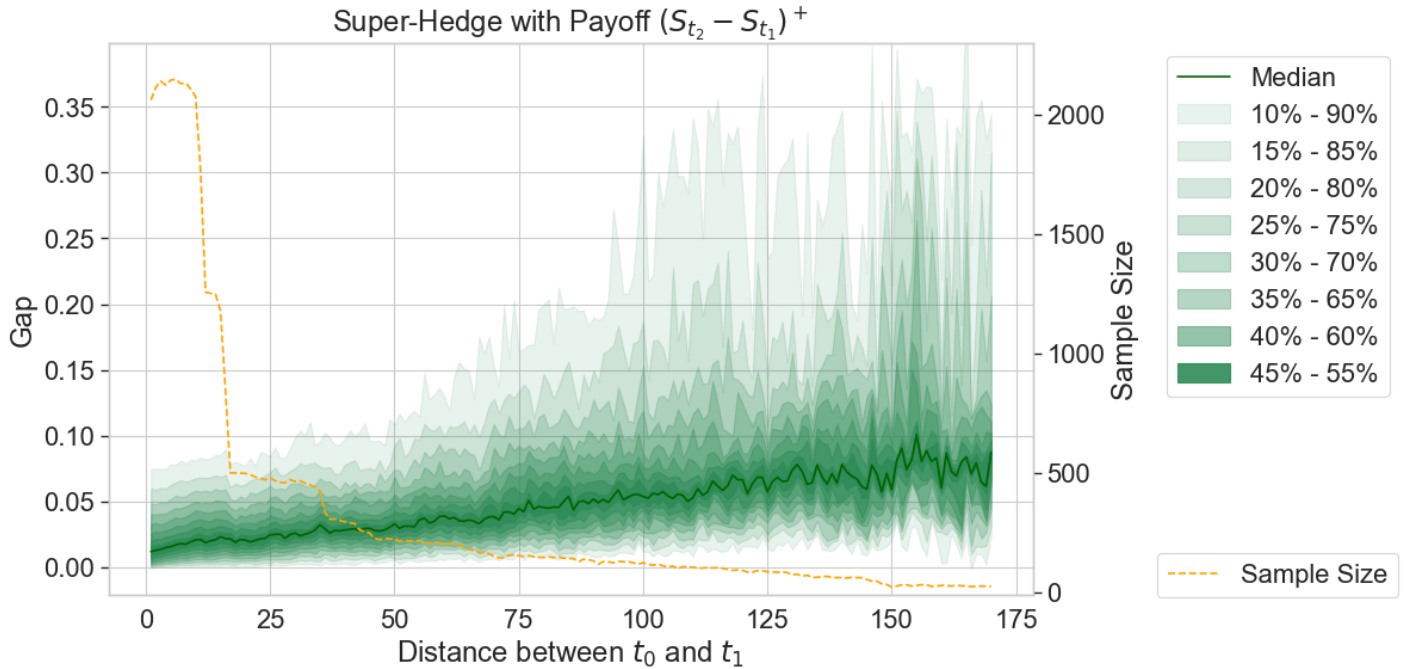
本论文利用2018-2022年标普500成分股期权数据,系统评估了无模型估值方法与实际期权收益的差异,首次实证量化了该方法的保守性与套期保值绩效。结果显示无模型套期保值策略相比传统模型仅略显保守,并基于此提出了一种风险可控的交易策略,实证检验表明该策略具备盈利能力与良好风险收益特性。