Modelling the term-structure of default risk under IFRS 9 within a multistate regression framework
发表于 2025年9月15日上传于 2025年9月16日
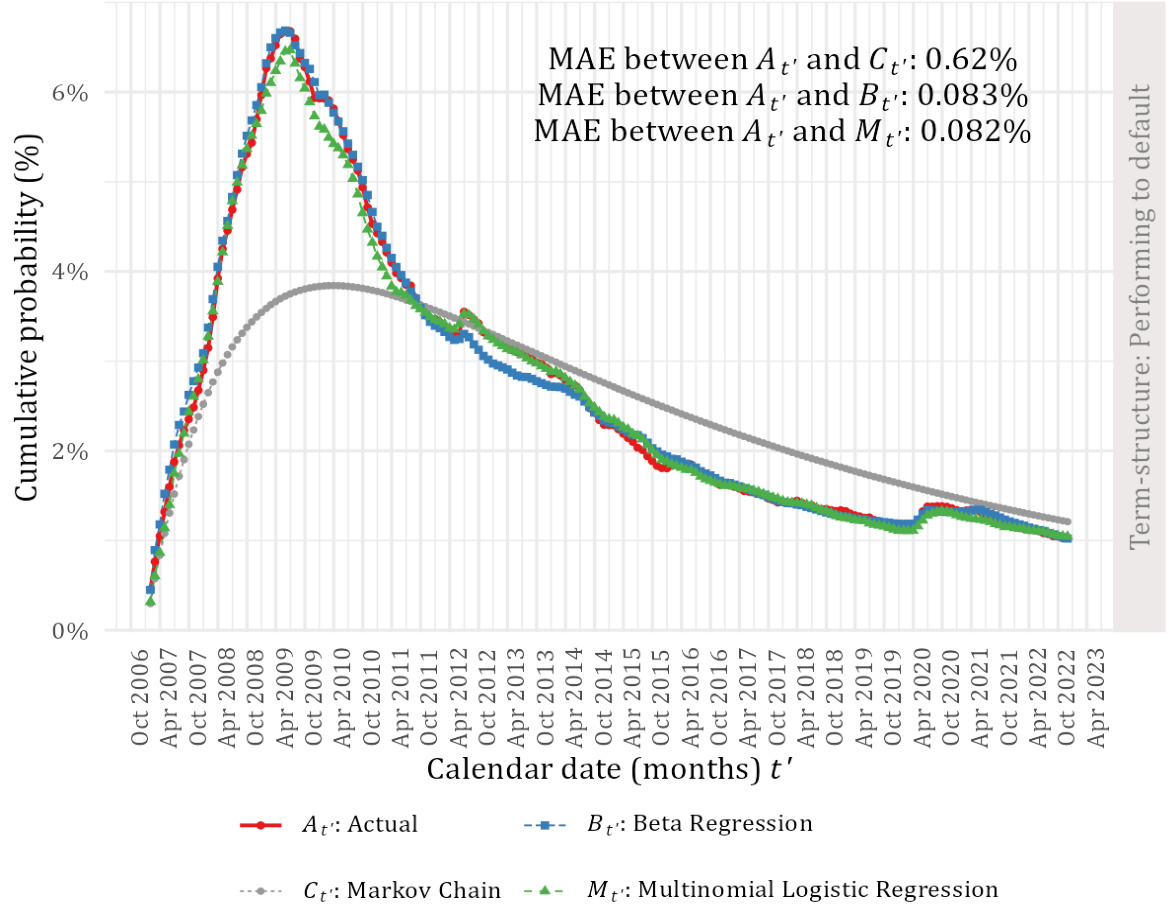
本文围绕贷款生命周期内违约风险的动态建模问题,比较了三种模型(Markov链、Beta回归、多项Logistic回归),利用南非房贷数据,验证多项Logistic回归在嵌入异质性及多竞态风险建模中的优越性,推动IFRS 9下违约风险期限结构的精准估计与亏损准备的及时调整