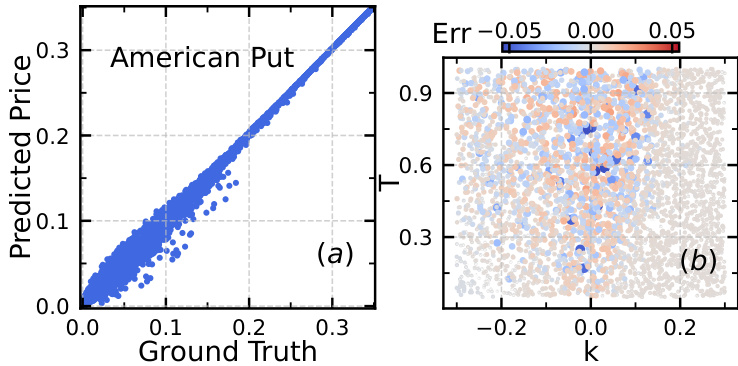
Deep Learning Option Pricing with Market Implied Volatility SurfacesOak Ridge发表于 2025年9月9日上传于 2025年9月9日本论文提出基于市场隐含波动率曲面的深度学习期权定价框架,通过变分自动编码器(VAE)降维高维波动率曲面,结合多层感知机(MLP)实现美式看跌和算术亚洲期权价格预测。模型利用2018-2023年标普500指数期权数据训练,预测精准且高效,显著优于传统数值方法,适合实时交易和风险管理。