Machine learning models for predicting catastrophe bond coupons using climate data
发表于 2025年12月27日上传于 2025年12月30日
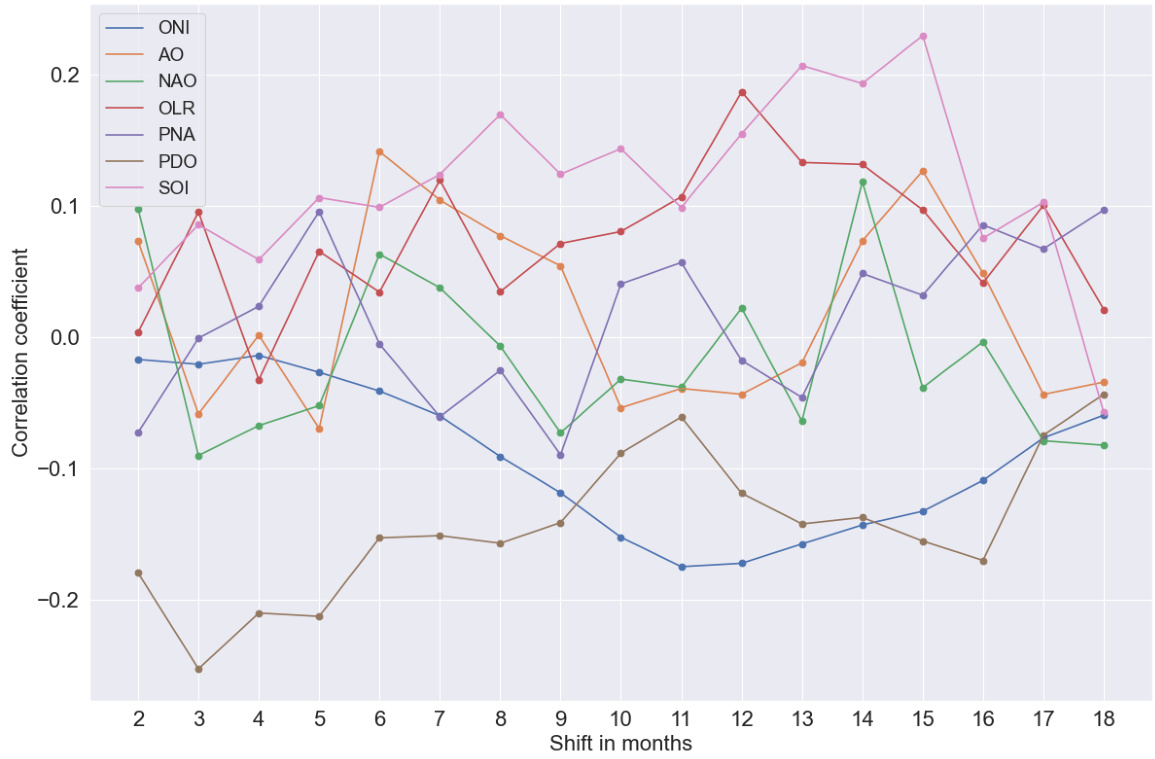
本文基于734笔1997–2020年主市場CAT债分 tranche 数据,结合传统债券/市场特征与七项大型气候变量(如ONI、SOI、OLR、PNA、PDO及区域SST),评估多种机器学习模型对CAT债券coupon(spread)预测的效果,结果显示加入气候指标能稳定降低点预测与概率预测误差,且Extremely Randomized Trees在测试集上表现最优 .