Calibrating the Heston model with deep differential networks
发表于 2026年9月16日上传于 2026年9月17日
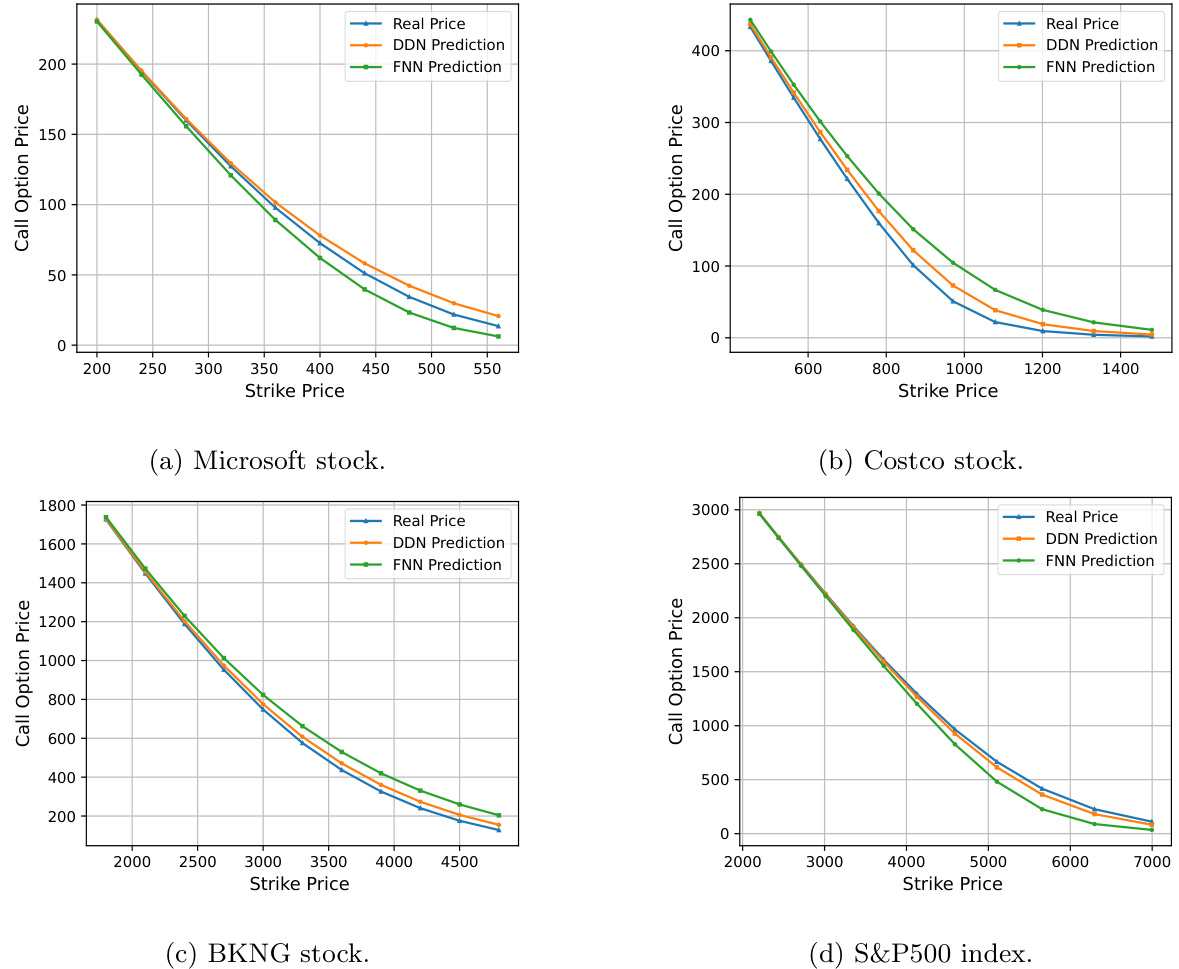
本文提出用于Heston随机波动率模型校准的深度微分网络(DDN),同时学习欧式期权价格及其关于五个Heston参数的一阶偏导数,并通过包含价格误差与导数误差的联合损失提升定价近似精度。 研究采用拉丁超立方采样生成覆盖广泛参数空间的数据集,结合标准化、正则化和多起点Adam优化,实现快速且稳定的市场期权校准。 在微软、Costco、Booking及标普500期权数据上的实证结果表明,DDN较普通前馈神经网络具有更高校准准确度,同时达到与Nelder-Mead方法相近的误差水平,但计算时间由数分钟显著缩短至数秒。