Physical Climate Risk in Asset Management
发表于 2025年10月15日上传于 2025年10月15日
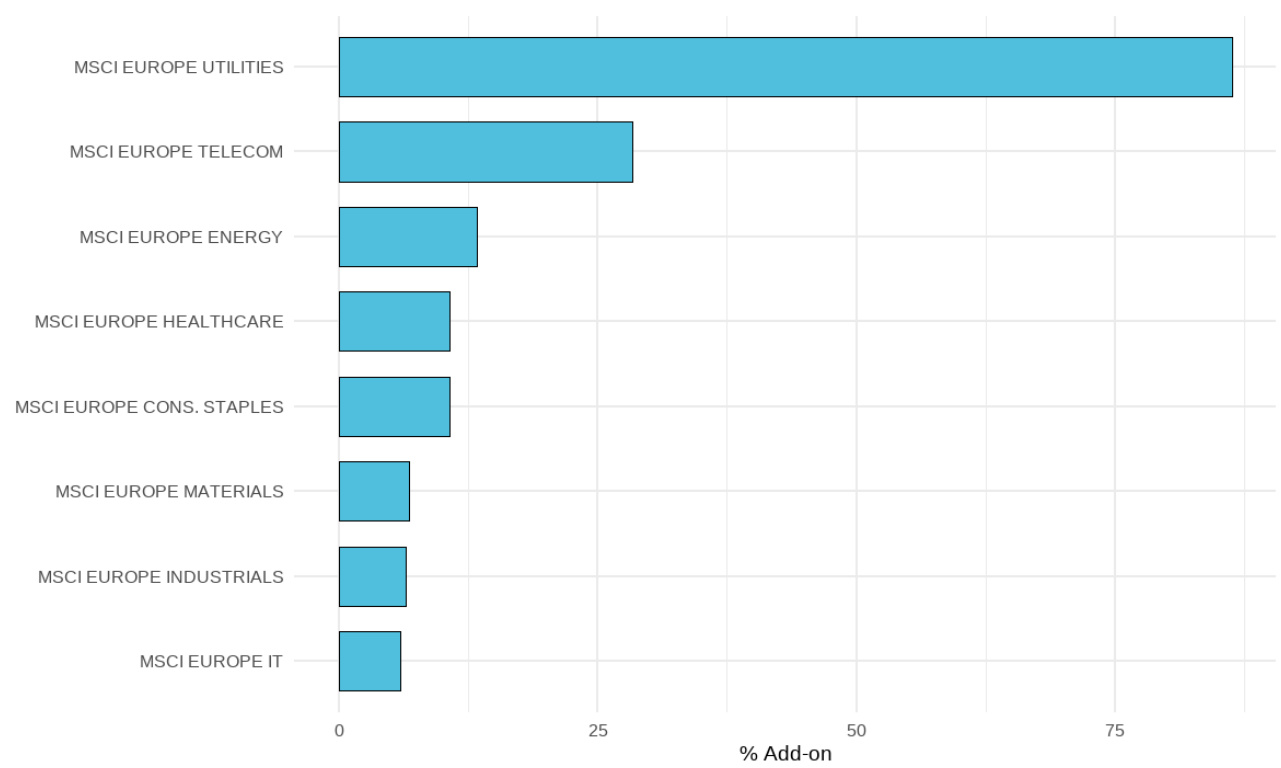
本论文提出基于Vasicek多变量Firm Value模型引入负跳跃过程,量化极端气候事件对股票组合物理气候风险的影响。通过结合ND-GAIN地理脆弱性指数与企业资产强度聚类,模型校准后实现不同气候风险群组的风险度量,并计算包含物理风险的增量VaR,发现期望损失随时间增大,公用事业等高资产强度行业风险显著,模型具备集成监管资本缓冲的潜力 。
本论文提出基于Vasicek多变量Firm Value模型引入负跳跃过程,量化极端气候事件对股票组合物理气候风险的影响。通过结合ND-GAIN地理脆弱性指数与企业资产强度聚类,模型校准后实现不同气候风险群组的风险度量,并计算包含物理风险的增量VaR,发现期望损失随时间增大,公用事业等高资产强度行业风险显著,模型具备集成监管资本缓冲的潜力 。
本文系统研究了多元对称Bernoulli分布中满足凸顺序下和最小的随机向量,揭示其极端负相关结构,进而构造了两类对应的极小依赖copulas:极端混合copulas和FGM copulas。通过多面体几何和代数多项式表示,文章完全刻画了所有$\Sigma_{cx}$最小元素及对应的极端负依赖copulas,证明了维数偶数时存在联合可混性copulas,并分析了相关性及负依赖指标的最小性质,丰富了copula理论及风险聚合的极端依赖研究 .
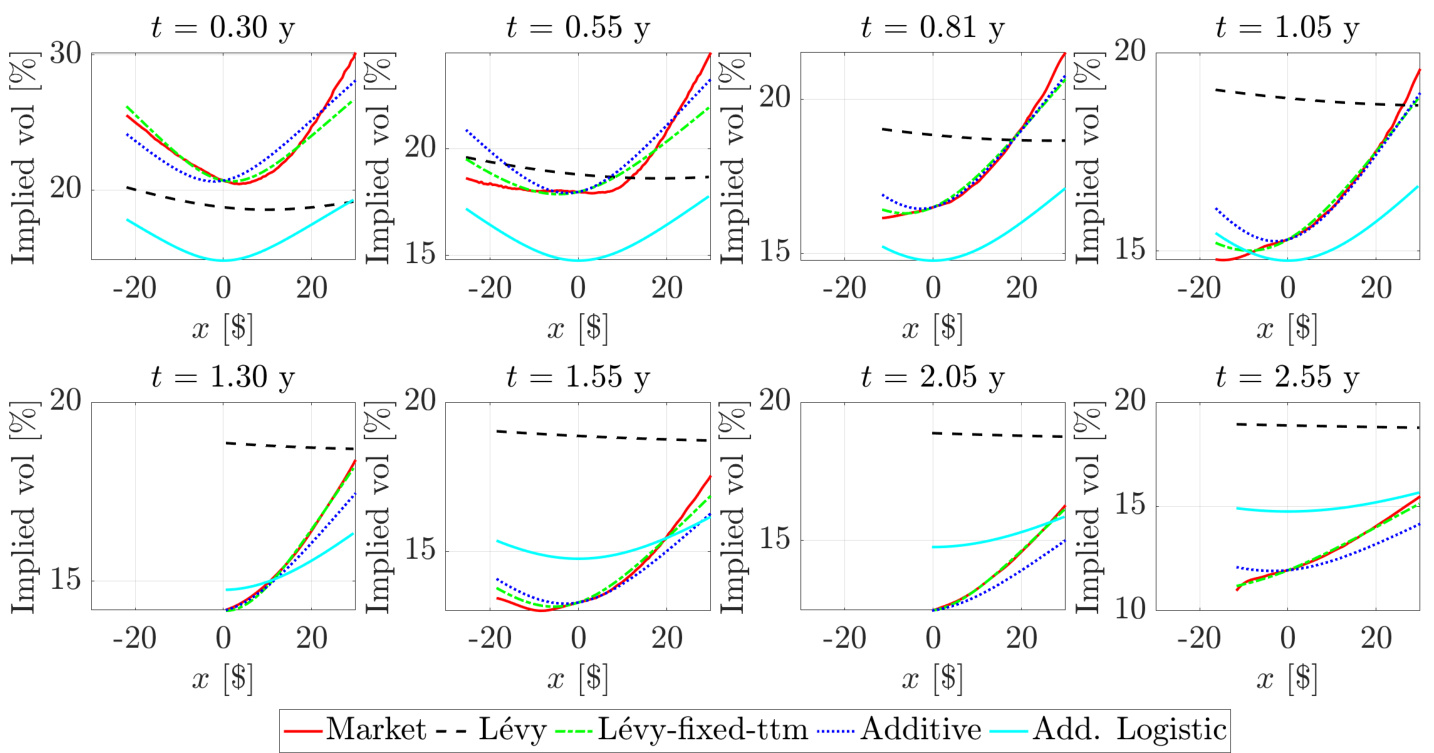
本文提出了一种扩展Bachelier模型的Additive Bachelier模型,通过引入三个参数有效描述了新冠疫情期间WTI原油期权市场的波动率曲面。该模型满足无套利条件,具有解析闭式期权定价公式,并支持分层标定方法,实现对平价远期价格、ATM波动率以及波动率微笑的精准拟合。实证结果显示,即使在极端波动市场环境下,模型依然表现出稳定的参数估计和良好拟合能力,优于传统Lévy及Additive Logistic模型,且具有计算效率高的蒙特卡洛路径依赖产品定价能力,适合极端负油价等复杂市场特征.