Estimating the Hurst parameter from the zero vanna implied volatility and its dual
发表于 2025年10月31日上传于 2025年10月31日
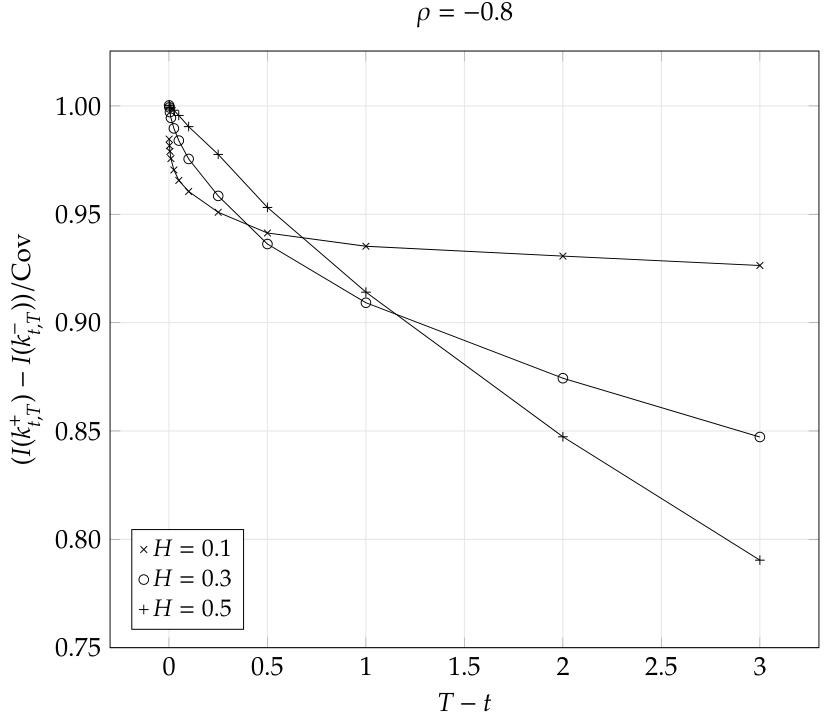
本文利用Malliavin微积分技术,严格证明了资产回报与实现波动率协方差与两种零vanna隐含波动率差值之间逼近关系的极限定理,推导出短到期ATM隐含波动率斜率与协方差的直接联系。基于此,提出了利用离散隐含波动率数据估计Hurst参数的实用方法,并通过粗Bergomi模型的数值蒙特卡洛模拟验证了近似的准确性,尤其在短期到期和不同Hurst指数、相关系数条件下表现良好