Estimation of Ornstein–Uhlenbeck Process Using Ultra-High-Frequency Data with Application to Intraday Pairs Trading Strategy
发表于 2025年10月19日上传于 2025年10月21日
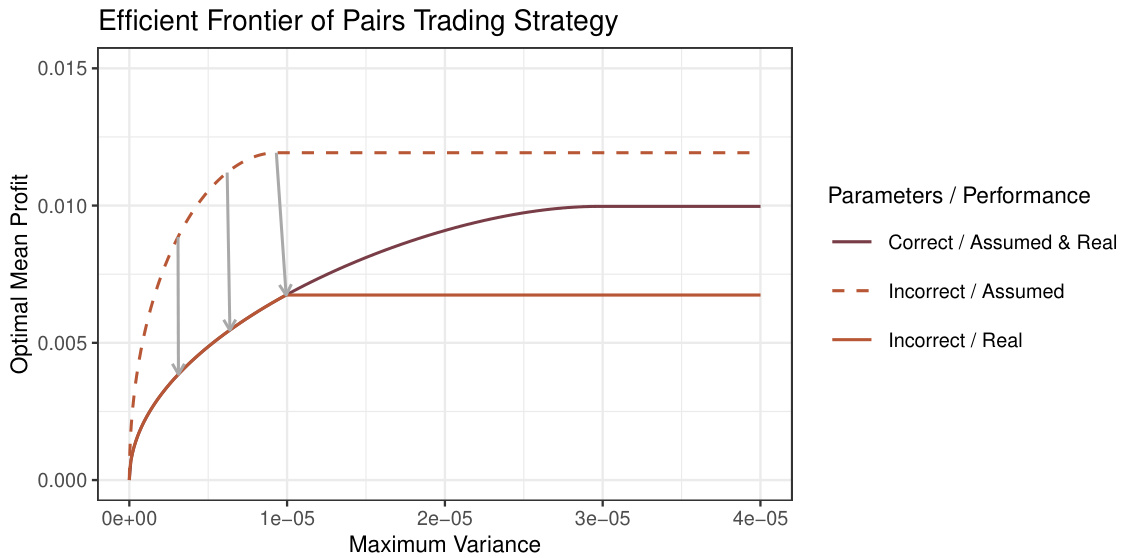
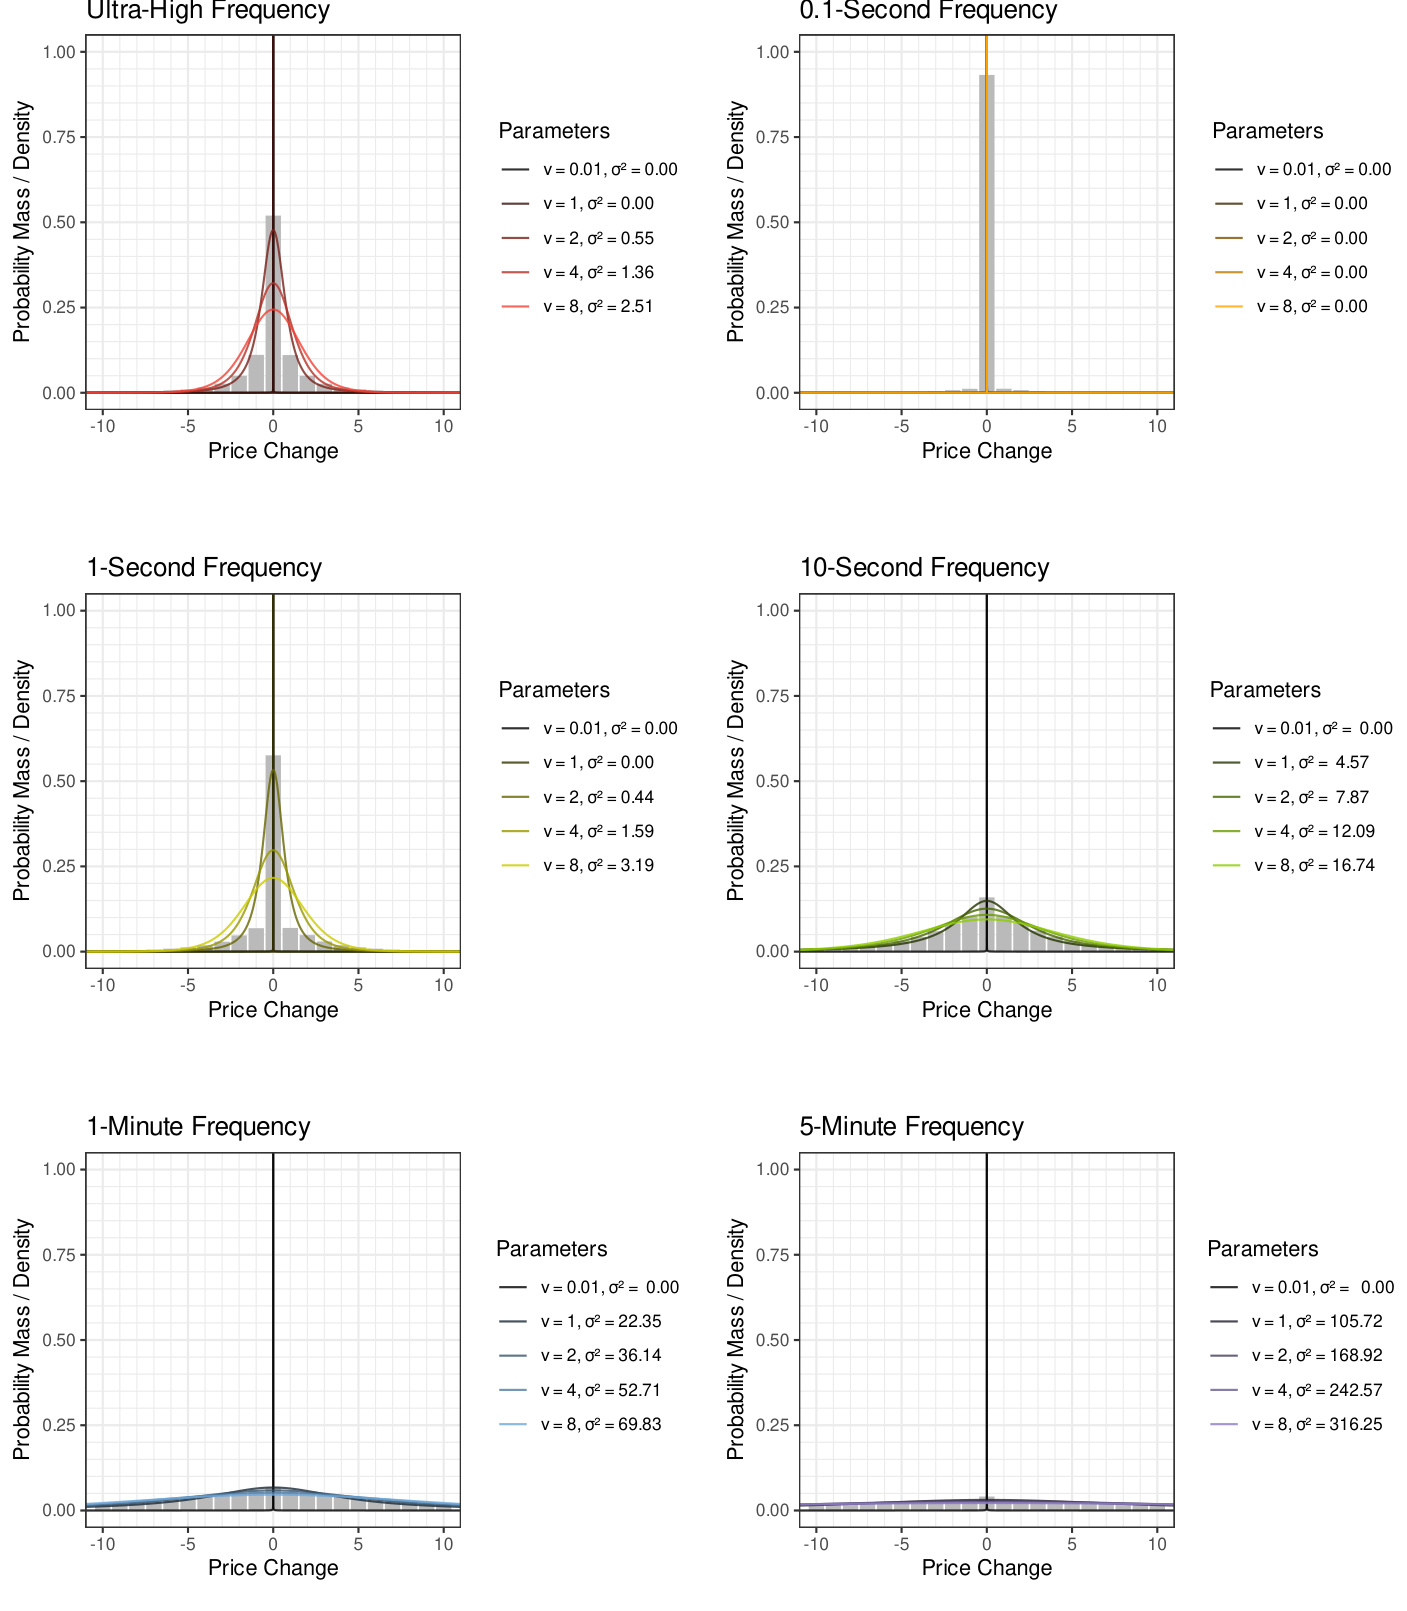
本论文提出了三种考虑市场微结构噪声的Ornstein–Uhlenbeck过程参数估计方法,包括基于矩估计、最大似然及ARMA(1,1)重参数化的方法。结合7只大型石油股超高频数据,论文设计了一种基于均值-方差优化的盘中配对交易策略。实证结果显示,噪声稳健估计显著提升估计准确性,进而增强配对交易的盈利能力,有效规避传统估计带来的风险偏差,验证了理论模型和方法的实用价值