Income Taxes, Gross Hourly Wages, and the Anatomy of Behavioral Responses: Evidence from a Danish Tax Reform
发表于 2025年3月1日上传于 2025年10月21日
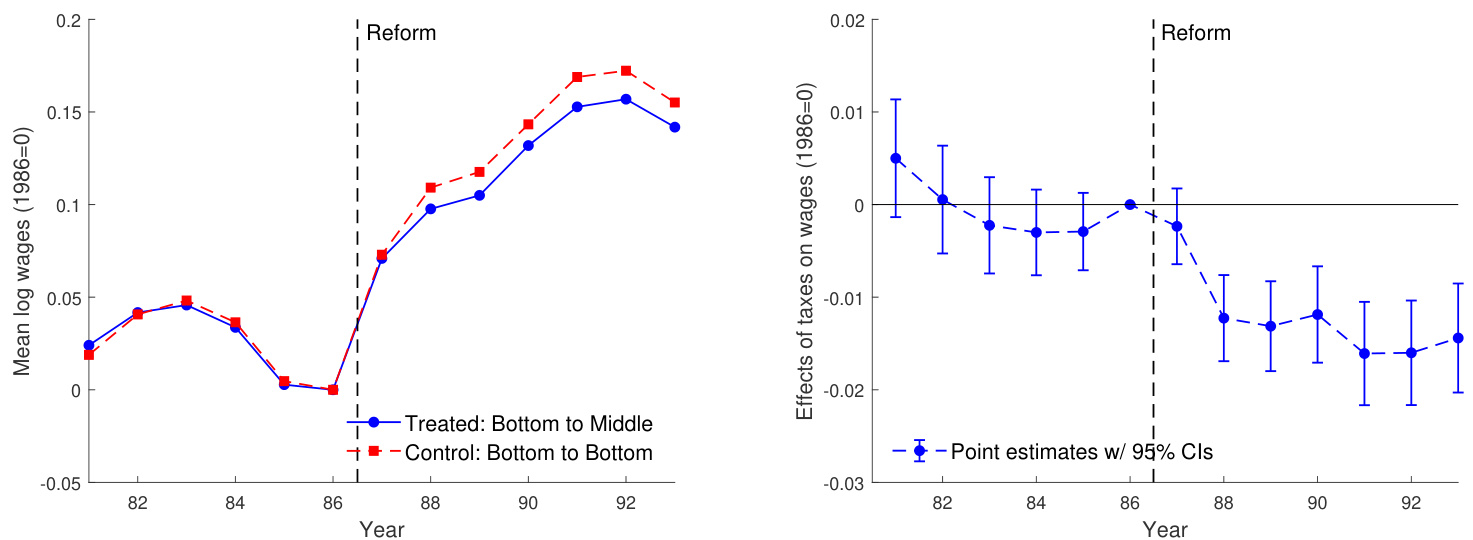
本文利用丹麦1987年引入联合申报的税改作为准自然实验,运用丹麦行政数据,研究所得税对毛时薪的动态影响。结果发现低收入工人的时薪弹性显著为0.4,主要通过晋升和跳槽渠道体现,而工作时间弹性不显著,年收入主要受时薪影响。此外,税收影响呈累积动态特征,回避了优化摩擦的短期估计偏差,为理解税收与劳动力市场关系提供了新视角 。