Joint Return and Risk Modeling with Deep Neural Networks for Portfolio Construction
发表于 2026年3月9日上传于 2026年3月23日
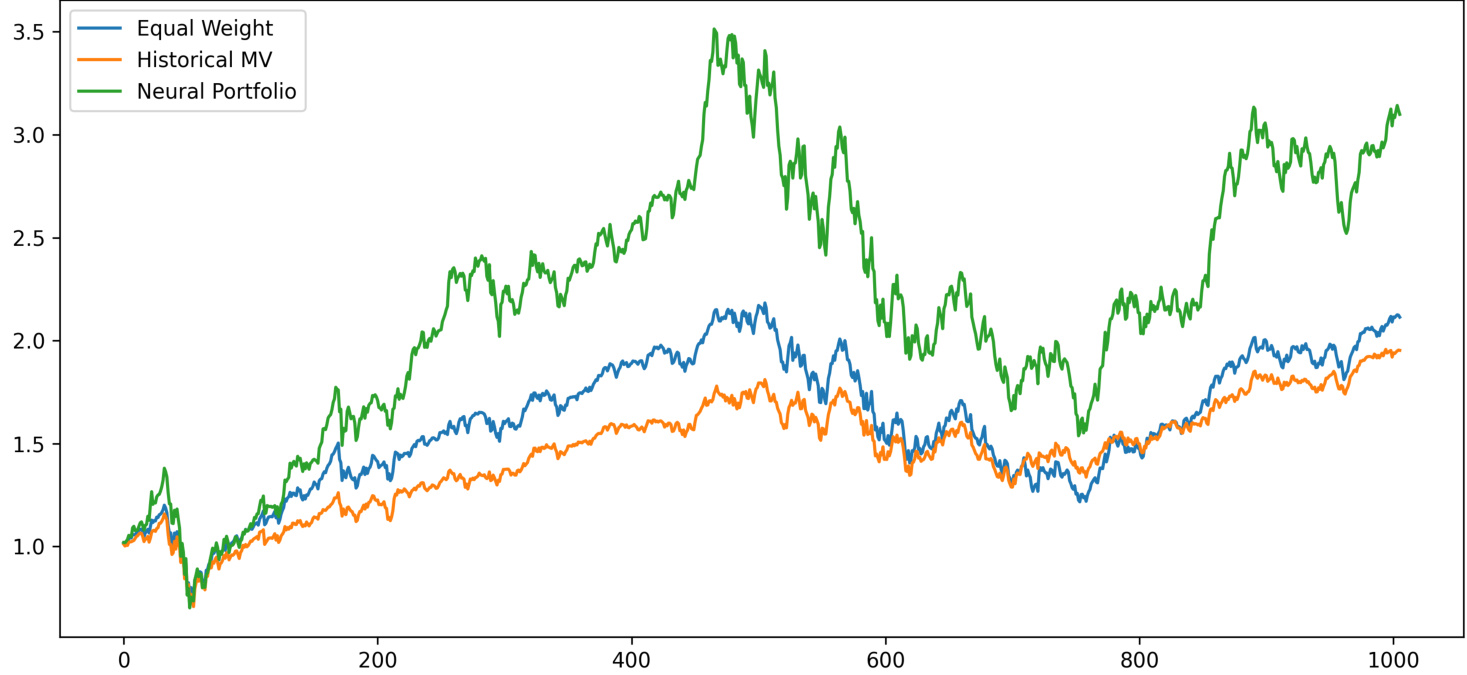
本文提出一个基于深度神经网络的端到端联合回报与风险建模框架,通过多变量LSTM学习时间序列的预测性表示并从中导出向前看的波动与相关结构,用于Sharpe比率最大化的投资组合构建;在2010–2024年十只大盘股样本上的实证表明,模型在2020–2024年测试期能取得RMSE=0.0264、方向准确率≈51.9%,并使得Neural Portfolio年化收益≈36.4%、Sharpe≈0.91,优于等权与历史均值-方差基准,说明联合建模提高了在非平稳市场下的风险调整后表现