11个市场风险指标看A股当前位置
发表于 2024年10月14日上传于 2025年7月22日
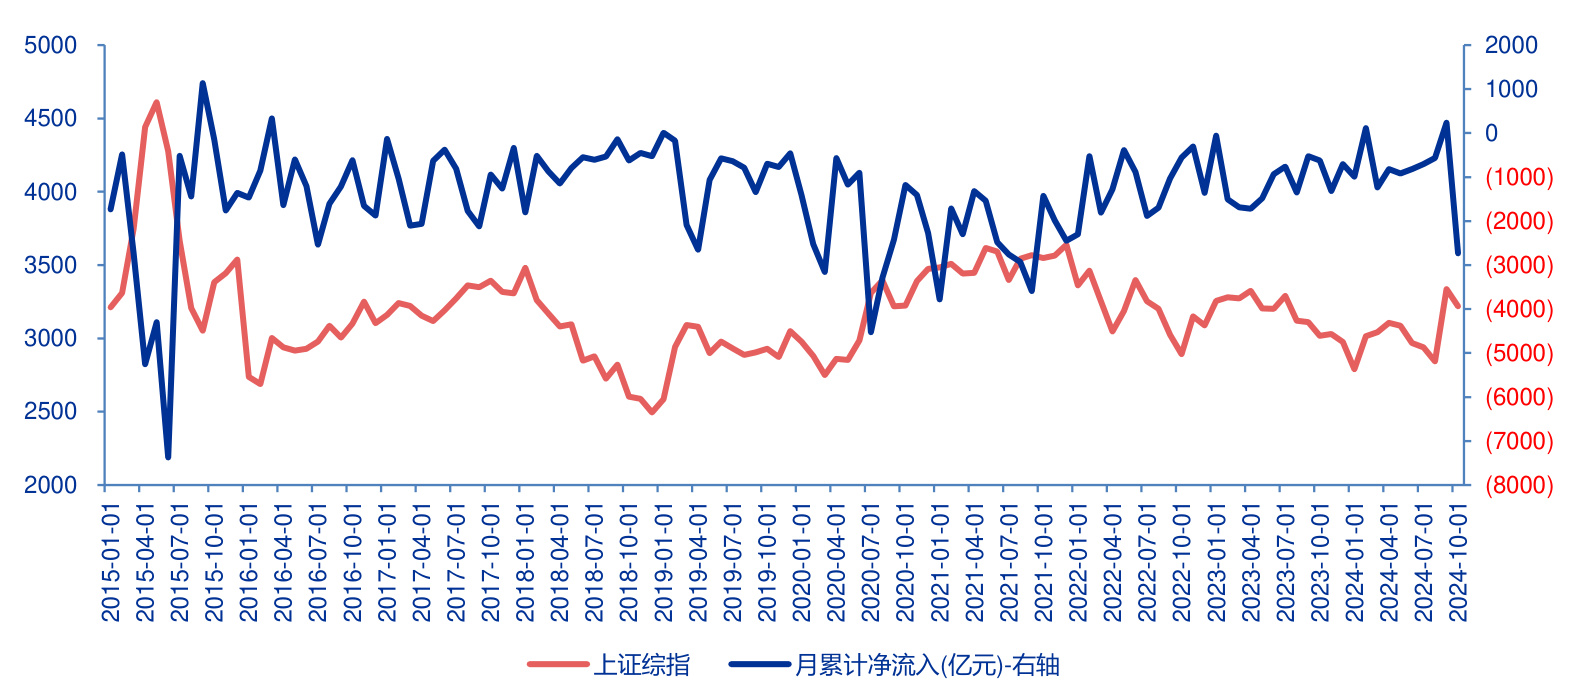
本报告监测11个市场风险指标,从交易活跃度、公募基金持仓及新发基金情况、机构资金流向、衍生品市场情绪指标(PCR和波动率指数)等多维度深入分析当前A股市场状态,发现换手率和成交额近期回落,公募基金股票资产占比拐头上升,机构资金流入减缓,衍生品市场波动率指数位于高位,市场估值处于历史中低分位,股债性价比较高,整体反映市场情绪仍较谨慎但有改善迹象
本报告监测11个市场风险指标,从交易活跃度、公募基金持仓及新发基金情况、机构资金流向、衍生品市场情绪指标(PCR和波动率指数)等多维度深入分析当前A股市场状态,发现换手率和成交额近期回落,公募基金股票资产占比拐头上升,机构资金流入减缓,衍生品市场波动率指数位于高位,市场估值处于历史中低分位,股债性价比较高,整体反映市场情绪仍较谨慎但有改善迹象
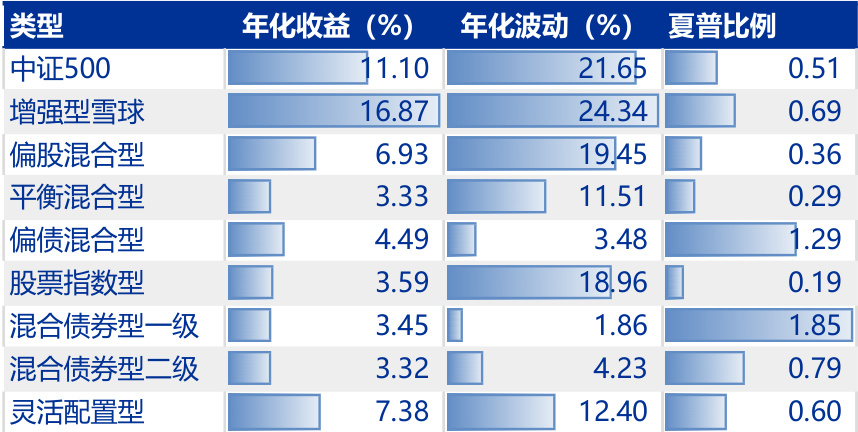
本报告系统分析了增强结构雪球产品的收益结构与风险特征,构建了基于蒙特卡洛模拟的定价模型,结合中证500等标的指数,探讨了关键参数(如敲入价、敲出价、上涨参与度、波动率等)对产品年化票息率的影响。同时,以实证数据回测了不同类型雪球产品的持仓表现,发现增强型雪球在持续持仓下路径依赖性较低,风险收益表现优于普通雪球且夏普比率中等,且其公允价值走势与权益类资产相近,适合市场波动环境中的资产配置需求,为投资者提供科学的风险收益衡量框架和实证依据
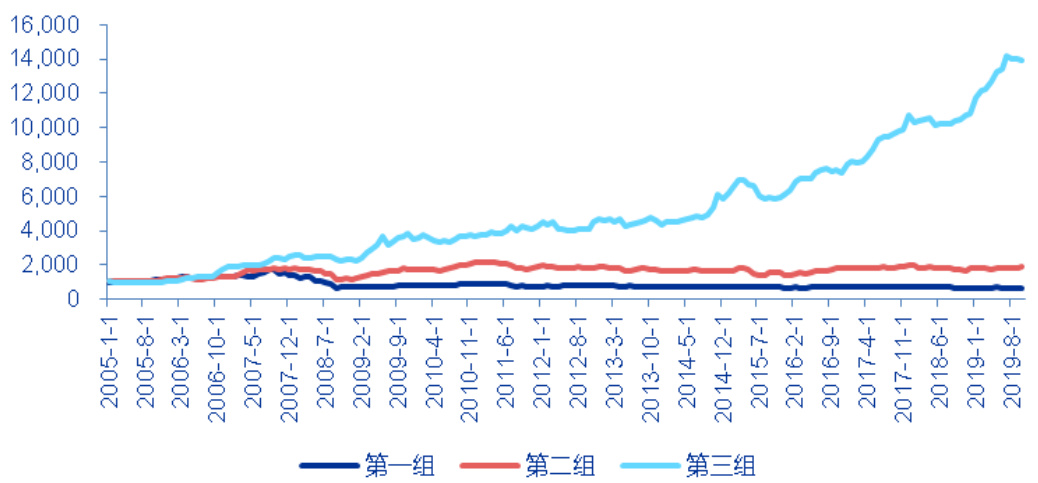
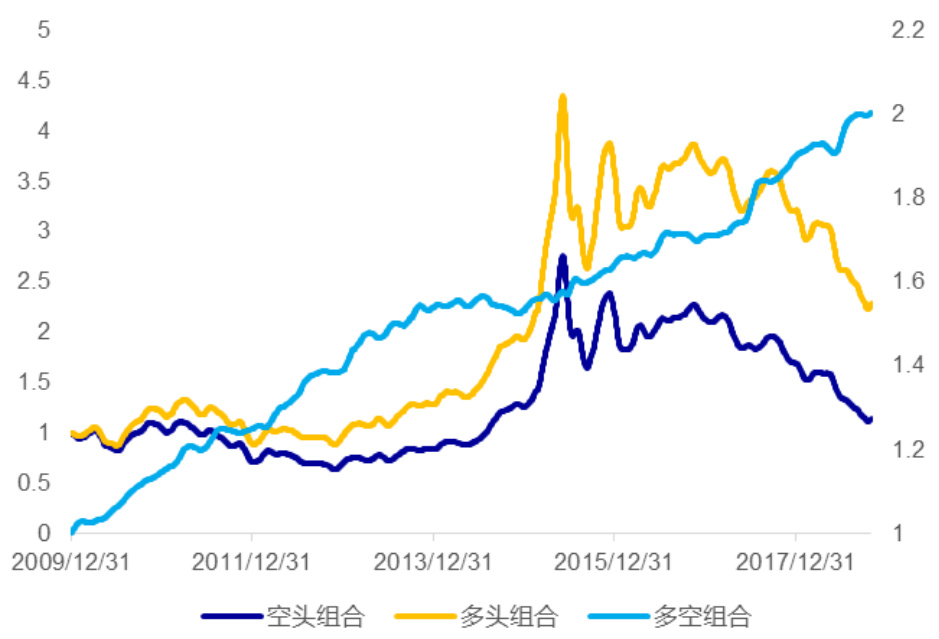
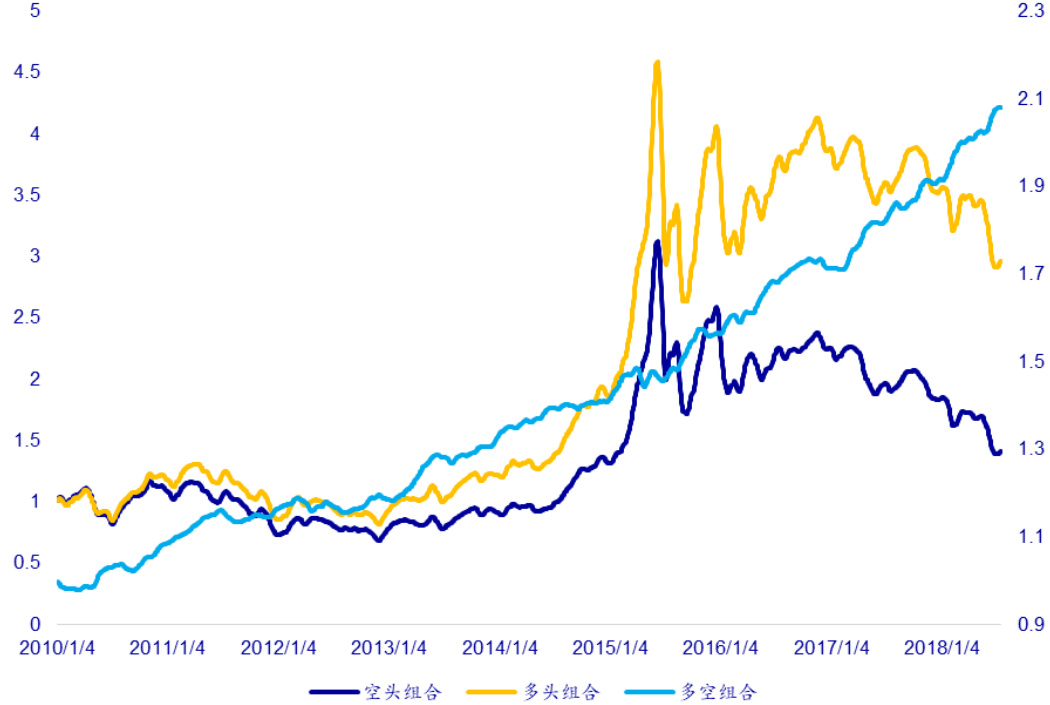
本报告构建了基于宏观因子的多维度资产选择模型,通过精选16个具有独立信息的宏观因子,结合结构性变点检测,形成单资产时间序列择时信号并转化为横截面比较排序,有效预测六大类资产表现,最终实现了多头资产组合显著跑赢空头、年化超额收益达20%,且组合风险表现优于基准
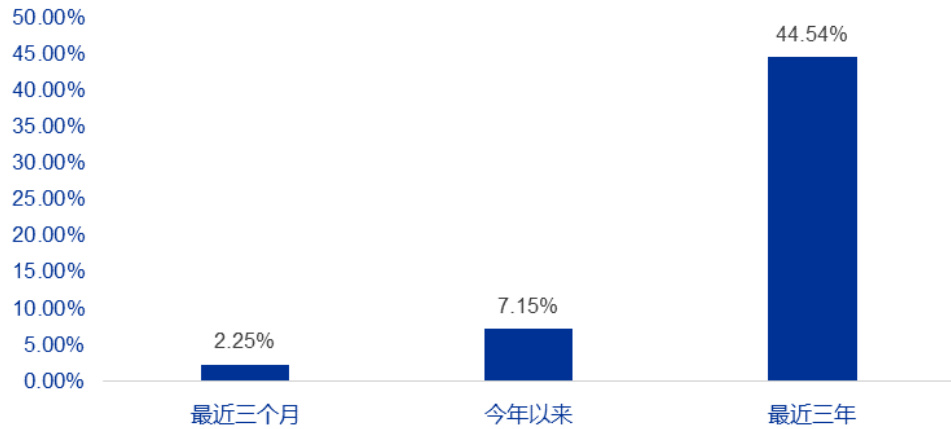
本报告针对沪深300指数增强产品超额收益逐年下降的问题,提出通过压缩行业数量,从28个合并至19个的行业中性模型改进,以及结合基于风格轮动与Black-Litterman模型的行业轮动策略,构建行业偏离型沪深300增强策略。回测结果表明,合并行业分类对2017年后表现有提升,而行业轮动策略使年化超额收益从11.14%提升至12.56%,信息比率从3.08提升至3.24,显著增强组合表现,且跟踪误差和最大回撤仍保持在可控水平。
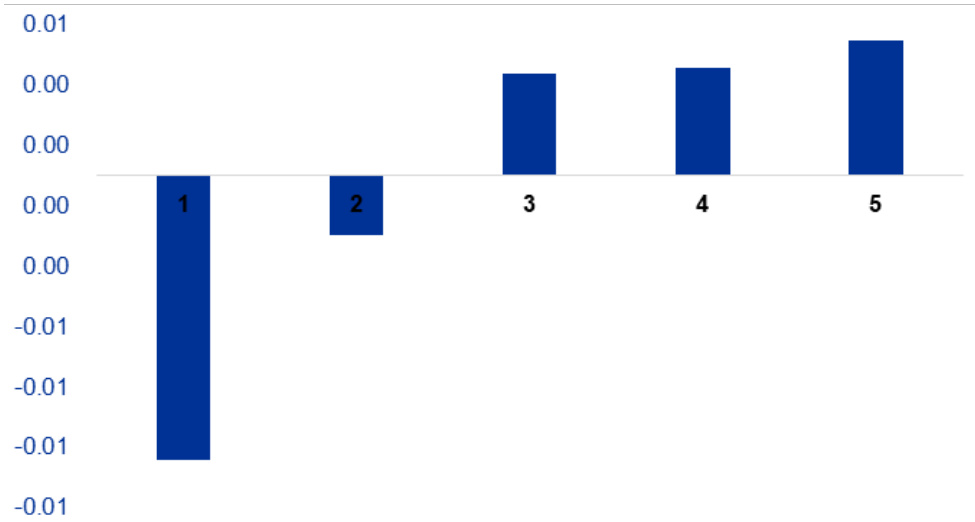
本报告基于量价趋势因子构建不同时间尺度价量均值,实证显示该因子在A股市场具有显著选股能力。通过月度截面回归估计,各时间尺度量价趋势信号均表现出正收益,且信号窗口越长,收益越显著。剔除壳污染和行业市值中性化处理提升了因子的风险调整收益。趋势因子与传统大类风格因子及反转因子相关性低,风格行业中性化后依然保持稳定超额收益,适用于全市场及沪深300、中证500不同范围股票池 。
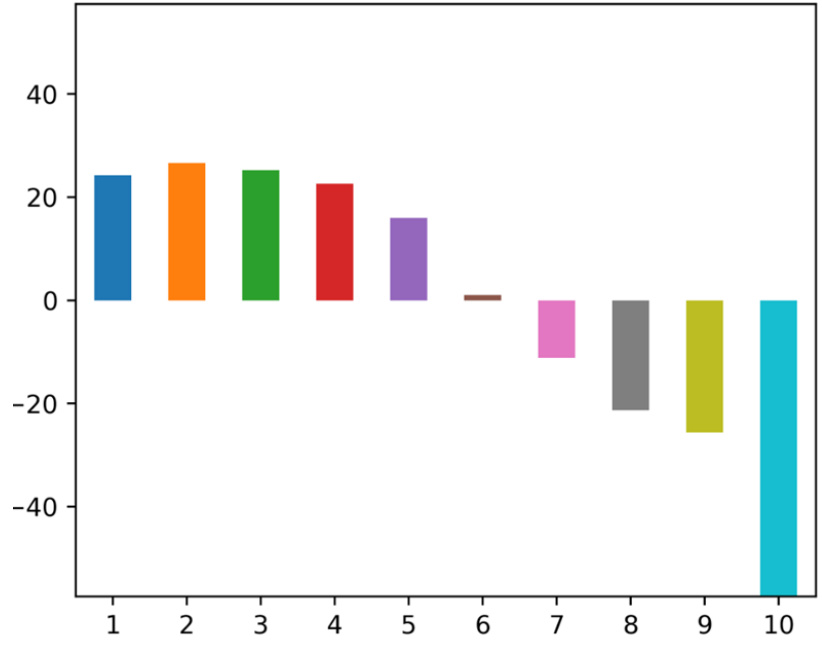
报告分析了A股投资者结构的机构化趋势,重点挖掘公募基金和北向资金持仓中的选股alpha信息。基金持仓风格稳定,预测基金调仓行为具备较好选股能力,同时基于陆股通持股构建的因子表现优异。合成机构持仓因子在去除行业和市值影响后,依然展现稳健的超额收益,表现优于市场基准,为量化选股提供有效思路
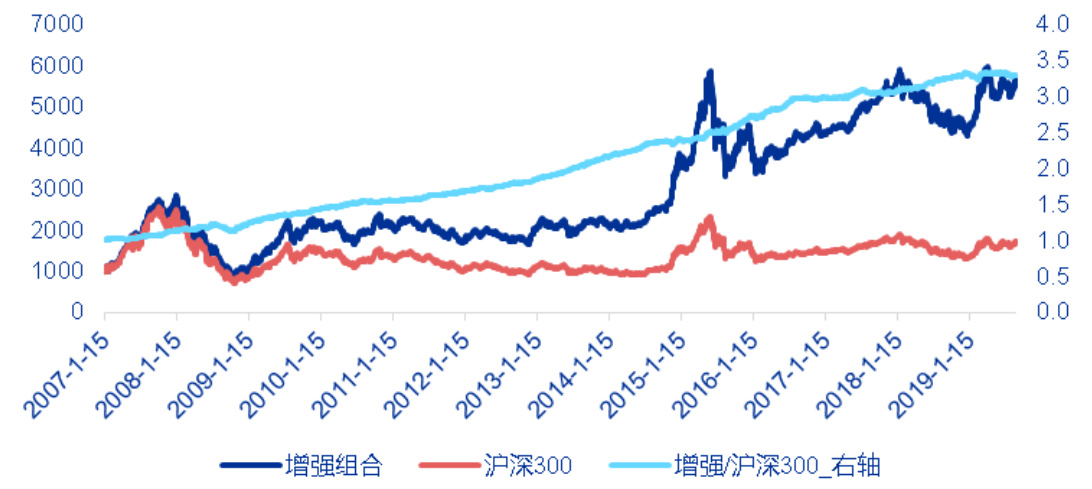
本报告系统分析了A股高波动性对资产配置模型带来的挑战,重点探讨了如何通过收益增强和波动控制策略提升A股的配置价值。研究涵盖了指数增强、多因子选股、行业配置及策略指数替代的效果,强调风险预算模型对策略超额收益的整合能力远优于均值方差模型。陆股通资金流向的择时及对冲策略有效提升风险收益特征,波动率控制策略亦能显著降低波动率。通过对冲策略的引入,资产配置整体表现获得较大提升 .

报告基于财务造假常见手段构建多项财务质量因子,采用行业百分位数标准化指标,对因子单调性和选股能力进行检验,重点筛选出所得税费用/营业收入同比、应收账款周转率同比、营业费用/营业收入等因子,最终合成财务质量因子。经历史回测,该因子IC均值4.15%、年化IC_IR为2.70,剔除市值、行业、成长、盈利等因子影响后仍有效,年化收益率约14%,最大回撤约3.4%,在多数行业均表现出色,具备良好的独立择时信号价值
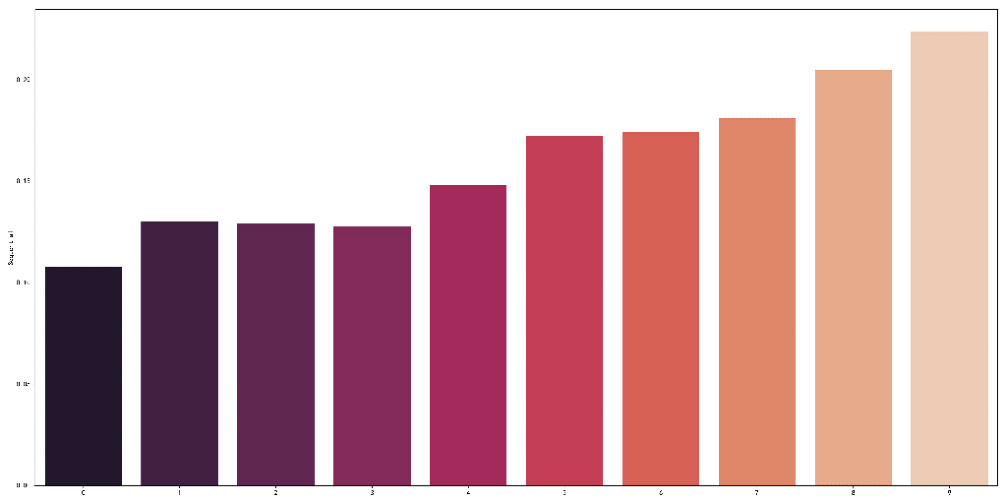
报告重点研究了基于现金流稳定性和股息率的多因子投资模型,构建了现金/营业利润波动率因子及高股息-现金稳定因子,两因子均表现出良好的市场选股能力,尤其是高股息-现金稳定因子自2016年以来表现显著,且在多个行业均有较强稳定性。该因子月度信息系数IC超过4%,剔除估值相关性后依然具有优异的风险调整收益表现,适用于A股市场的消费及制造类行业选股策略 。
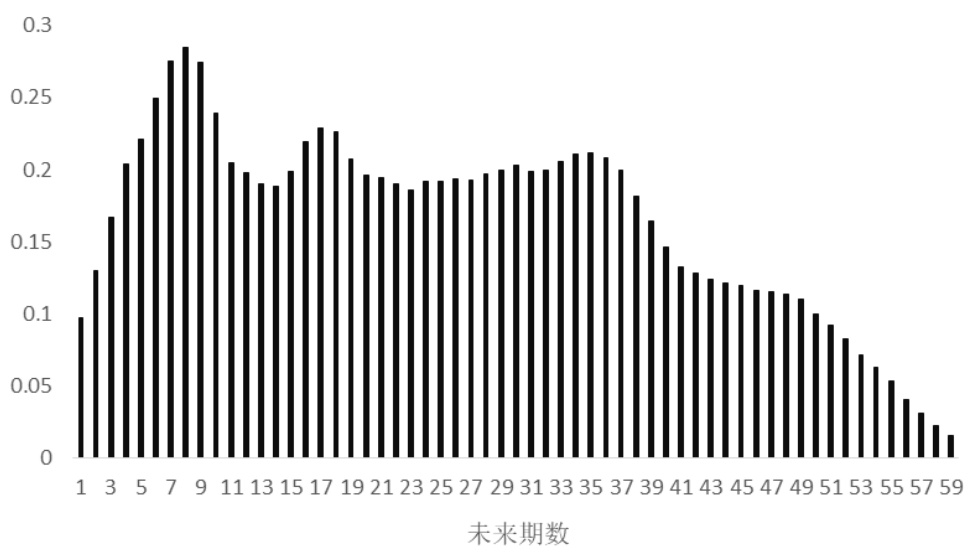
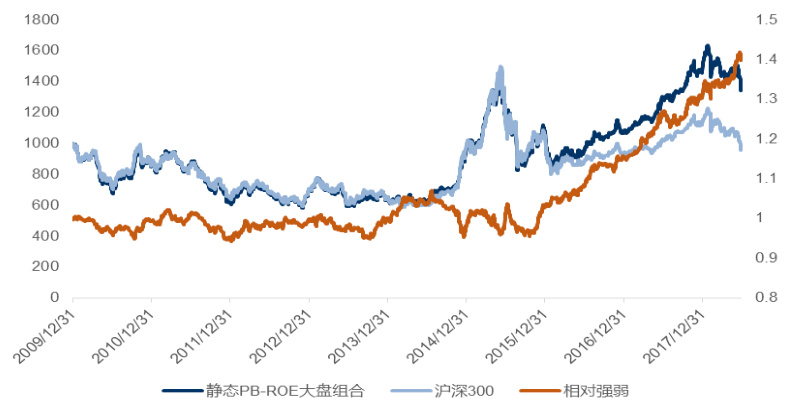
本报告基于PB-ROE估值模型,结合A股市场特有变量,构建了基于残差动量的择时策略。研究发现A股市场PB-ROE残差与指数未来收益呈正相关,呈现明显动量效应,设计两类基于残差创新高和阈值突破的交易策略,历史回测显示年化收益率分别为12.34%和13.83%。此外,报告提出新的估值指标投资期限T,优于传统PE、PB指标,可有效判断市场长期顶部与底部,辅助宏观择时决策
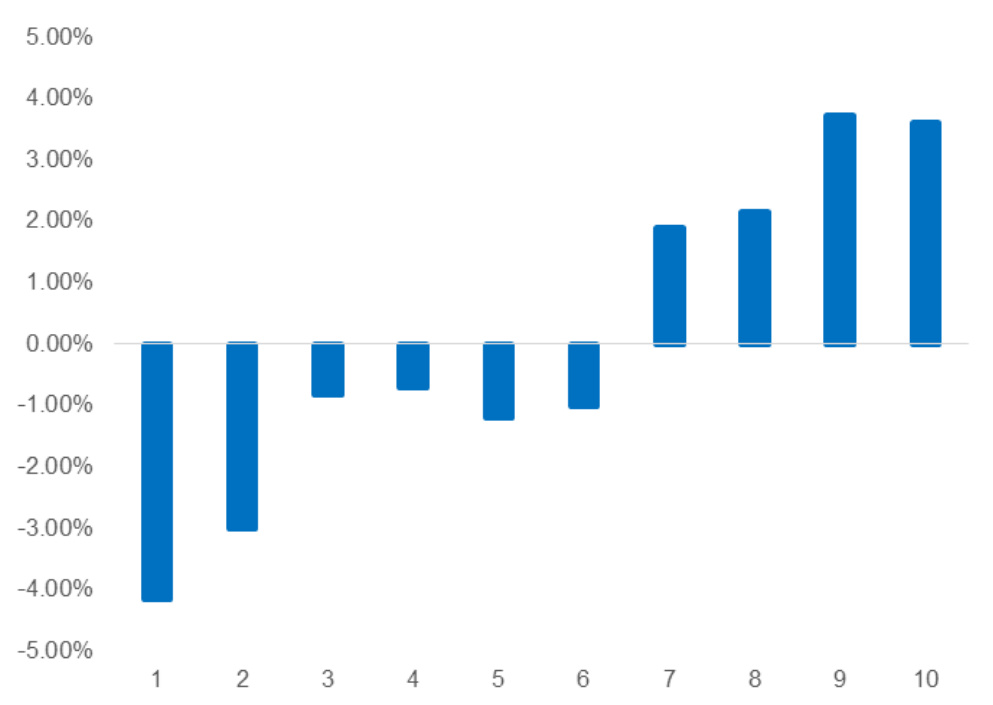
本报告基于供应链视角构建上市公司供应链地位因子,主要通过客户集中度、供应商集中度、占资水平和获现率四大指标衡量供应链地位,客户和供应商集中度反向,资金占用和获现率正向,合成供应链地位因子表现优异,单因子IC达2.46%,多空组合年化收益9.57%,信息比率2.63。供应链地位因子在制造业等多个行业中区分能力较好且与传统因子相关性低,结合供应链因子与其他基本面和技术因子构建制造业指数增强策略,自2013年起实现年化超额收益12.5%,表现稳定优于基准指数。
本报告围绕异常财务指标构建六个关键因子,基于季度同比数据进行单因子检验,发现异常存货和异常毛利润因子具有较好的区分能力。通过对六因子标准化加总合成异常财务因子,显著提升因子预测能力,多空组合年化收益率达到8.37%,信息比率达到2.47,且该因子与传统风格因子相关性较低,提升了中证500增强组合收益表现。异常财务因子还能帮助识别潜在财务风险标的,具有较高的应用价值
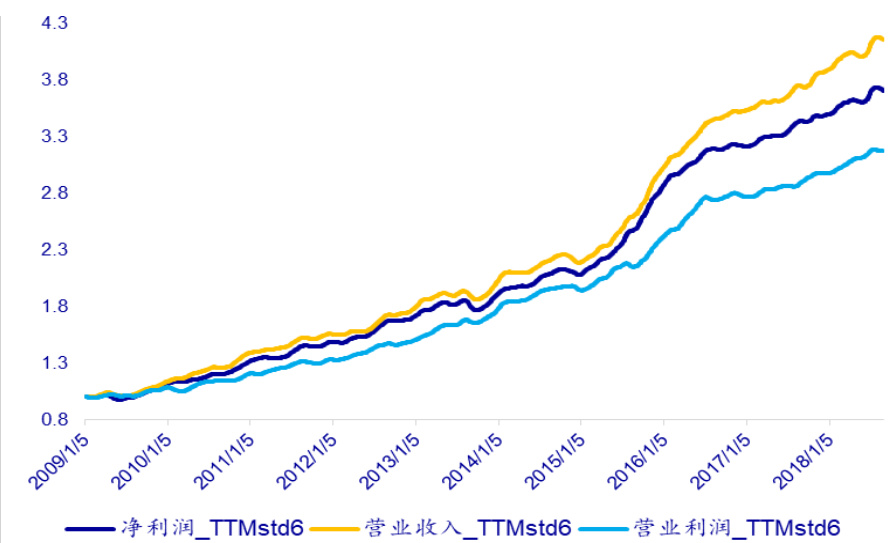
本文提出基于营业利润TTM的标准化成长因子,结合经营性科目调整(尤其是预收款)后,因子表现显著提升。剔除相关性后的提纯因子依然具备良好选股能力,多空夏普比最高达3.1,IC超过2%。行业适用性广泛,其中房地产、综合和医药生物行业因子表现尤其突出。报告系统比较了TTM和YOY两类成长因子的有效性及行业表现差异,为构建稳定有效的多因子选股策略提供了实证支持 。
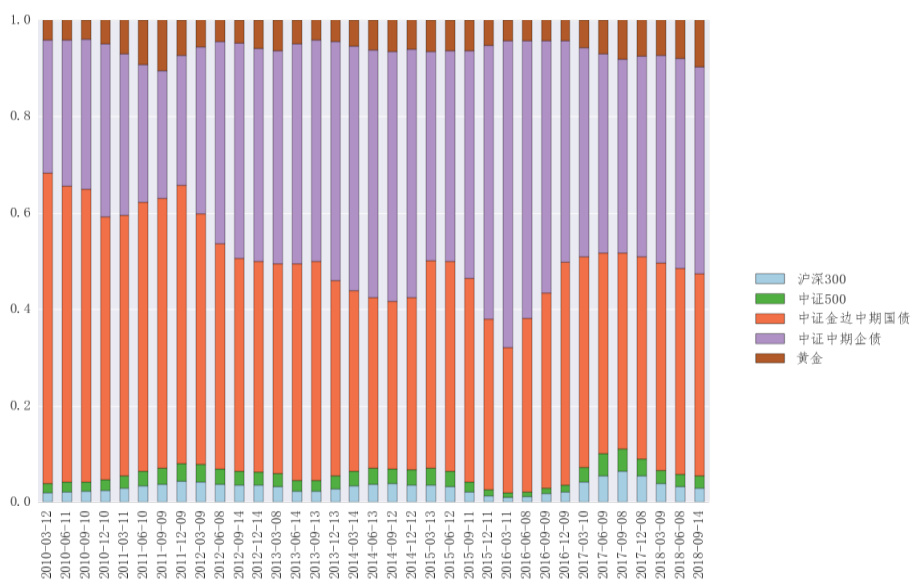
本报告详细盘点了美国和国内ETF市场的发展路径,规模与产品构成,揭示国内ETF市场仍有较大发展空间。提出通过ETF绩效参数筛选产品,结合风险平价模型进行FOF组合构建。重点分析债券ETF存在的流动性和跟踪偏差问题,推荐优选主动债券基金显著提升组合表现,风险平价FOF组合年化收益达7.94%,夏普比率接近2,提供了ETF资产配置与组合构建的系统思路.
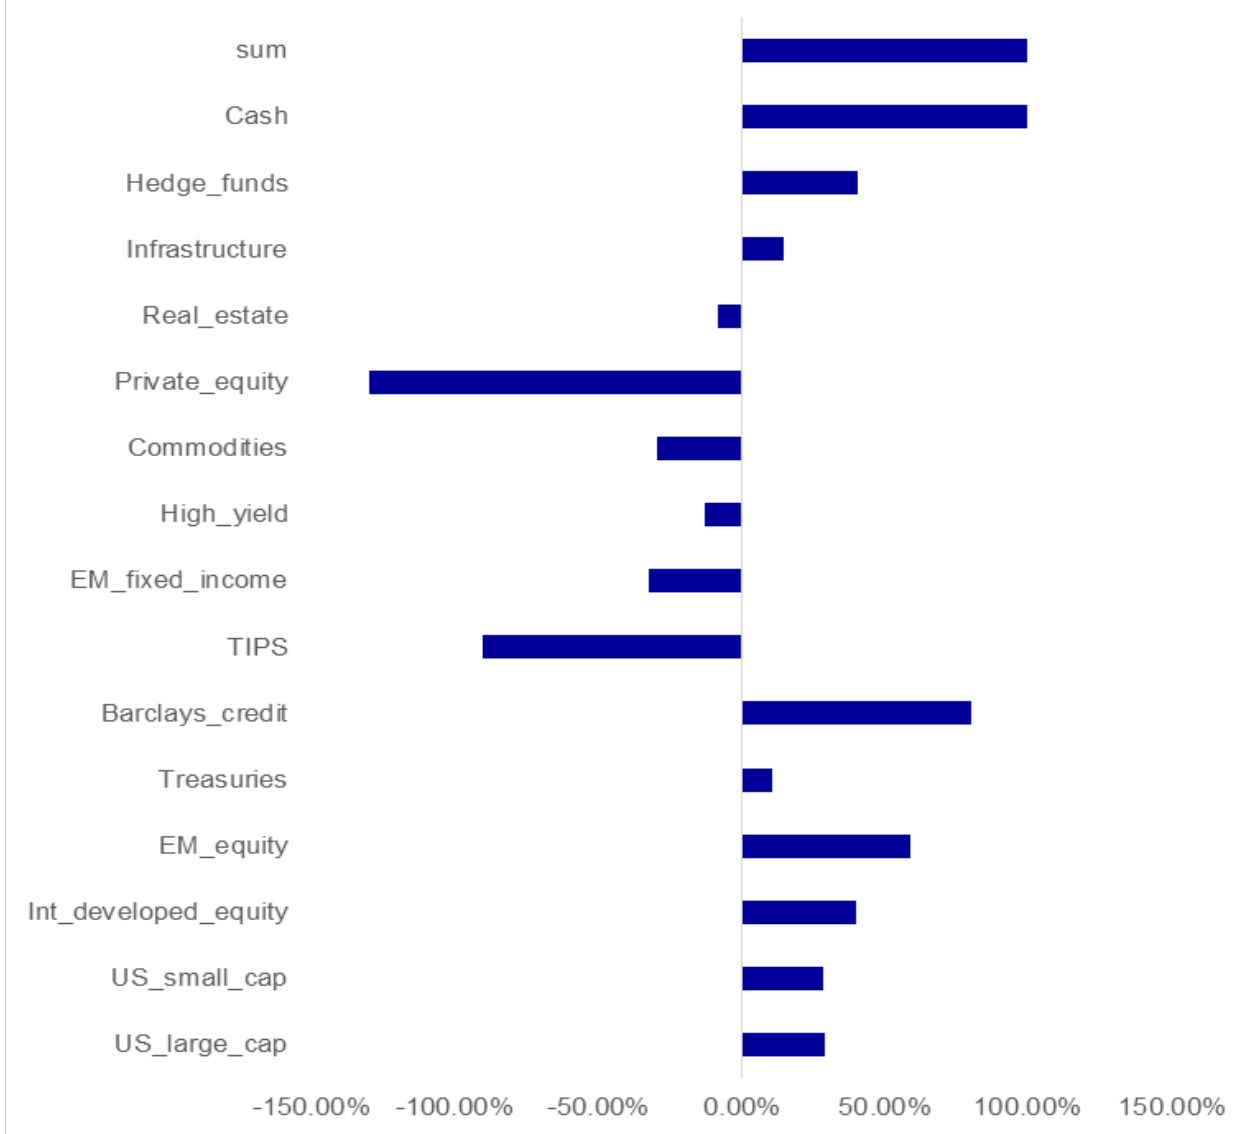
本报告系统梳理基于风险因子进行大类资产配置的方法论,结合贝莱德提出的六个风险溢价因子和中国市场五大基础因子,搭建了风险因子到资产映射的量化框架。通过多情形优化实例展示在允许与不允许做空条件下资产与因子的配置效果,验证了因子配置策略在资产配置中的风险分散优越性及配置稳定性。报告强调基于风险因子的资产配置可克服传统资产配置缺点,提升组合风险分散和收益预期的有效性 。
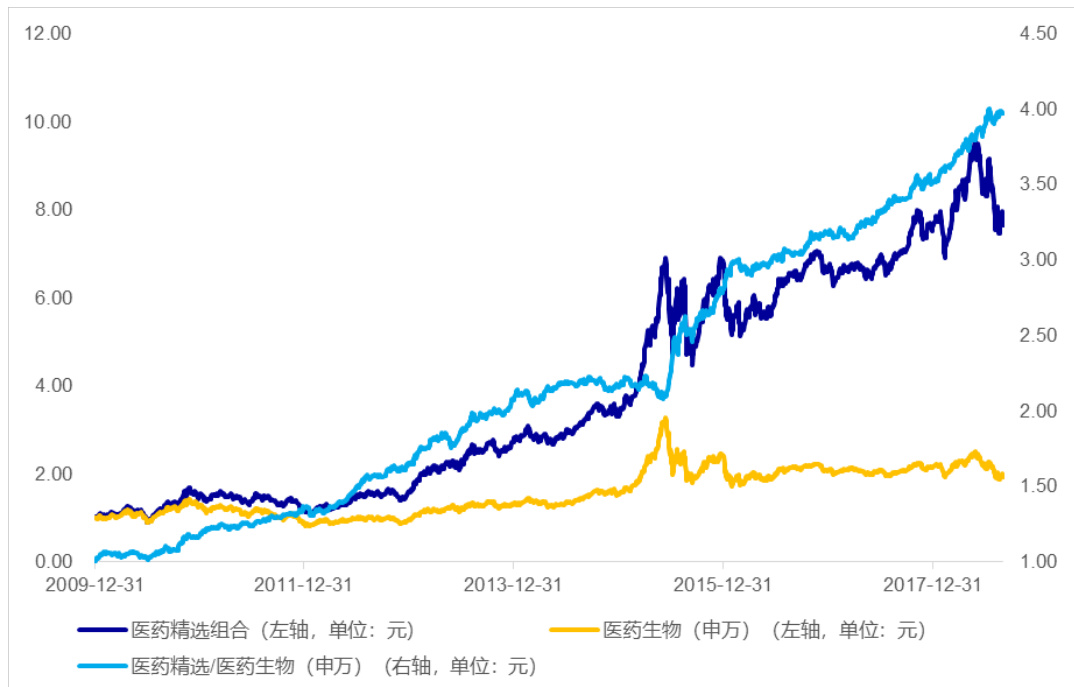
报告基于规模、估值、盈利、成长、质量、分析师预期等多因子测试医药生物行业选股因子,发现低估值、高盈利、高成长因子在行业内表现优异。细分行业中,化学制药与生物制品对研发及销售投入敏感且具选股能力。构建的医药精选组合自2010年起年化超额收益17.24%,信息比率2.41,表现稳健
本报告系统挖掘了经营性财务因子对股票选股的有效性,重点关注经营性流动资产与负债变化因子的表现及其行业差异。因子在电气设备、电子、轻工等行业均表现出显著增强效果,其中经营性流动负债变化因子多空夏普比达2.62,年化收益9.22%。报告还构造了基于经营性财务指标的应计利润因子,直接法计量的应计利润因子表现优于间接法,并在食品饮料、传媒行业体现了较强的利润持续性,显示良好选股能力
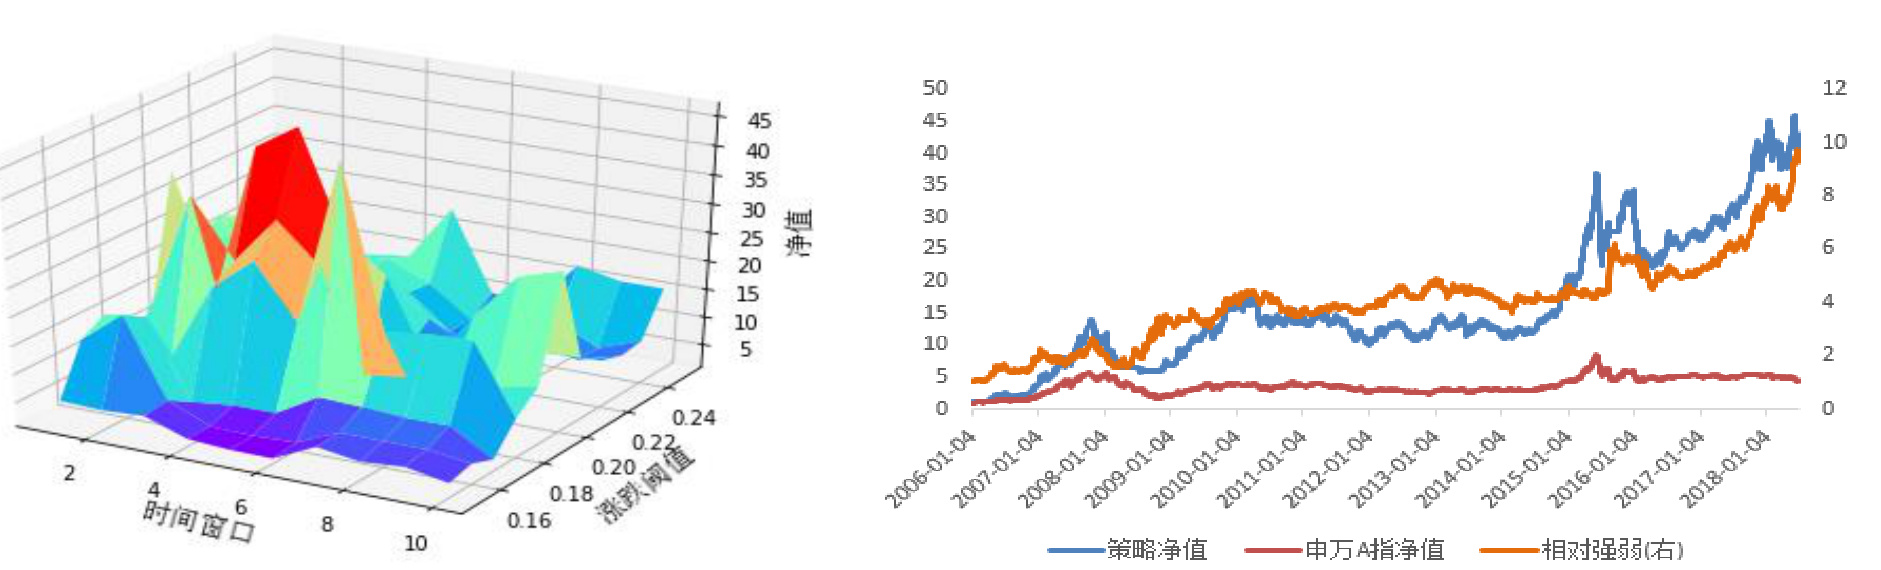
本报告围绕分化度指标在行业层面的应用,分别从时间序列走势与截面比较两个角度,构建了基于分化度的行业择时与行业轮动策略。择时策略通过市场涨跌阶段与行业分化度变化的组合信号实现买卖判断,轮动策略则基于行业分化度高低分组,在不同市场状态下选择相应分组行业持有,并设计多种换仓方案。回测显示各策略均取得显著超额收益,且轮动策略在控制交易频率的情况下表现稳健,验证了分化度作为行业走势一致性及市场情绪反映指标的有效性,为行业配置及择时提供了有力支持