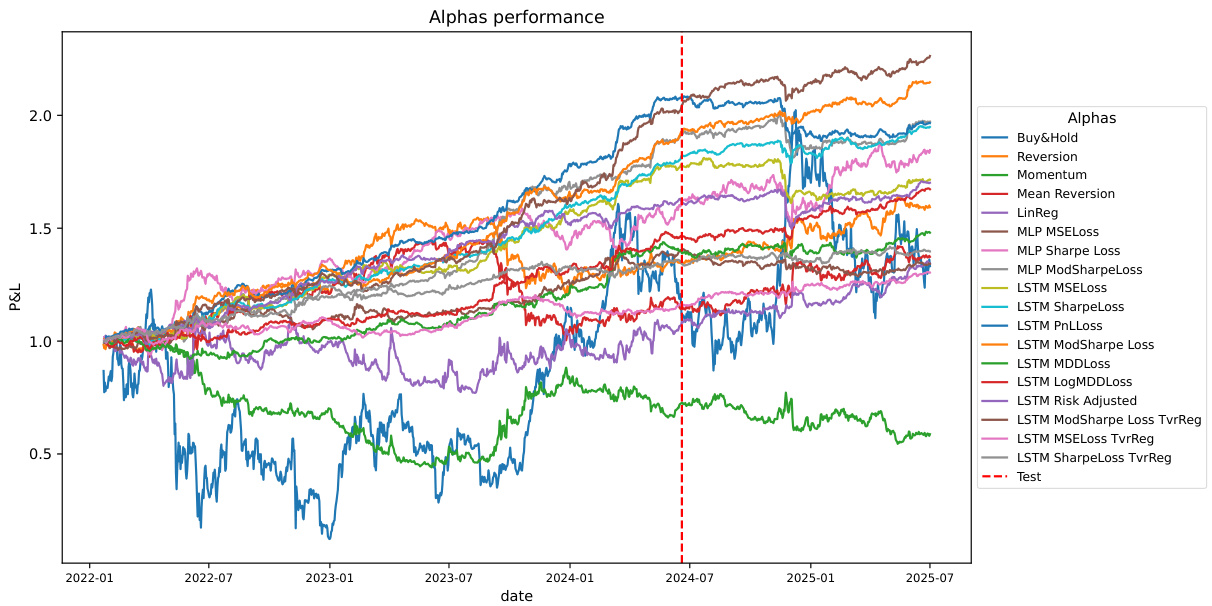
Finance-Grounded Optimization For Algorithmic TradingSirius发表于 2025年9月8日上传于 2025年9月8日本文提出了基于金融指标(如夏普比率、盈亏和最大回撤)的定制损失函数和周转率正则化方法,提升深度学习模型在算法交易中的预测表现。回测结果显示,ModSharpeLoss结合周转率约束显著优于传统MSE损失函数,推动交易策略的盈利能力和风险控制 .