Fast and Explicit European Option Pricing Under Tempered Stable Processes
发表于 2025年9月17日上传于 2025年10月3日
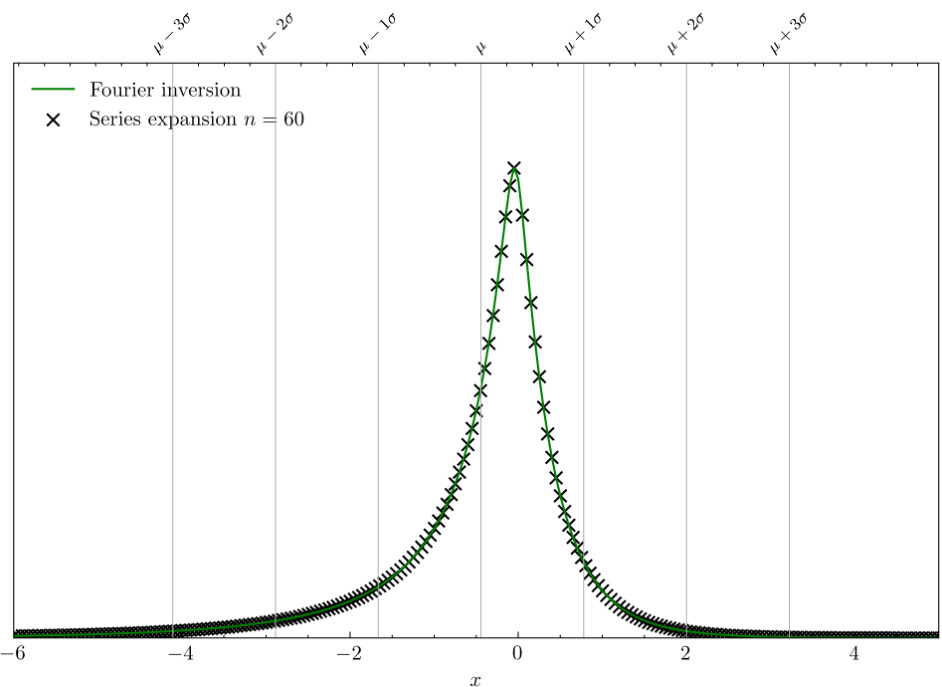
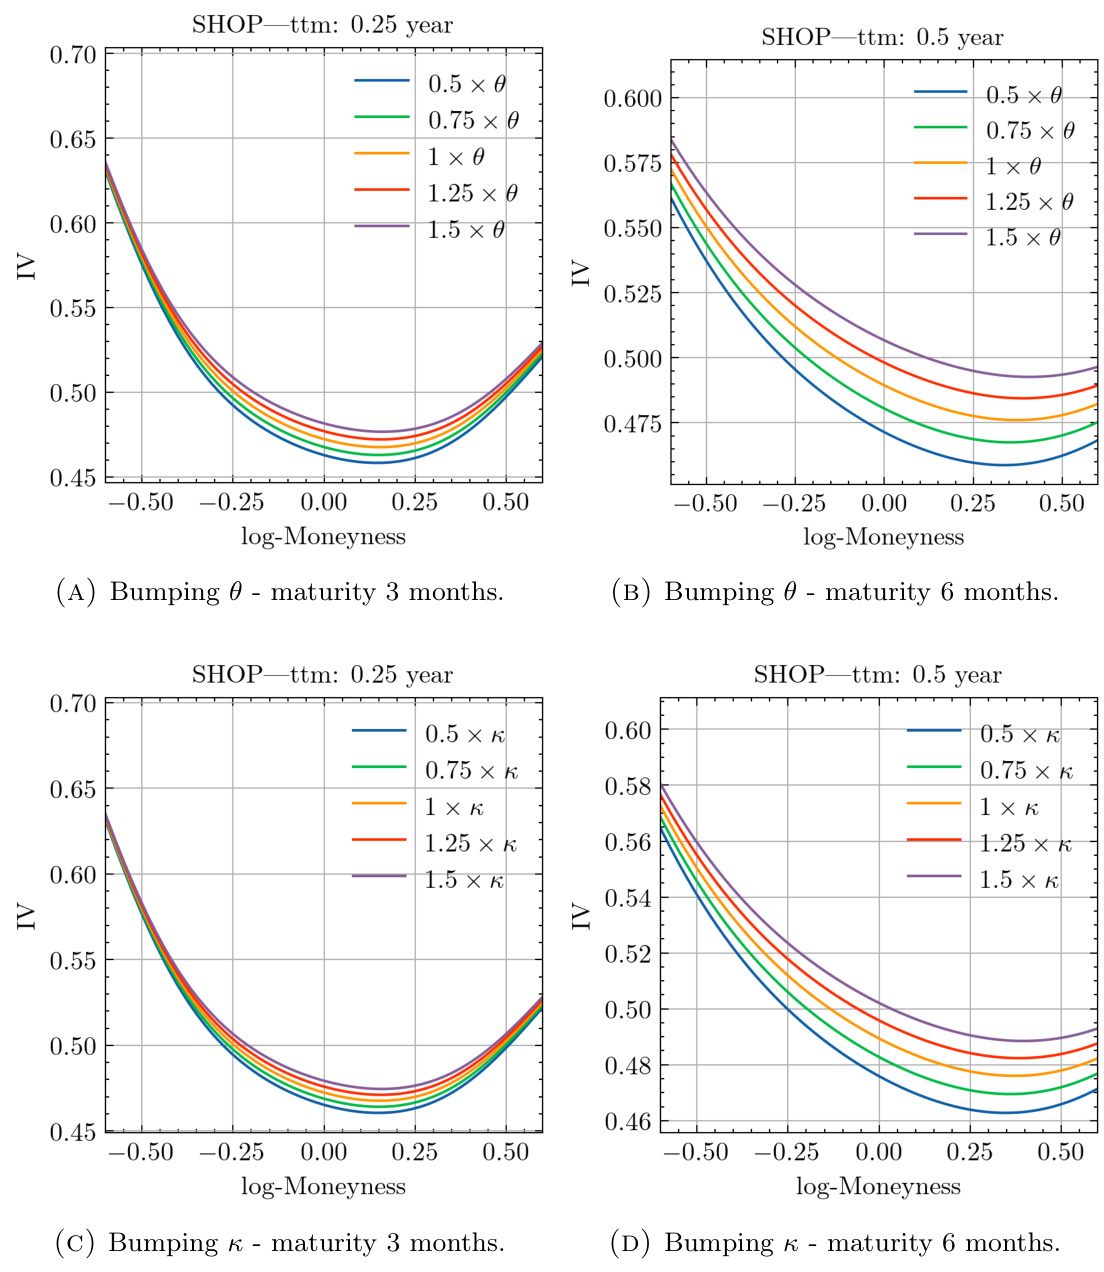
本文针对广义温和稳定过程(tempered stable processes)驱动的指数Lévy模型,提出了基于Mellin-Barnes积分和留数计算的欧式期权定价快速显式级数展开方法。通过该方法给出的期权定价公式无超参数,且在双边Γ过程和单边TS过程等特例中简化为更紧凑形式。数值实验表明该方法与当前最优的傅里叶定价方法相比具有竞争力,同时能实现高精度且计算效率优越 .