On Utility Maximization under Multivariate Fake Stationary Affine Volterra Models
发表于 2026年3月12日上传于 2026年3月12日
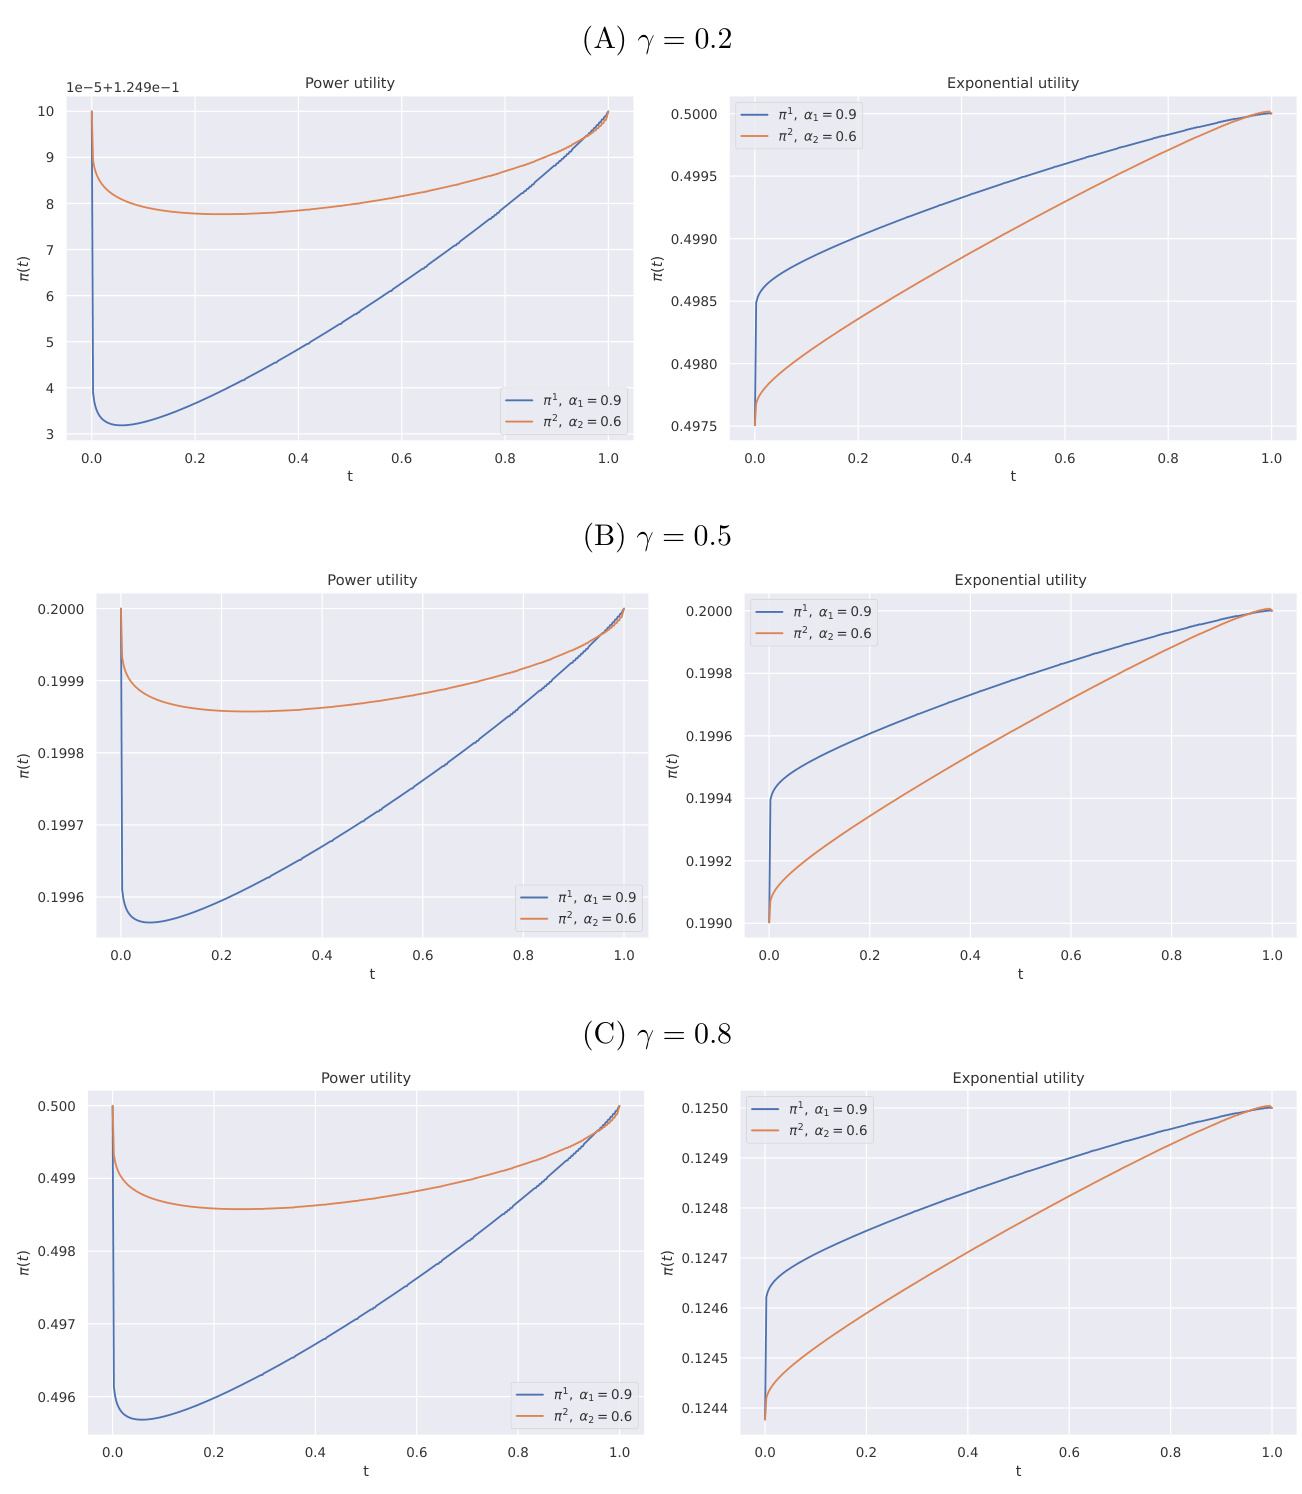
本文提出并研究了一类多维“fake stationary”仿射Volterra(含rough)波动率模型下的Merton 效用最大化问题,针对非马尔可夫与非半鞅特性,采用Riccati型Volterra方程与Riccati-BSDE的随机因子解法,通过鞅最优性原理与验证引理得到幂式与指数效用下的半封闭最优投资策略,并在二维fake stationary rough Heston的数值实验中展示了波动率粗糙度与稳定化函数对最优配置的显著影响 .