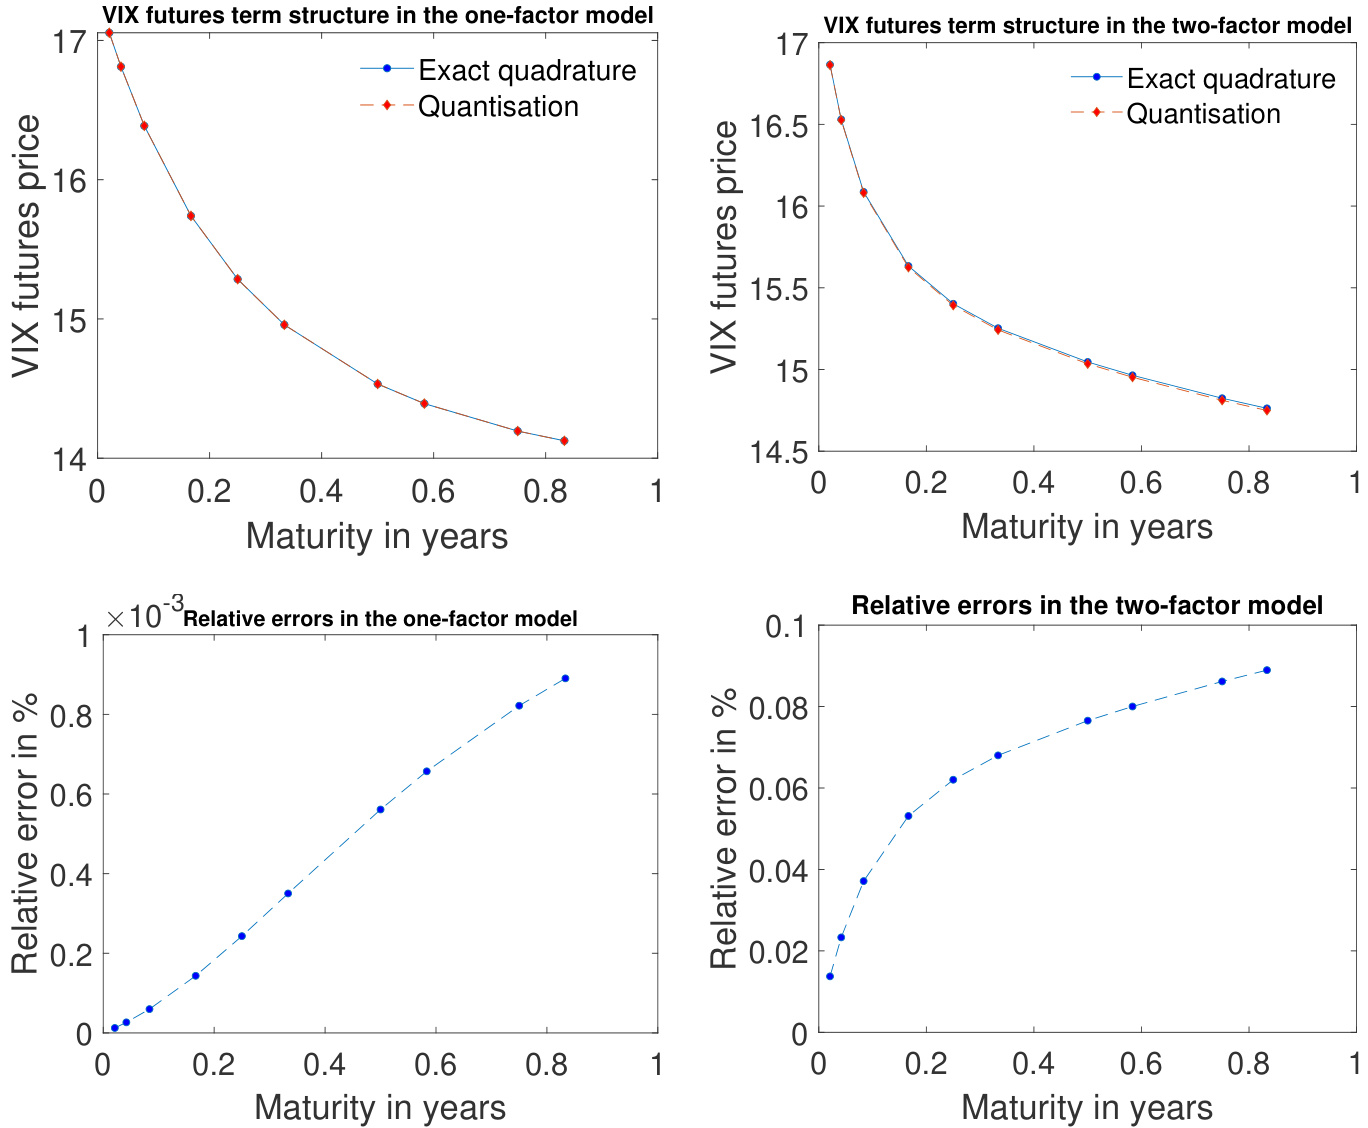
Pricing and Calibration of VIX Derivatives in Mixed Bergomi Models via QuantisationStellenbosch发表于 2025年6月29日上传于 2025年7月1日本文通过向量量化方法实现在混合Bergomi模型中快速定价和校准VIX期货及期权,效率显著优于传统积分法,展示了模型对VIX衍生品的高拟合精度和参数稳定性,首次实现在数月数据上的长周期校准。