Biased Mean Quadrangle and Applications
发表于 2026年3月31日上传于 2026年3月31日
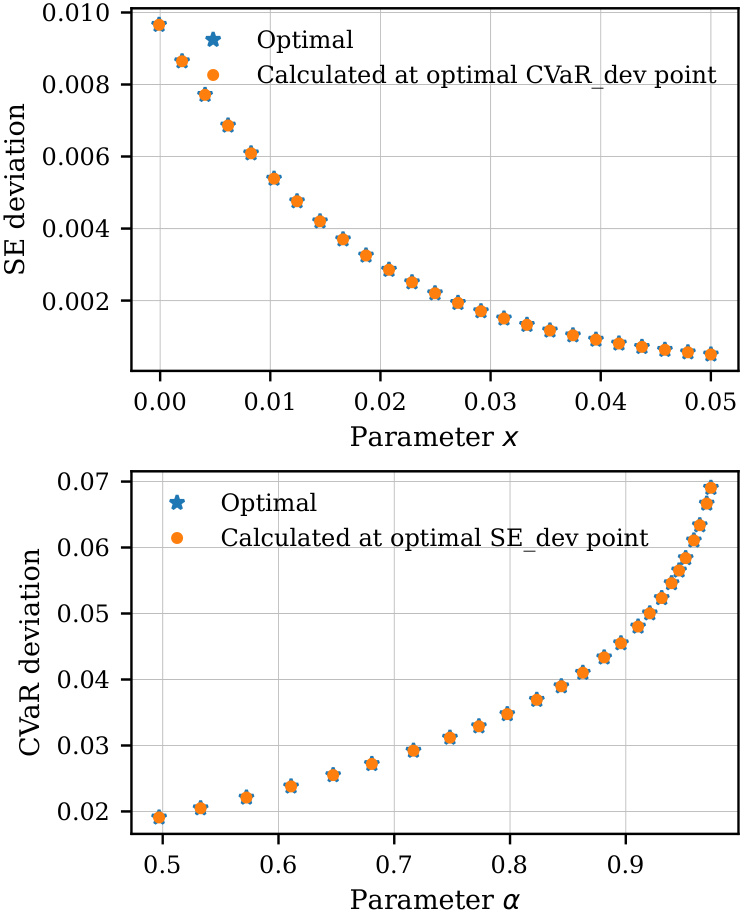
本文提出“偏置均值四边形”(Biased Mean Quadrangle, BMQ),以均值加偏置x为统计量,构造相应的超期望(superexpectation)风险与误差,建立了与分位回归、CVaR优化和OLS回归的若干等价关系,并给出可转化为线性规划/混合整数线性规划的可计算模型以便在回归、组合优化与稀疏选择中应用 .
本文提出“偏置均值四边形”(Biased Mean Quadrangle, BMQ),以均值加偏置x为统计量,构造相应的超期望(superexpectation)风险与误差,建立了与分位回归、CVaR优化和OLS回归的若干等价关系,并给出可转化为线性规划/混合整数线性规划的可计算模型以便在回归、组合优化与稀疏选择中应用 .
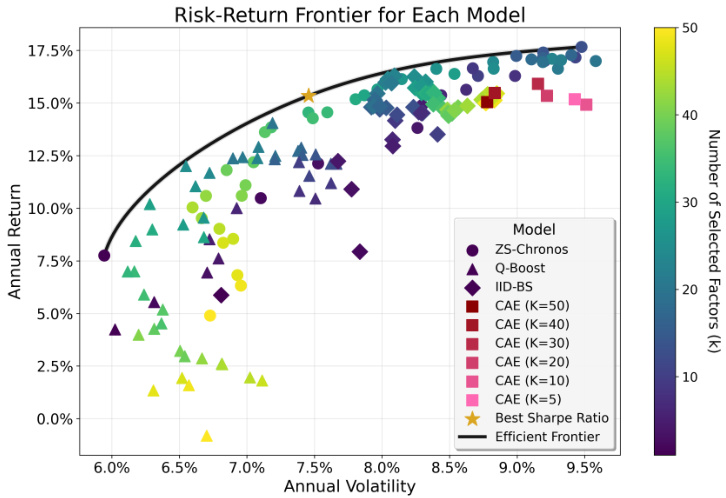
本文提出将高维Conditional Autoencoder与基于预测不确定性的因子筛选相结合的可扩展框架:先由CAE抽取高维潜在因子(K可达50),再用三种预测器(IID-BS、Q-Boost、ZS-Chronos)估计因子的一步前瞻分位数以衡量不确定性,按不确定性升序保留最可预测的κ个因子并在因子空间构建切线组合,从而显著提升风险调整后收益并降低最大回撤;此外,基于性能加权的模型集合进一步优于单一模型,且自适应κ选择在实证(2000–2024)中展现稳定性与抗压能力