Probabilistic Rule Models as Diagnostic Layers: Interpreting Structural Concept Drift in Post-Crisis Finance
发表于 2025年10月30日上传于 2025年10月31日
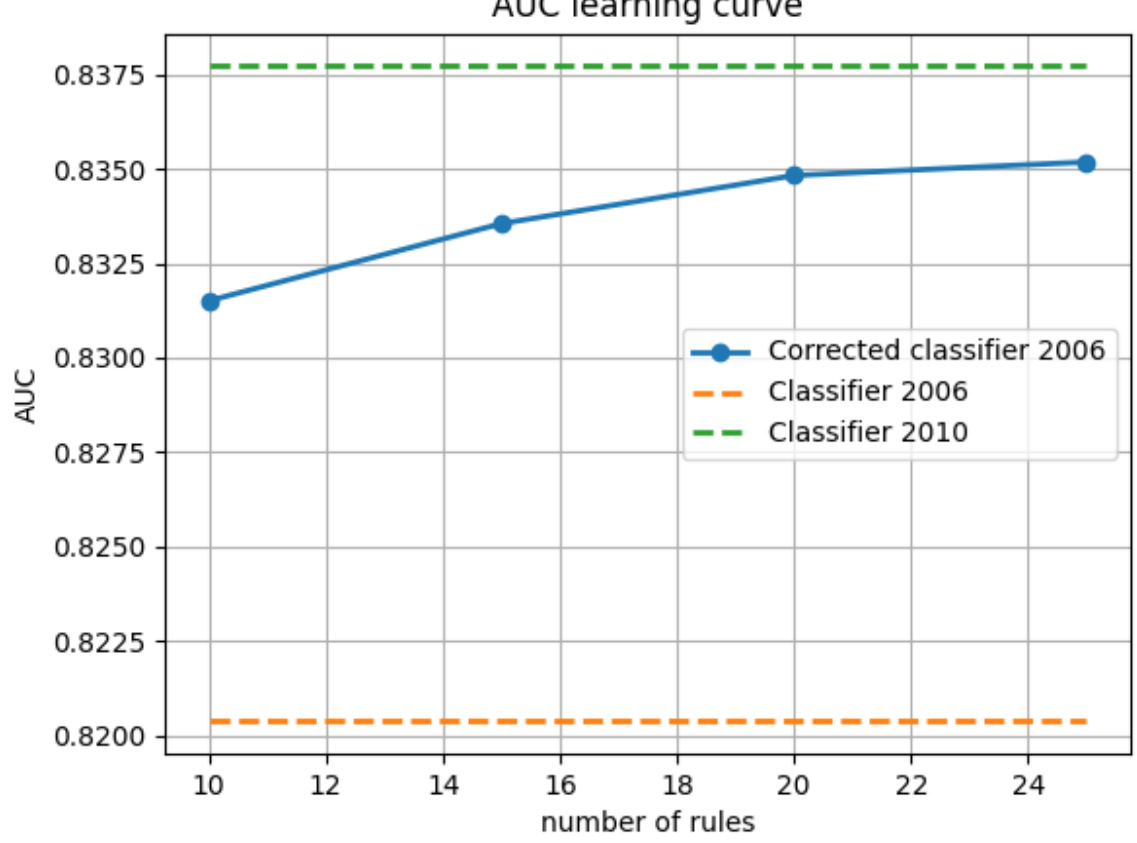
本文提出利用基于概率规则模型(PRMs)的校正层,作为转移学习架构中的中介,精准捕获信用风险模型在金融危机前后因结构性概念漂移导致的系统性变异。通过Fannie Mae房贷数据案例,展示校正层不仅提高模型适应性,还能以可解释规则揭示风险变动机制,支持风险管理和合规分析,为模型更新提供诊断性工具 .