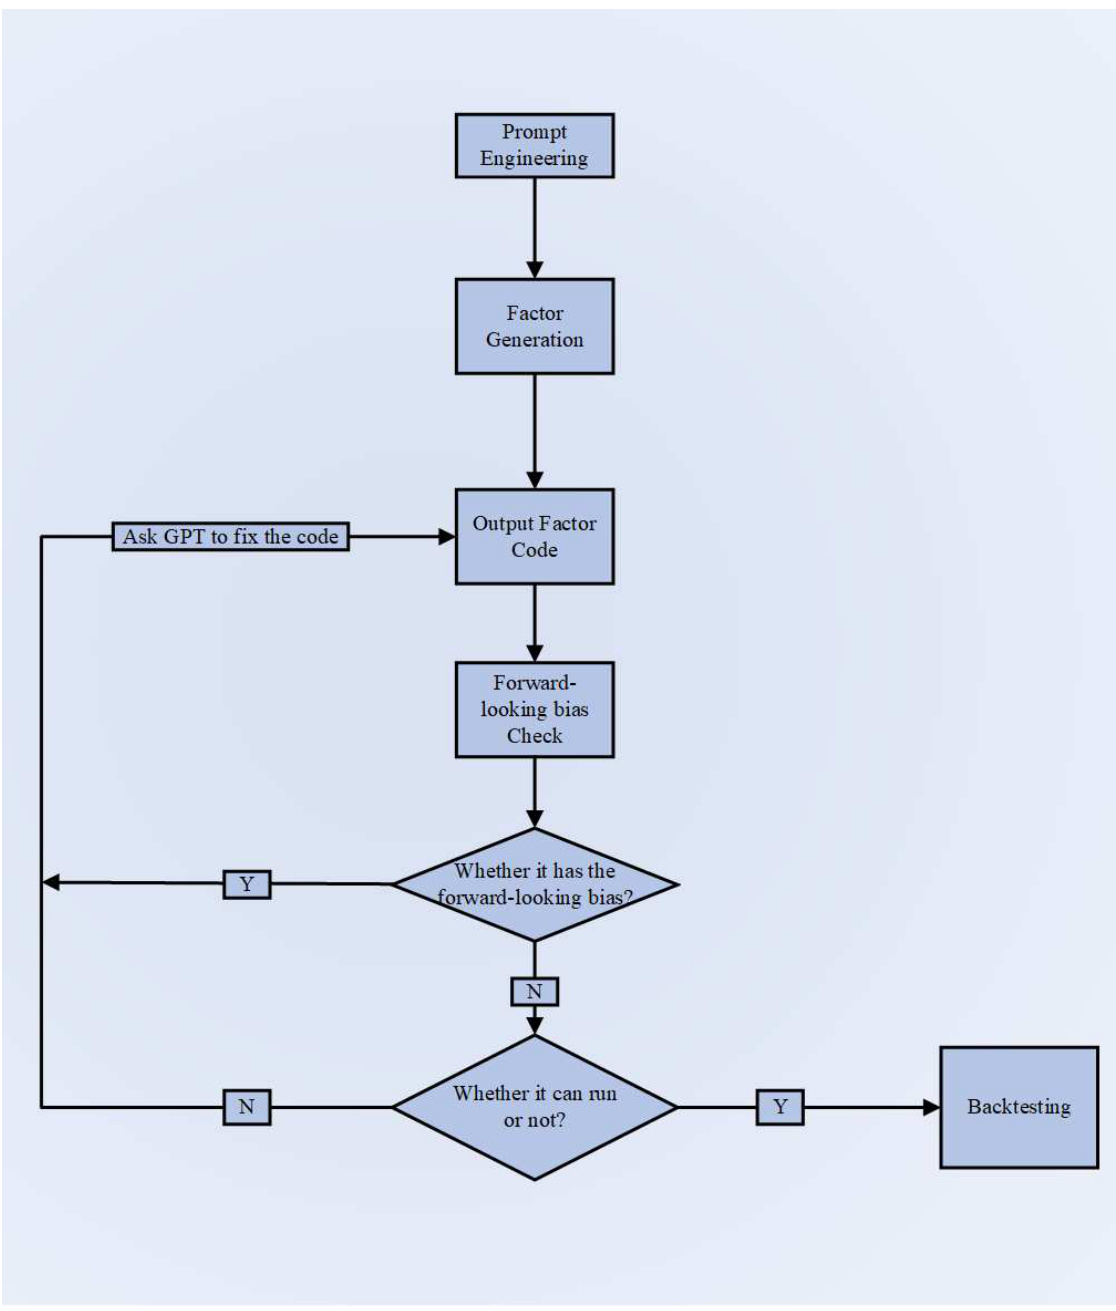
Large Language Models and Futures Price Factors in ChinaSun Yat-sen发表于 2025年9月28日上传于 2025年9月30日本报告创新性地应用GPT自动生成中国期货市场的40个量化因子,通过构建单因子和多因子多空/多头投资组合进行回测。结果显示,GPT因子表现出较高的夏普比率和年化收益率,并且在多项稳健性测试中保持稳定,包括超出GPT训练截止期后的样本外表现,且显著优于IPCA基准模型,证明了其为新兴市场因子研究提供了有效且创新的数据驱动方案 。