Conditioning on a Volatility Proxy Compresses the Apparent Timescale of Collective Market Correlation
发表于 2026年3月17日上传于 2026年3月17日
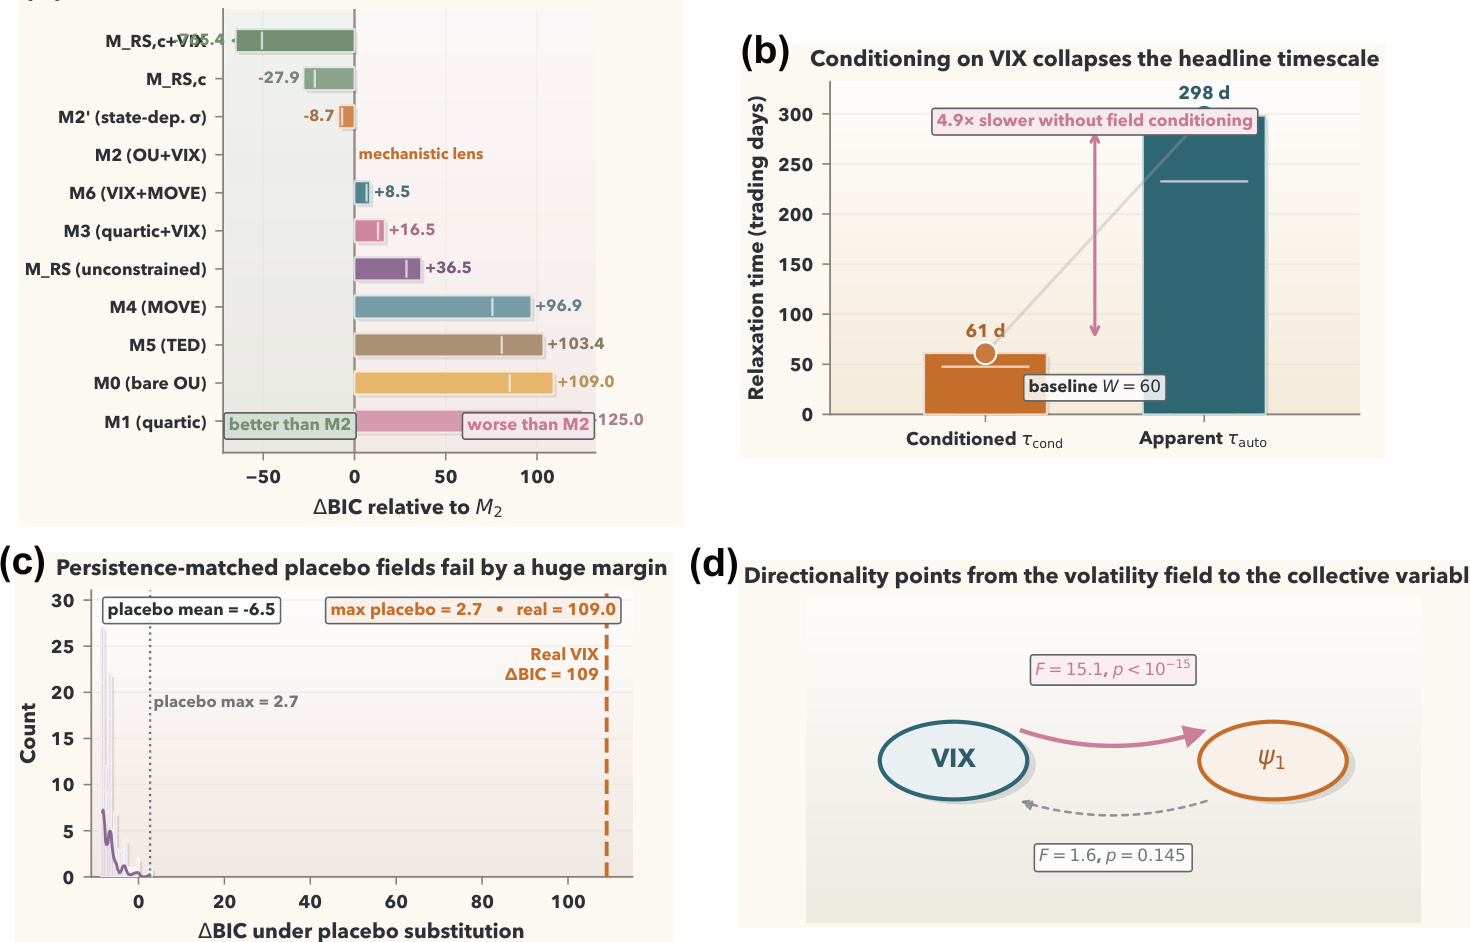
本文构建并分析了S&P500 60日滚动相关矩阵的领先特征值比 ψ1,发现以VIX为场代理的耦合OU模型将表观自我回复时间从约298交易日压缩到约61交易日,说明大部分看似“慢”的集体相关性可由波动率场继承;该结论经持久性匹配置换检验、机械/信息分解、无重叠周重构和场剥离ACF等多重稳健性检验支持 .