Spectral Dynamics and Regularization for High-Dimensional Copulas
发表于 2026年1月19日上传于 2026年1月21日
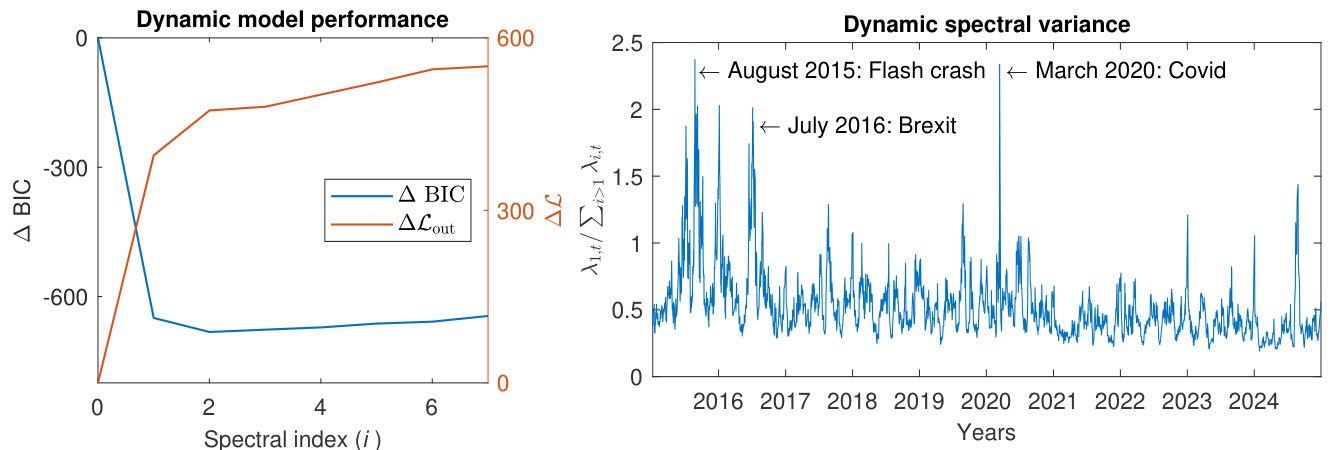
提出一种可扩展的高维动态 copula 模型:以谱分解对相关矩阵参数化、用 score-driven 动态刻画主要特征值、并通过 Ledoit–Wolf 的非线性二次收缩去偏小特征值,从而在模拟与实证(100 支欧洲股票,跨国家与行业)中实现优异的拟合与预测,能捕捉地域与行业的共同波动并在危机时揭示系统性风险与分散化丧失