Mean Field Equilibrium Asset Pricing Models With Exponential Utility
发表于 2026年3月23日上传于 2026年3月24日
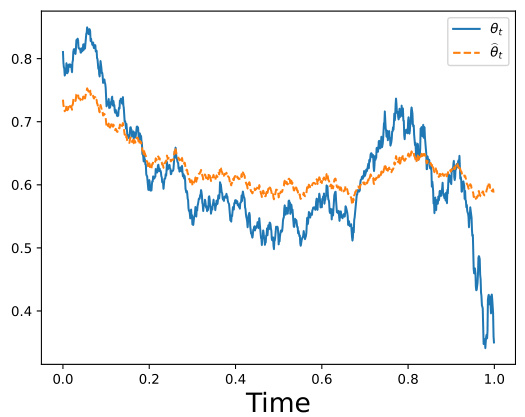
本论文在不完全市场与大样本极限下,使用平均场博弈与二次增长BSDE构建并刻画了内生生成的均衡风险溢价过程,提出并研究了带条件期望项的“mean-field qg-BSDE”及其存在性条件,并在含习惯形成与部分观测的扩展框架下给出半解析与数值解法 .
本论文在不完全市场与大样本极限下,使用平均场博弈与二次增长BSDE构建并刻画了内生生成的均衡风险溢价过程,提出并研究了带条件期望项的“mean-field qg-BSDE”及其存在性条件,并在含习惯形成与部分观测的扩展框架下给出半解析与数值解法 .
本文从新的视角探讨了VaR的次可加性,证明VaR在所有置信水平下满足次可加性当且仅当风险随机向量是共单调的,给出了共单调性的等价条件,并解析了椭圆分布下VaR性质的边界,为风险分散和风险测度提供数学基础。
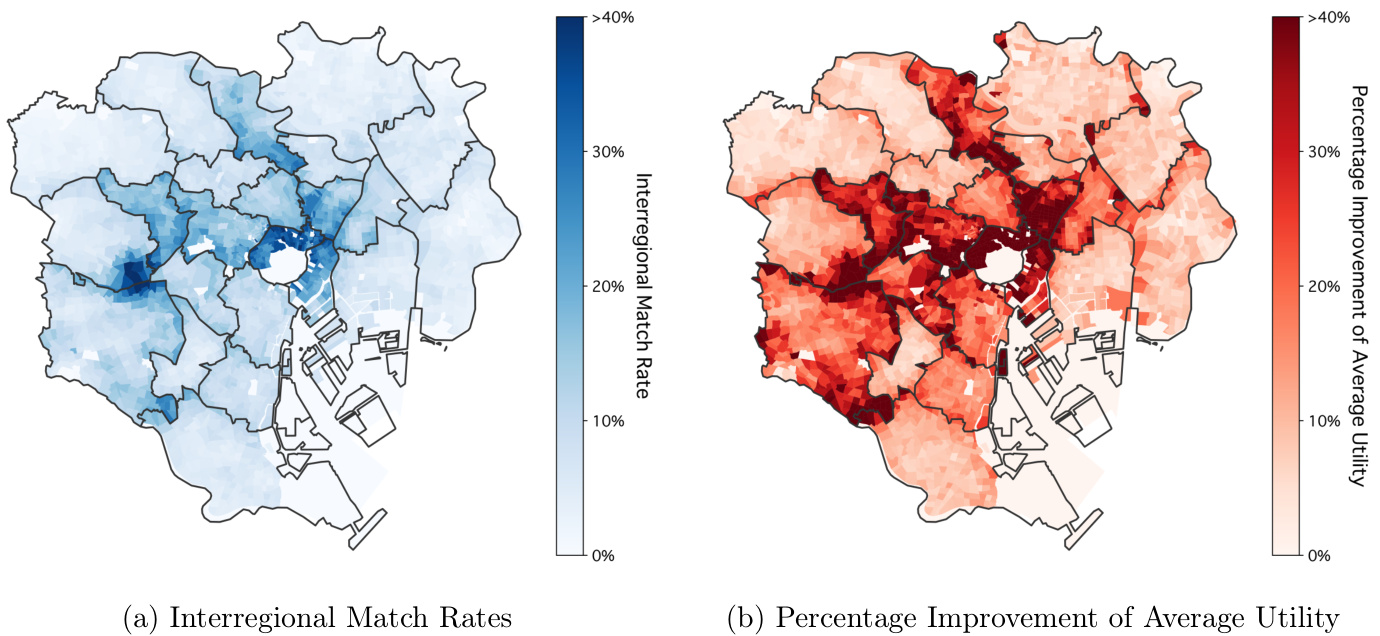
本文聚焦匹配市场的碎片化问题,特别以日本托儿所(daycare)分配市场为核心案例,基于真实数据结构化估计儿童对托儿所偏好并对区域性完整整合与部分整合下的匹配效果进行反事实模拟。结果表明,部分整合(满足区域间“平衡”学生流动约束)可恢复碎片化造成的损失约39.2%至59.6%,相当于3.3%至4.9%的通勤时间缩短和40%至52.8%的未匹配率下降,提示即便完整整合难以实现,部分整合也能带来显著福利提升,为分布式治理下匹配市场设计提供理论与实证参考.