Multivariate Rough Volatility

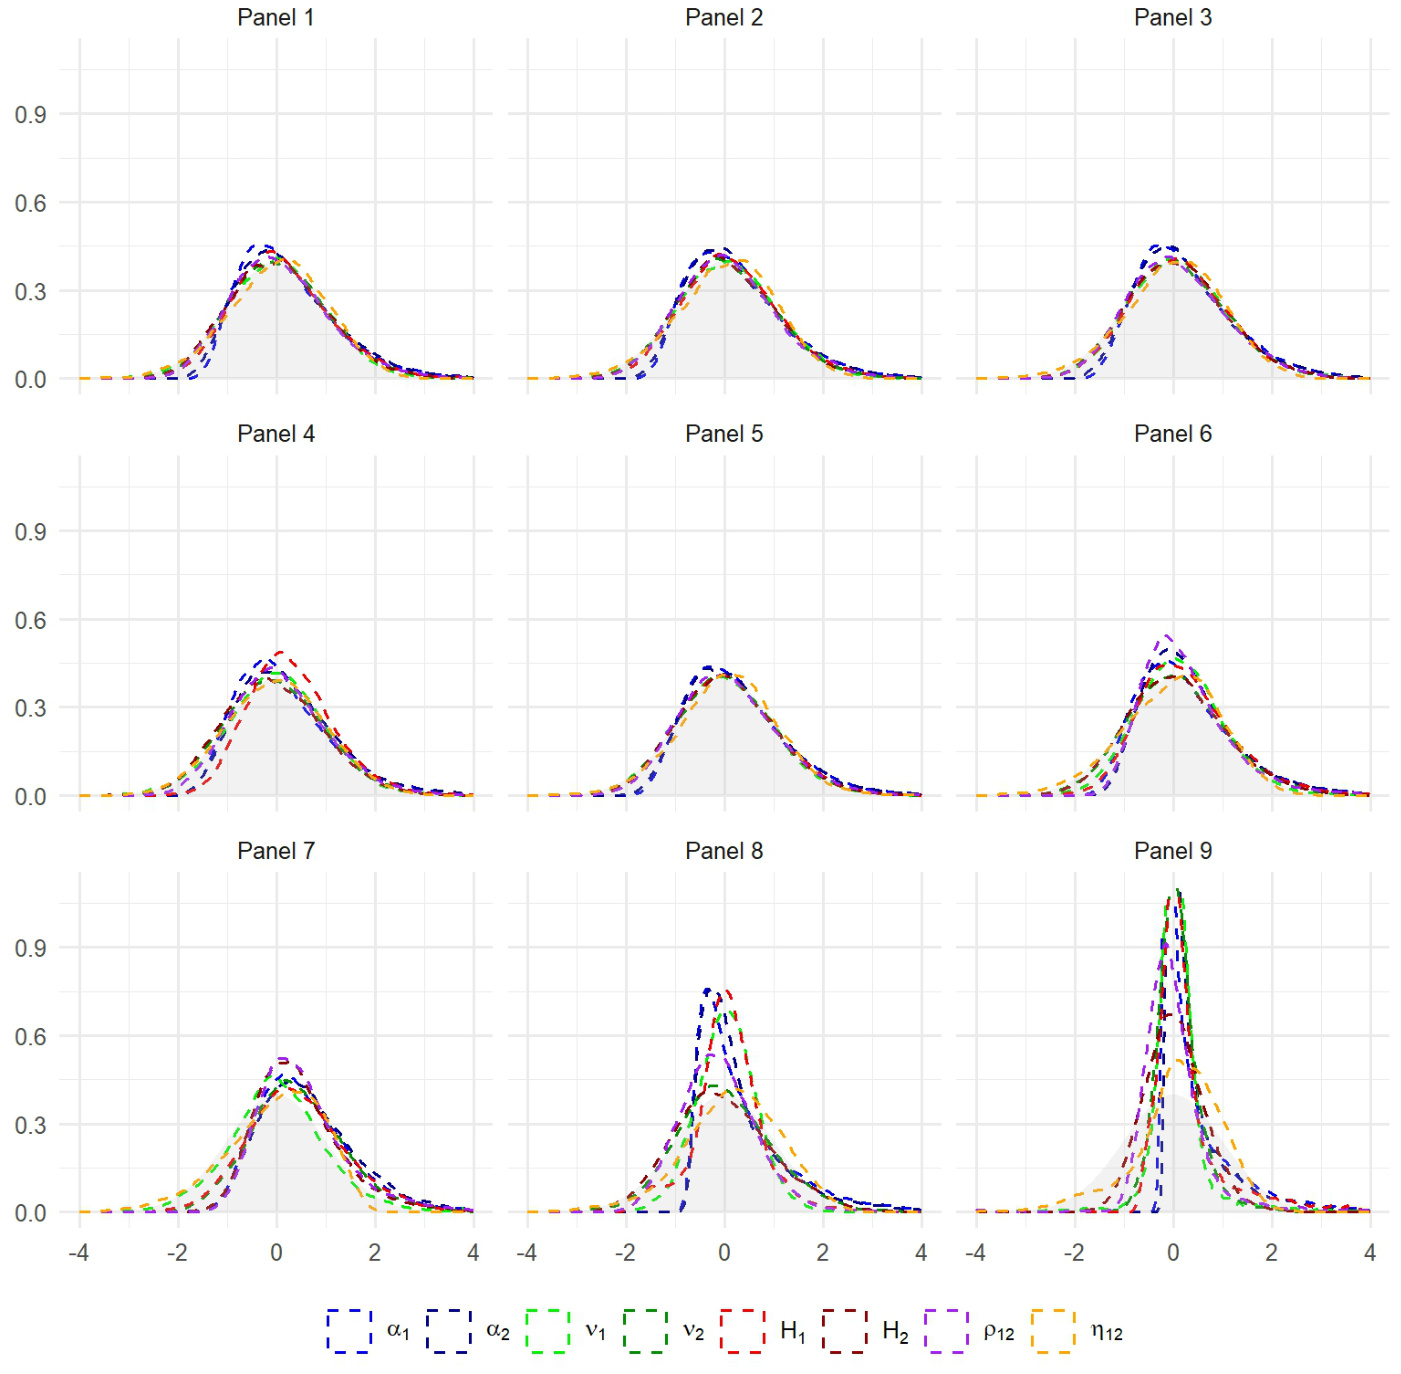
本文提出了多变量分数傅里叶-奥恩斯坦-乌伦贝克(mfOU)过程来描述多维对数波动率的联合动态,开发了基于广义矩方法(GMM)的参数估计,并通过对Oxford-Man库22组近20年的实际波动率数据进行实证分析,发现该模型能够很好地捕捉波动率时间序列之间的相关性及其非对称交叉协方差特征,从而揭示波动溢出效应及波动率的粗糙性和近非平稳行为,为金融风险管理和波动率预测提供理论工具和实证支持 .
本文提出了多变量分数傅里叶-奥恩斯坦-乌伦贝克(mfOU)过程来描述多维对数波动率的联合动态,开发了基于广义矩方法(GMM)的参数估计,并通过对Oxford-Man库22组近20年的实际波动率数据进行实证分析,发现该模型能够很好地捕捉波动率时间序列之间的相关性及其非对称交叉协方差特征,从而揭示波动溢出效应及波动率的粗糙性和近非平稳行为,为金融风险管理和波动率预测提供理论工具和实证支持 .
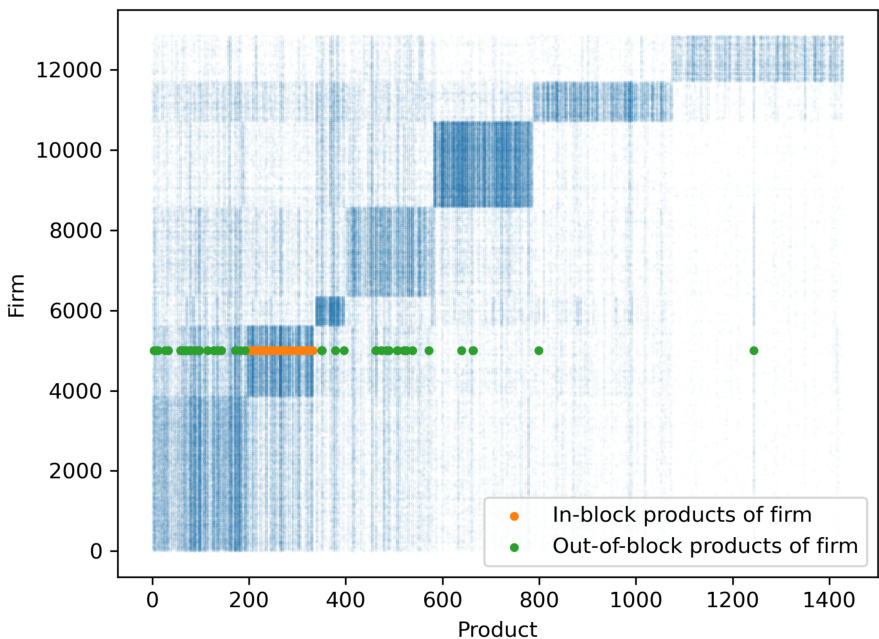
本论文基于超过12,000家意大利企业的出口及财务数据,创新性地将国家层面的经济复杂性指标EXPY下沉至企业层面,研究企业出口产品的结构特征与未来增长及员工利润的关联。关键发现表明,企业出口的产品若通常被较高收入国家出口(高EXPY值产品),则企业更可能获得更高增长与利润;而企业在核心产区内的多元化(in-block diversification)与增长呈负相关,核心产区外多元化(out-of-block diversification)则与增长正相关,揭示了企业应关注多元化的结构位置而非简单规模。此外,基于网络分析的社区检测比传统HS分类更有效地区分企业多元化对增长的影响,为经济复杂性理论在企业层面提供实证支持并深化了多元化与企业增长的认识 .