Optimal payoff under Bregman-Wasserstein divergence constraints
发表于 2025年11月5日上传于 2025年11月6日
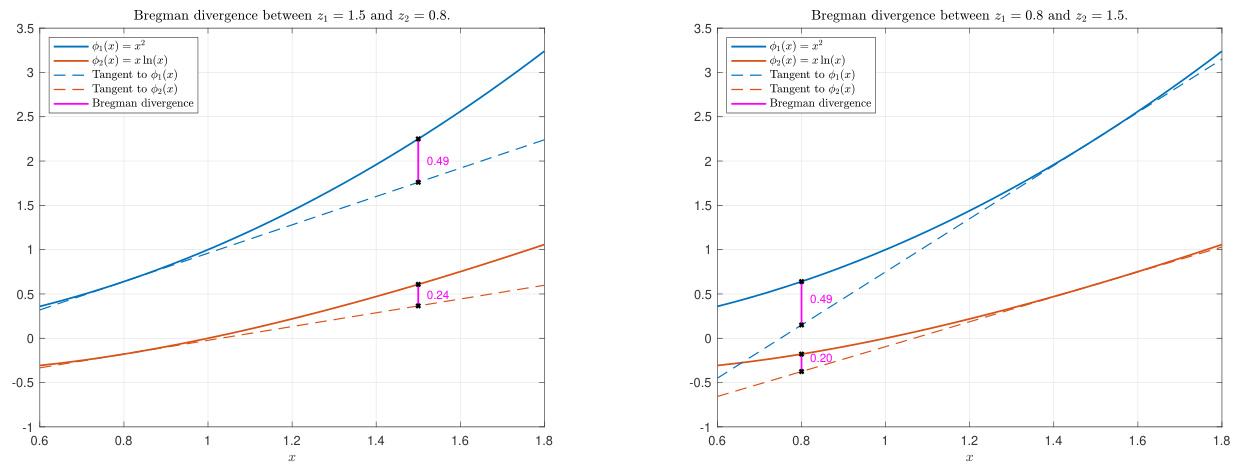
本文研究在Bregman-Wasserstein (BW)发散约束下,期望效用最大化投资者的最优收益函数选择问题。BW发散通过凸函数生成,具备非对称性,可以区别惩罚收益的正负偏离。文章证明了在该约束下问题的存在性、唯一性及最优解的显式形式,并通过数值实验说明了不同BW发散生成函数对最优策略的影响,特别是其在风险控制和偏离基准投资的权衡中的应用,为设计更符合投资者行为偏好的投资组合提供理论支持。